Pour obtenir un devis d’assurance moto rapide dans le 974, renseignez précisément votre deux-roues, votre profil et vos trajets. Une demande en ligne permet de recevoir une estimation adaptée à La Réunion, puis de comparer les garanties avant toute souscription. L’objectif n’est pas seulement de gagner du temps, mais de choisir une protection cohérente avec la valeur de votre moto ou de votre scooter et les risques auxquels il est exposé.
Un devis moto rapide à La Réunion se prépare avec quelques informations
Un formulaire de devis efficace demande les éléments qui déterminent l’acceptation du risque et le tarif. Préparez la carte grise, votre permis de conduire et, si vous avez déjà été assuré, votre relevé d’informations. Ce document récapitule notamment vos antécédents et votre bonus-malus.
- Le type de véhicule : scooter 50 cm³, scooter ou moto 125 cm³, grosse cylindrée, cyclomoteur ou quad homologué ;
- La marque, le modèle, l’année et la valeur du deux-roues ;
- La date d’obtention du permis et l’expérience d’assurance ;
- L’usage déclaré : privé, loisirs, domicile-travail ou professionnel ;
- Le lieu et les conditions de stationnement, notamment garage, cour ou voie publique ;
- Les garanties et options souhaitées.
Selon le service choisi, la demande peut être étudiée par un assureur, un courtier ou plusieurs partenaires. Un comparateur affiche généralement des résultats selon ses accords commerciaux. Une mise en relation transmet votre dossier à des professionnels susceptibles de proposer une solution. Dans les deux cas, conservez le devis reçu par e-mail pour relire les conditions sans vous précipiter.
Le prix dépend autant de votre usage que de la cylindrée
La cylindrée influence le tarif, mais elle n’explique pas tout. Une 125 cm³ utilisée occasionnellement et stationnée dans un garage fermé ne présente pas le même niveau de risque qu’un scooter employé chaque jour pour les trajets domicile-travail. L’âge du conducteur, l’ancienneté du permis, les sinistres antérieurs et le niveau de bonus-malus sont également pris en compte.
Déclarer l’usage réel évite les mauvaises surprises
Un usage professionnel, des tournées fréquentes ou le transport de matériel peuvent nécessiter une étude particulière. Ne déclarez pas un usage privé si la moto sert quotidiennement à travailler. En cas de sinistre, une déclaration imprécise peut compliquer l’indemnisation ou révéler une exclusion prévue au contrat.
À La Réunion, le stationnement mérite une attention particulière. Un deux-roues laissé dans un garage fermé, sur un parking sécurisé ou dans une zone ouverte n’est pas exposé de la même manière au vol et aux dommages. Décrivez votre situation avec précision : cette information aide à choisir une garantie vol et une assistance adaptées à votre quotidien.
Comparer les formules avant de regarder uniquement la prime
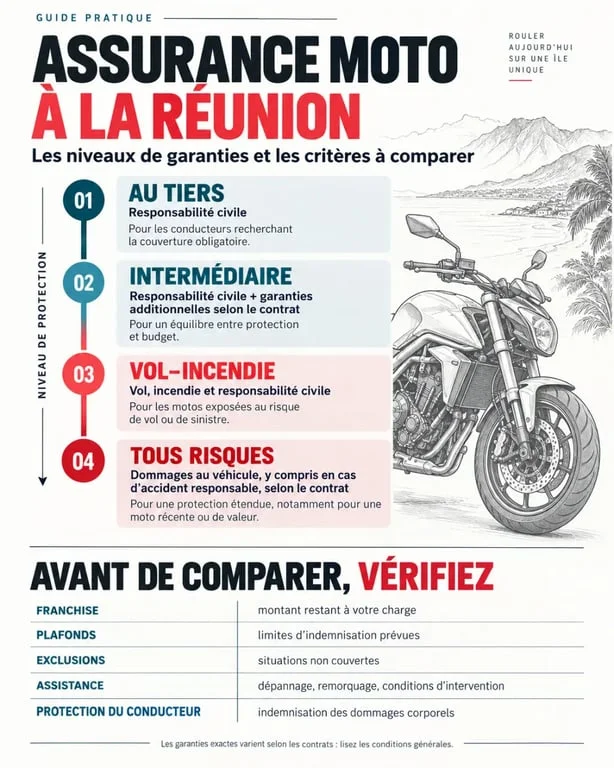
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais ne protège pas nécessairement votre moto ni vos propres blessures. Les autres niveaux de couverture élargissent la protection, selon les conditions contractuelles.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties additionnelles possibles | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Tiers complété par certaines garanties, selon le contrat | Usage régulier avec besoin de protection renforcée |
| Vol-incendie | Protection contre le vol et l’incendie selon les modalités prévues | Scooter ou moto exposé au stationnement extérieur |
| Tous risques | Couverture plus étendue des dommages au véhicule | Véhicule récent, financé ou de valeur importante |
Avant de choisir, vérifiez la franchise, les plafonds d’indemnisation et les exclusions. Une cotisation basse avec une franchise élevée peut laisser un reste à charge important après un accident ou un vol. Consultez aussi les conditions applicables aux événements climatiques, notamment la tempête, l’inondation ou le cyclone.
Les options qui font la différence après une panne ou un accident
La garantie conducteur peut être déterminante : la responsabilité civile indemnise les tiers, mais pas automatiquement le motard responsable de l’accident. Selon le contrat, la protection corporelle du conducteur peut atteindre 1,2 M€. Les accessoires et équipements, comme le casque, les gants et le blouson, peuvent aussi être couverts. Certains contrats annoncent un plafond de 10 000 € pour ces accessoires et équipements.
Assistance, remplacement et franchise à lire en détail
Une assistance panne, notamment une assistance 0 km, peut être utile lorsque la moto refuse de démarrer devant votre domicile. Un véhicule de remplacement est parfois prévu, avec une durée pouvant aller jusqu’à 20 jours selon les offres. Le rachat de franchise peut également être pertinent, mais son coût doit être comparé au montant que vous accepteriez de régler après un sinistre.
Passer du devis à la souscription sans brûler les étapes
Un devis rapide ne signifie pas une prise d’effet automatique. Lisez la date de démarrage proposée, les pièces à transmettre et les éventuelles conditions de validation. Certains parcours permettent une signature numérique sécurisée, tandis que d’autres nécessitent l’intervention d’un conseiller. APRIL Moto annonce notamment l’obtention d’un tarif en 3 minutes. D’autres acteurs proposent l’envoi du devis par e-mail ou une mise en relation avec plusieurs partenaires.
Pour faire un choix solide dans le 974, comparez à garanties égales : même usage, mêmes franchises, même niveau d’assistance et mêmes protections contre le vol ou les dommages. Vous pourrez ainsi retenir le devis qui protège réellement votre scooter ou votre moto, plutôt que celui qui semble simplement le moins cher au premier regard.