Obtenir un devis d’assurance moto sans bonus à La Réunion reste possible, y compris avec un permis récent, peu d’antécédents ou après une période sans assurance. Le tarif ne dépend pas uniquement du bonus-malus. Le modèle de la moto, son usage, la commune de résidence, le stationnement et les garanties choisies entrent aussi dans l’estimation. Pour comparer efficacement, préparez les informations demandées et examinez le niveau de protection avant de retenir la cotisation la plus basse.
Sans bonus ne veut pas forcément dire malussé
L’absence de bonus concerne souvent un conducteur débutant, une personne qui n’a jamais été assurée à son nom ou un assuré qui ne peut pas présenter un historique récent. Dans ce cas, l’assureur peut étudier le dossier avec un coefficient de réduction-majoration neutre, généralement appelé coefficient 1. Cette situation se distingue du malus, qui résulte de sinistres responsables et peut entraîner une majoration de la prime.
Un devis reste donc accessible, mais l’assureur examinera plus attentivement l’expérience de conduite, la date d’obtention du permis, les éventuels sinistres et les interruptions d’assurance. Si vous avez déjà assuré une moto ou un autre véhicule, demandez votre relevé d’information. Ce document justifie votre coefficient et votre historique. Si vous ne l’avez pas, renseignez votre situation avec précision au lieu de laisser une information incomplète retarder la souscription.
Les critères qui font évoluer la prime
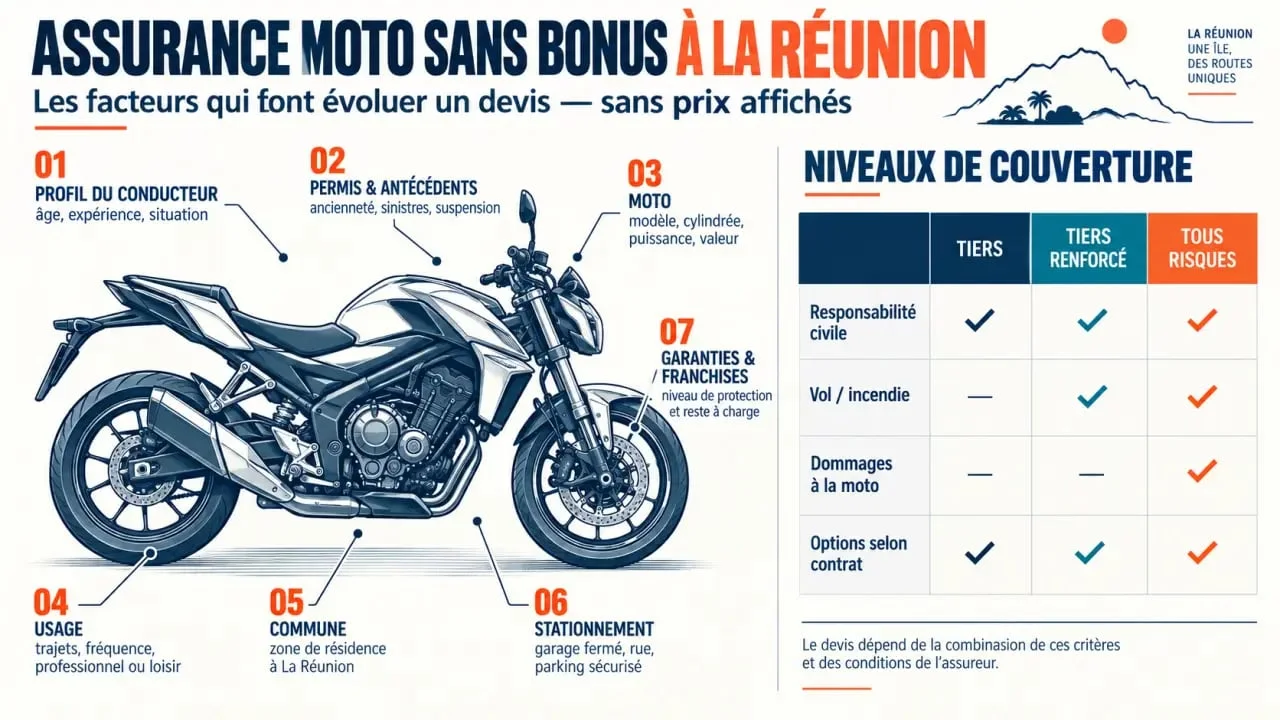
La marque, le modèle, l’année de première mise en circulation, la cylindrée et la puissance de la moto entrent dans le calcul. L’assureur prend aussi en compte l’usage quotidien ou occasionnel, le kilométrage annuel, le lieu de stationnement et le profil du conducteur principal. Une moto récente et puissante, utilisée chaque jour pour les trajets domicile-travail, ne présente pas le même niveau de risque qu’un deux-roues plus ancien réservé aux sorties du week-end.
Le montant final dépend également de la formule retenue, de la franchise et des plafonds d’indemnisation. Deux devis affichant des cotisations différentes ne proposent donc pas forcément la même protection. Pour comprendre l’écart, comparez les garanties incluses et les exclusions, pas seulement le prix affiché.
À La Réunion, le stationnement et le climat comptent dans le devis
Pour une assurance moto à La Réunion, renseignez précisément votre commune et l’endroit où la moto dort : garage fermé individuel, parking collectif sécurisé, cour privée ou voie publique. Ces éléments peuvent modifier l’appréciation du risque de vol, de dégradation ou d’exposition aux intempéries. Ne déclarez pas un garage fermé si vous stationnez habituellement dehors. En cas de sinistre, les conditions réelles d’utilisation doivent correspondre aux informations transmises à l’assureur.
Le climat tropical invite aussi à examiner les garanties liées aux événements climatiques, aux inondations et aux catastrophes naturelles, selon les conditions du contrat. Pendant la période cyclonique, une moto garée à l’extérieur peut être exposée aux projections, à la corrosion et aux chocs causés par des objets déplacés. Vérifiez les exclusions, la franchise et les modalités d’indemnisation. Les dommages liés à la météo ne sont pas automatiquement couverts de la même manière dans toutes les formules.
L’humidité, le sel marin ou l’accumulation de végétaux dans les évacuations peuvent aussi accélérer la dégradation de certains éléments. Un emplacement ventilé, une housse adaptée et un entretien régulier limitent ces risques matériels. Ces précautions ne remplacent pas une garantie, mais elles permettent de mieux adapter la couverture à l’usage réel de la moto.
Choisir une formule adaptée plutôt que le tarif le plus bas
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les réparations de votre moto ni vos blessures lorsque vous êtes responsable. Avec un profil sans bonus, choisir uniquement la formule la moins chère peut donc entraîner un reste à charge élevé après un accident ou un vol.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties variables selon le contrat | Votre moto a une valeur limitée et vous acceptez de financer vous-même vos dommages. |
| Tiers renforcé | Base au tiers complétée, selon l’offre, par le vol, l’incendie ou les événements climatiques | Vous recherchez un équilibre entre budget et protection contre certains sinistres. |
| Tous risques | Dommages tous accidents, sous réserve des franchises et exclusions prévues | Votre moto est récente, financée ou coûteuse à remplacer. |
Dans toutes les formules, la garantie du conducteur mérite une attention particulière. Elle vise les dommages corporels subis par le motard, selon les plafonds prévus au contrat, y compris lorsque sa responsabilité est engagée. Comparez aussi l’assistance en cas de panne ou d’immobilisation, la prise en charge des équipements et accessoires, ainsi que les frais de remorquage.
Une formule intermédiaire peut inclure le vol, l’incendie ou les événements climatiques, mais les niveaux de franchise et les exclusions varient. Lisez les conditions détaillées avant de souscrire, notamment pour les équipements du motard et les accessoires qui ne sont pas toujours indemnisés dans les mêmes limites que la moto.
Préparer un devis fiable en quelques étapes
Un devis en ligne est généralement gratuit et sans engagement. Il n’a toutefois de valeur que si les réponses sont complètes et exactes. Préparez l’immatriculation ou les caractéristiques précises de la moto, votre date de naissance, la date et la catégorie du permis, votre adresse, le lieu de stationnement, le kilométrage envisagé et l’usage prévu. Indiquez aussi les sinistres, les résiliations éventuelles et votre coefficient bonus-malus.
- Conservez votre relevé d’information si vous en disposez.
- Comparez les franchises : une prime plus basse peut cacher un reste à charge plus élevé.
- Contrôlez les plafonds de la garantie du conducteur et les exclusions liées au vol ou au climat.
- Demandez si une offre petit rouleur, un regroupement de contrats ou une formule adaptée à votre usage est possible.
Si vous ne pouvez pas fournir un historique récent, expliquez clairement votre situation dans le formulaire ou au conseiller. L’absence de relevé ne signifie pas nécessairement qu’aucun devis ne peut être établi, mais l’assureur devra disposer d’informations suffisamment précises pour évaluer le risque.
Pour un dossier complexe, par exemple avec un malus, une résiliation, une absence totale d’historique ou une moto particulière, un conseiller ou un courtier peut compléter la simulation en ligne. Vous pouvez aussi demander un accompagnement par téléphone ou en agence selon les possibilités proposées. Avant de souscrire, relisez les déclarations et les conditions du contrat : l’acceptation définitive dépend des informations fournies et de l’évaluation de l’assureur.