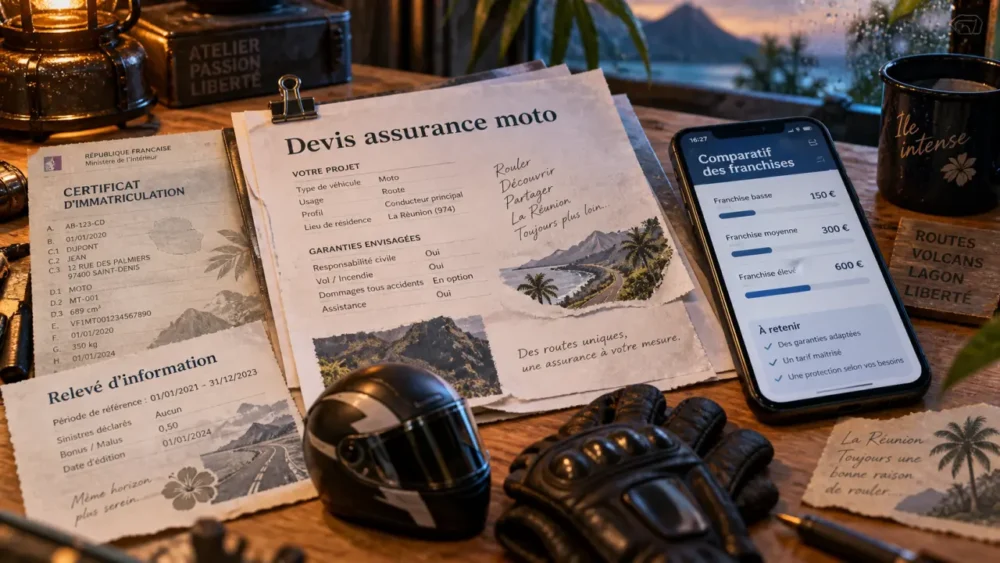
À La Réunion, demander un devis d’assurance moto ne consiste pas uniquement à rechercher une cotisation moins élevée. Il faut vérifier que la moto, le conducteur et les équipements restent correctement couverts contre le vol, les fortes pluies, les chaussées glissantes et les événements climatiques. Si votre contrat a plus d’un an, la loi Hamon peut simplifier le changement d’assureur sans interruption de garantie.
Préparer un devis moto qui reflète vraiment votre usage
Un devis fiable commence par des informations précises. L’assureur ou le courtier examine la marque, le modèle, la cylindrée, l’immatriculation ou la date de première mise en circulation. Il prend aussi en compte votre permis, votre ancienneté de conduite, votre coefficient bonus-malus, vos éventuels sinistres et le lieu habituel de stationnement. Ces éléments influencent directement le niveau de cotisation et les garanties proposées.
Déclarez surtout l’usage réel de votre deux-roues : trajets de loisirs, domicile-travail, usage professionnel, activité utilitaire ou livraison. Une garantie qui ne correspond pas à l’utilisation déclarée peut compliquer l’indemnisation après un sinistre. Préparez votre carte grise, votre permis et, si vous êtes déjà assuré, votre relevé d’information. Ce document récapitule notamment votre historique de conduite et votre bonus-malus. Indiquez également si la moto est stationnée dans un garage, un espace fermé ou à l’extérieur.
Comparer le reste à charge, pas seulement le prix affiché
Deux devis proches en apparence peuvent offrir une protection très différente. Comparez les franchises, les plafonds d’indemnisation, les exclusions, les conditions de l’assistance et la valeur retenue pour indemniser la moto. Un tarif bas avec une franchise élevée peut devenir coûteux après une chute, un vol ou des dégâts liés à un épisode climatique. Vérifiez aussi la vétusté appliquée et les conditions prévues lorsque la moto est déclarée irréparable.
Du tiers aux tous risques : quelles garanties mettre en balance ?
| Formule | Protection principale | À vérifier avant de choisir |
|---|---|---|
| Tiers simple | Responsabilité civile obligatoire pour les dommages causés à autrui. | Protection corporelle du conducteur, assistance et exclusions. |
| Tiers renforcé ou intermédiaire | Socle au tiers complété, selon le contrat, par le vol, l’incendie ou des événements climatiques. | Franchise vol, conditions d’antivol et garanties des équipements. |
| Tous risques | Couverture plus large des dommages subis par la moto, y compris après un accident responsable selon les conditions prévues. | Plafonds, vétusté, dommages tous accidents et coût de la cotisation. |
La garantie corporelle du conducteur mérite une attention particulière : la responsabilité civile indemnise les tiers, mais ne protège pas automatiquement le motard blessé. Vérifiez aussi la couverture du passager, du casque, des gants, des accessoires hors-série, de la défense juridique et de l’assistance panne 0 km. Selon les contrats, ces protections peuvent être incluses, proposées en option ou soumises à des plafonds spécifiques.
À La Réunion, lire les garanties comme une météo de trajet
À La Réunion, la protection utile dépend de la manière dont la moto est utilisée et stationnée. Une moto garée dehors n’a pas les mêmes besoins qu’un scooter abrité. Un trajet fréquent sur route humide ne présente pas les mêmes contraintes qu’une sortie occasionnelle. Le lieu de stationnement, l’exposition à la pluie, l’itinéraire et l’équipement de protection doivent donc être pris en compte avant d’ajouter des options. Cette approche aide à choisir des garanties cohérentes plutôt qu’à multiplier les couvertures inutiles.
Pour la garantie vol, demandez quelles mesures de sécurité sont exigées. Certains contrats imposent un antivol agréé SRA ou précisent les conditions de stationnement. Pour les événements climatiques, distinguez ce qui relève d’une garantie dédiée et ce qui dépend d’un état de catastrophe naturelle. Lisez les exclusions concernant l’inondation, le mouvement de terrain, le cyclone et les dommages indirects. Contrôlez aussi les conditions de déclaration et les justificatifs à fournir en cas de vol ou de sinistre.
Le contrat métropolitain doit être contrôlé, pas supposé équivalent
Un contrat souscrit en métropole peut couvrir votre moto à La Réunion, mais son adéquation ne se déduit pas de son seul intitulé. Consultez la territorialité, les garanties climatiques, les modalités d’assistance et les conditions de gestion des sinistres. Vérifiez également les limites liées au stationnement, à l’usage professionnel et aux équipements. Un conseiller local ou un courtier peut comparer ces points avec plusieurs offres sans réduire la décision au montant mensuel.
Loi Hamon : passer à une nouvelle assurance moto après un an
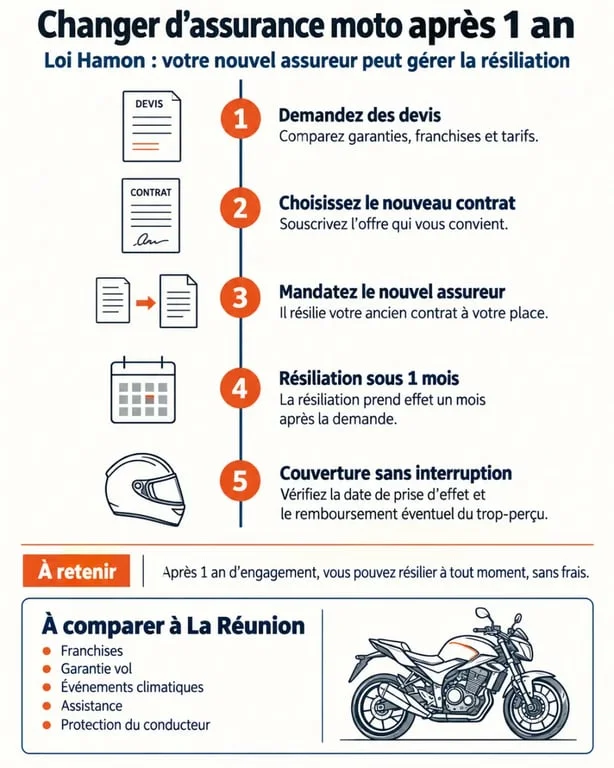
Depuis le 1er janvier 2015, la loi Hamon permet à un particulier de résilier son assurance moto à tout moment après la première année de contrat. Vous n’avez donc pas à attendre l’échéance annuelle si les garanties ne conviennent plus ou si vous trouvez une offre mieux adaptée. Cette possibilité peut servir à rechercher une cotisation différente, mais aussi à améliorer la protection du conducteur, de la moto ou des équipements.
- Demandez plusieurs devis en précisant votre moto, votre profil et votre usage réel.
- Comparez les garanties, les franchises, les exclusions et la date de prise d’effet.
- Choisissez le nouveau contrat et transmettez au nouvel assureur les éléments nécessaires.
- Donnez-lui mandat pour résilier l’ancien contrat et vérifiez la confirmation de la démarche.
- Conservez les documents échangés et contrôlez la continuité de votre couverture.
Le nouvel assureur peut effectuer les démarches de résiliation pour votre compte afin de préserver la continuité de couverture. La résolution de l’ancien contrat intervient généralement dans un délai d’un mois. La date de prise d’effet du nouveau contrat doit donc être vérifiée avec attention. Si vous avez payé une cotisation à l’avance, la part correspondant à la période non couverte peut être remboursée au prorata.
Faire un choix serein avant de souscrire
Avant de valider un devis assurance moto loi Hamon à La Réunion, relisez trois points : les garanties réellement incluses, les franchises applicables et les exclusions liées à votre usage ou au climat. Demandez une explication claire si une mention vous semble imprécise, notamment pour le vol, l’assistance, les équipements et les dommages corporels. L’usage professionnel ou la livraison doivent être déclarés dès la demande de devis.
Comparer plusieurs contrats avec les mêmes informations de départ permet d’obtenir une vision juste. Le bon devis n’est pas nécessairement le moins cher : c’est celui qui maintient une couverture continue et adaptée à votre moto, à votre budget et à vos trajets réunionnais. Avant de changer, vérifiez les conditions de résiliation, la prise d’effet du nouveau contrat et le remboursement éventuel de la cotisation déjà versée.