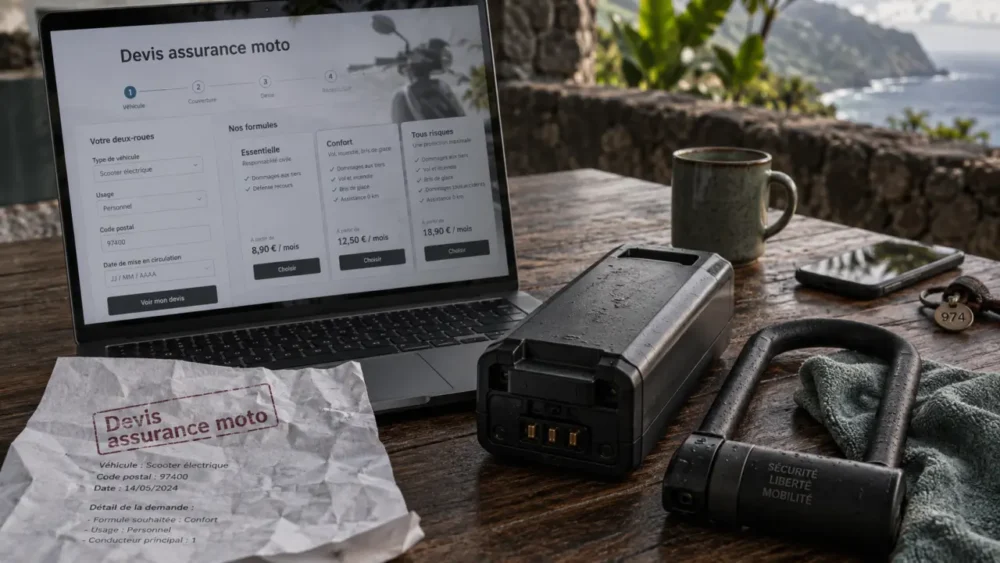
Pour obtenir un devis d’assurance moto électrique à La Réunion, déclarez précisément le véhicule, son usage et son lieu de stationnement. Le tarif compte, mais l’écart entre deux offres apparaît surtout au moment d’un vol, d’un cyclone, d’une panne ou d’un dommage à la batterie. Une comparaison utile porte donc sur les garanties, les franchises et les exclusions, pas uniquement sur la cotisation mensuelle.
Assurer son deux-roues électrique : le minimum légal et les protections utiles
Une moto, un scooter ou un cyclomoteur électrique homologué est un véhicule terrestre à moteur. Il doit être couvert au minimum par la responsabilité civile, conformément à l’article L211-1 du Code des assurances. Cette garantie indemnise les dommages corporels et matériels causés à autrui lors d’un accident responsable. Elle ne prend pas en charge les réparations de votre propre deux-roues.
Rouler sans assurance expose à des conséquences financières et juridiques importantes. Une amende de 500 € est mentionnée pour une première infraction et de 3 750 € en cas de récidive. Le conducteur peut aussi devoir indemniser lui-même les victimes. La souscription doit donc intervenir avant la mise en circulation, y compris pour un scooter électrique utilisé sur de courts trajets urbains.
La batterie mérite une lecture séparée du contrat
Sur un modèle électrique récent, la batterie représente une part importante de la valeur du véhicule. Lors de la demande de devis, indiquez si elle est intégrée ou amovible, achetée avec le deux-roues ou liée à une location. Vérifiez également le traitement du câble et du chargeur. Ces éléments ne sont pas automatiquement assimilés au véhicule : leur couverture peut dépendre d’une garantie accessoires, être plafonnée ou être exclue.
Choisir une formule selon la valeur du véhicule et votre exposition
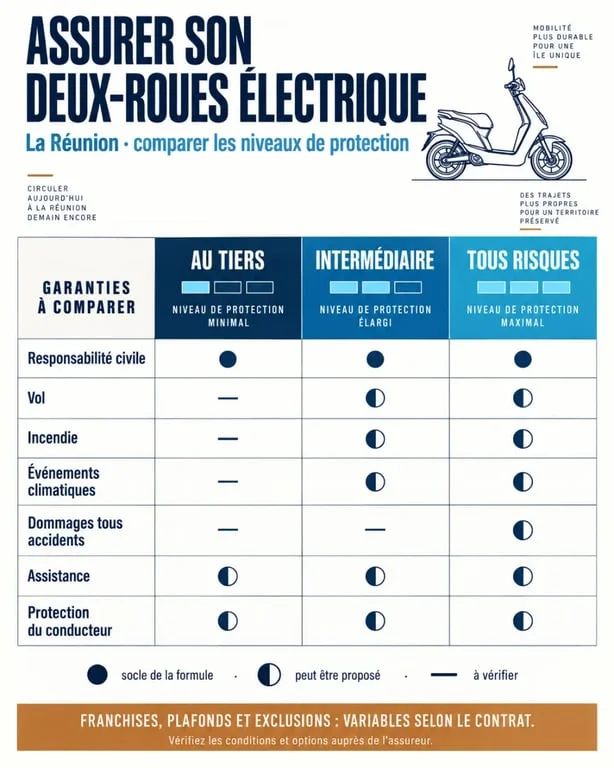
Les appellations varient selon les assureurs, mais la logique reste comparable. Une formule au tiers protège principalement les autres usagers. Une formule intermédiaire ajoute des événements ciblés, tandis qu’une formule tous risques couvre plus largement les dommages subis par votre moto électrique.
| Formule | Protection généralement attendue | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile, défense-recours selon le contrat | Deux-roues ancien, de faible valeur ou budget très contraint |
| Intermédiaire | Tiers, vol, tentative de vol, incendie et parfois événements climatiques | Véhicule stationné dehors ou exposé au risque de vol |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions | Moto ou scooter électrique récent, financé ou coûteux à remplacer |
Une formule intermédiaire peut convenir si votre priorité est la protection contre le vol et l’incendie. Une couverture tous risques devient plus cohérente lorsque vous ne pourriez pas assumer une réparation ou un remplacement après une chute, une collision responsable ou une responsabilité indéterminée.
Certaines offres prévoient une indemnisation à hauteur de la valeur d’achat jusqu’à 12 mois, avec une extension possible jusqu’à 24 mois. Cette durée dépend des conditions du contrat. Vérifiez notamment le véhicule concerné, les justificatifs demandés et les éventuelles limites applicables à la batterie.
Franchises, plafonds et exclusions : les lignes qui comptent
Deux devis affichant des garanties proches peuvent aboutir à une indemnisation très différente. Comparez la franchise appliquée après un vol, un accident ou un événement climatique, le plafond prévu pour les équipements et le mode d’évaluation du véhicule.
Lisez aussi les exclusions. Elles peuvent concerner l’antivol imposé, les conditions de stationnement, les justificatifs à fournir après un vol ou les accessoires de recharge. Une garantie annoncée dans le résumé commercial doit toujours être vérifiée dans les conditions particulières et générales.
À La Réunion, adapter le devis aux risques réels de circulation et de stationnement
Les cyclones, fortes pluies, vents, inondations et projections d’eau rendent nécessaire la vérification des garanties liées aux forces de la nature et aux catastrophes naturelles. Ces protections ne se confondent pas toujours. Une catastrophe naturelle relève d’un cadre d’indemnisation spécifique, tandis que les intempéries peuvent dépendre de la formule souscrite. Demandez ce qui est prévu en cas d’immersion, de chute d’objet, de vent violent ou de dommage lié à l’eau.
Le sel marin et l’humidité peuvent fragiliser les connecteurs, les prises de recharge, la visserie, le coffre sous selle et les contacts de batterie. Ce point concerne aussi l’entretien du véhicule. Un deux-roues garé près du littoral, sous un abri ouvert ou dans une zone exposée aux ruissellements doit être déclaré avec exactitude. Un stationnement couvert et sécurisé peut modifier l’étude du risque. À l’inverse, une corrosion progressive ou un défaut d’entretien ne relève pas nécessairement d’un sinistre garanti.
Vol, assistance et protection du conducteur
Pour un usage quotidien entre Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou une autre commune de l’île, la garantie vol demande une lecture attentive. Elle peut inclure ou non la tentative de vol et exiger un dispositif antivol précis.
L’assistance accident, et éventuellement l’assistance panne dès 0 km, peut être utile si une panne électrique immobilise le véhicule loin du domicile. Vérifiez les conditions de remorquage et les limites prévues par le contrat. La protection corporelle du conducteur complète la responsabilité civile, qui ne protège pas automatiquement le motard blessé.
La garantie des équipements peut aussi être ajoutée. Elle concerne notamment le casque, les gants, le blouson ou l’airbag moto, selon les montants et les conditions prévus. Ces accessoires doivent être déclarés lorsque le contrat le demande, surtout si leur valeur est élevée.
Préparer une demande de devis comparable et exploitable
Un formulaire en ligne ou un conseiller pourra étudier votre situation plus rapidement si les informations sont prêtes. La carte grise, le permis et le relevé d’informations sont les documents les plus couramment utiles. Préparez aussi les caractéristiques exactes du deux-roues, son année, sa puissance ou son équivalence, son prix d’achat et le statut de la batterie.
- Déclarez l’usage réel : privé, domicile-travail, professionnel ou livraison.
- Indiquez le lieu de stationnement habituel et son niveau de sécurisation.
- Précisez votre expérience, vos antécédents et votre bonus-malus.
- Pour un jeune conducteur, renseignez le permis détenu et sa date d’obtention.
- Comparez à garanties égales la cotisation, les franchises, les plafonds et l’assistance.
Le modèle, la puissance, l’usage, le profil du conducteur et le stationnement peuvent modifier l’étude tarifaire. Un trajet domicile-travail ne se déclare pas comme un usage professionnel ou une activité de livraison. Le type de batterie, sa valeur et son mode de possession peuvent aussi influencer l’analyse du risque.
Ne retenez pas une proposition uniquement parce qu’elle affiche le prix le plus bas. Choisissez celle qui décrit clairement la protection de votre moto ou scooter électrique, de sa batterie et de vos trajets à La Réunion. Avant de signer, relisez les conditions particulières : elles confirment les garanties, les montants, les franchises et les exclusions applicables à votre situation.