Sur un devis d’assurance moto, la franchise désigne la part d’un sinistre garanti qui reste à votre charge. Elle peut modifier fortement l’indemnisation après un accident, un vol ou un acte de vandalisme. Avant de choisir une formule, lisez donc le montant de la franchise pour chaque garantie, et pas seulement la cotisation annuelle.
La franchise moto réduit le montant de l’indemnisation
La franchise n’est pas une pénalité automatique. C’est la somme, ou la règle de calcul, prévue au contrat pour répartir le coût d’un sinistre entre l’assureur et l’assuré. Elle s’applique lorsque la garantie concernée a été souscrite et que le sinistre n’est pas exclu. Son montant figure généralement dans les conditions particulières, à rapprocher des conditions générales.
Une même assurance moto peut prévoir plusieurs franchises. Les dommages tous accidents, le vol, l’incendie, les accessoires et l’assistance peuvent chacun avoir leurs propres règles. Ne vous limitez donc pas à une ligne « franchise » sur le devis. Demandez le détail par garantie, ainsi que les éventuelles majorations prévues pour certains conducteurs ou certaines situations.
Quatre mécanismes à reconnaître sur un devis
| Type de franchise | Fonctionnement | Exemple pratique |
|---|---|---|
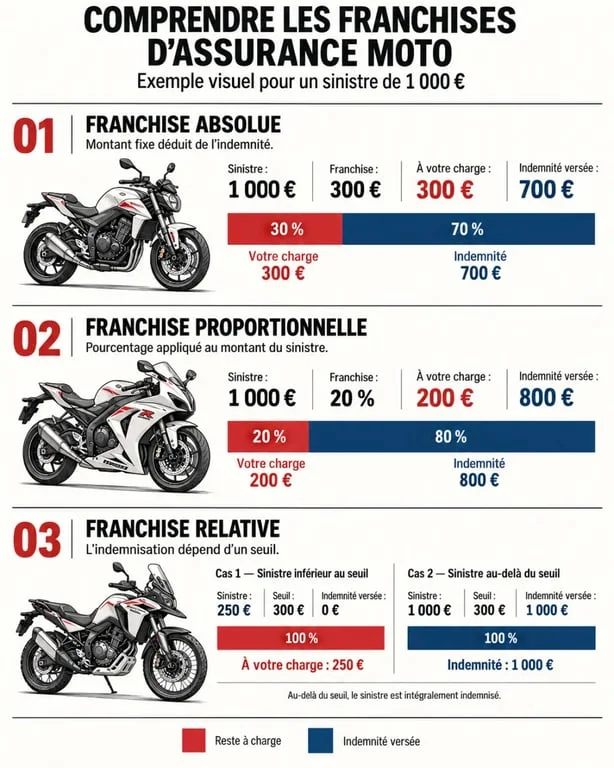
| Absolue | Elle est déduite de l’indemnisation dans tous les cas prévus par le contrat. | Pour 1 000 € de dommages et 200 € de franchise, l’indemnité est de 800 €. |
| Proportionnelle | Elle correspond à un pourcentage du sinistre, souvent encadré par un minimum et un maximum. | Avec une franchise de 15 %, le montant varie selon le coût des réparations. |
| Relative | Elle fonctionne comme un seuil : sous ce seuil, aucune indemnisation n’est versée ; au-dessus, l’assureur intervient selon la règle contractuelle. | Avec un seuil de 200 €, un dommage de 180 € peut ne donner lieu à aucun remboursement. |
| Kilométrique | Elle concerne surtout l’assistance et fixe une distance minimale avant le dépannage. | Une assistance 0 km peut intervenir dès le domicile, selon les conditions du contrat. |
Pourquoi la franchise relative demande une vérification
La franchise relative est moins intuitive qu’une somme fixe. Avec un seuil de 200 €, un sinistre évalué à 200 € ou moins peut ne donner lieu à aucune indemnisation. Au-delà, les modalités prévues au contrat s’appliquent. Cette règle compte particulièrement pour les petits dommages, comme une chute à faible vitesse ou une dégradation limitée.
Calculer votre reste à charge avant de signer
Pour une franchise absolue, le calcul est direct : montant indemnisable − franchise = indemnité versée. Si les réparations sont estimées à 1 600 € et que la franchise atteint 300 €, l’assureur verse 1 300 €, sous réserve du plafond, de la vétusté et des conditions de garantie.
Avec une franchise proportionnelle de 15 %, un sinistre de 2 000 € entraîne un reste à charge de 300 €. Vérifiez toutefois la présence d’un minimum ou d’un maximum. Une formule indiquant « 15 % avec un minimum de 200 € » ne correspond pas à une franchise fixe : le montant évolue avec le coût du dommage, tout en respectant le seuil prévu.
La franchise n’est pas le seul élément qui réduit l’indemnité
La franchise n’est qu’un des paramètres à prendre en compte. La vétusté, la valeur retenue par l’expert et le plafond de garantie peuvent aussi réduire le montant versé. Une franchise basse ne garantit donc pas une indemnisation élevée. La valeur d’achat, la valeur de remplacement et les plafonds applicables aux accessoires comptent également.
Accident, vol ou panne : quand la franchise peut s’appliquer
Après un accident responsable, la franchise prévue pour les dommages causés à votre moto reste généralement à votre charge si la garantie a été souscrite. En cas de torts partagés, son application dépend de la répartition des responsabilités et des clauses du contrat.
Lorsqu’un tiers responsable est clairement identifié, votre assureur peut exercer un recours contre son assureur. Dans ce cas, la franchise peut ne pas rester à votre charge, selon les circonstances et les règles contractuelles. Après un délit de fuite ou un accident sans tiers identifié, elle peut en revanche rester applicable, même si vous n’avez pas causé le dommage.
Pour le vol, l’incendie et le vandalisme, la réponse dépend de la formule choisie et des conditions de prévention. Le contrat peut notamment prévoir un antivol obligatoire, des exigences liées au stationnement, un délai de déclaration ou la remise de justificatifs. Vérifiez aussi la franchise applicable aux équipements du motard et aux accessoires : elle peut différer de celle qui concerne les dommages au véhicule.
En cas de panne, la question porte surtout sur l’assistance et sa distance d’intervention. Une assistance 0 km peut permettre une intervention dès le domicile, selon le contrat. Une franchise kilométrique peut limiter cette prise en charge lorsque la panne survient à proximité du lieu de stationnement habituel.
Comparer deux devis sans retenir seulement la cotisation la moins chère
Une franchise élevée peut contribuer à réduire la cotisation, puisque vous acceptez un reste à charge plus important en cas de sinistre. Ce choix peut convenir à un conducteur expérimenté, à une moto de faible valeur ou à un usage occasionnel. Une franchise basse apporte davantage de prévisibilité à un motard qui utilise sa machine chaque jour, stationne dans une zone exposée ou souhaite protéger une moto récente.
- Comparez le montant et le type de franchise pour chaque garantie.
- Vérifiez les garanties incluses : responsabilité civile, vol-incendie, collision ou dommages tous accidents.
- Repérez les plafonds, les exclusions, les conditions de vétusté et les modalités d’expertise.
- Contrôlez la protection corporelle du conducteur, distincte des dommages matériels.
- Examinez l’assistance en cas de panne et la présence éventuelle d’une assistance 0 km.
- Demandez si un rachat de franchise est disponible, avec ses limites et son surcoût.
Le rachat de franchise peut réduire ou supprimer le reste à charge pour certaines garanties. Il n’est toutefois pas toujours total et peut exclure certains sinistres. Cette option peut être pertinente si une franchise élevée déséquilibrerait votre budget après un accident, un vol ou une autre dégradation garantie.
Le bon devis n’est donc pas forcément celui qui affiche la cotisation mensuelle la plus basse. C’est celui dont les garanties, les exclusions, les plafonds, les conditions d’indemnisation et la franchise correspondent à la valeur de votre moto et à votre usage.