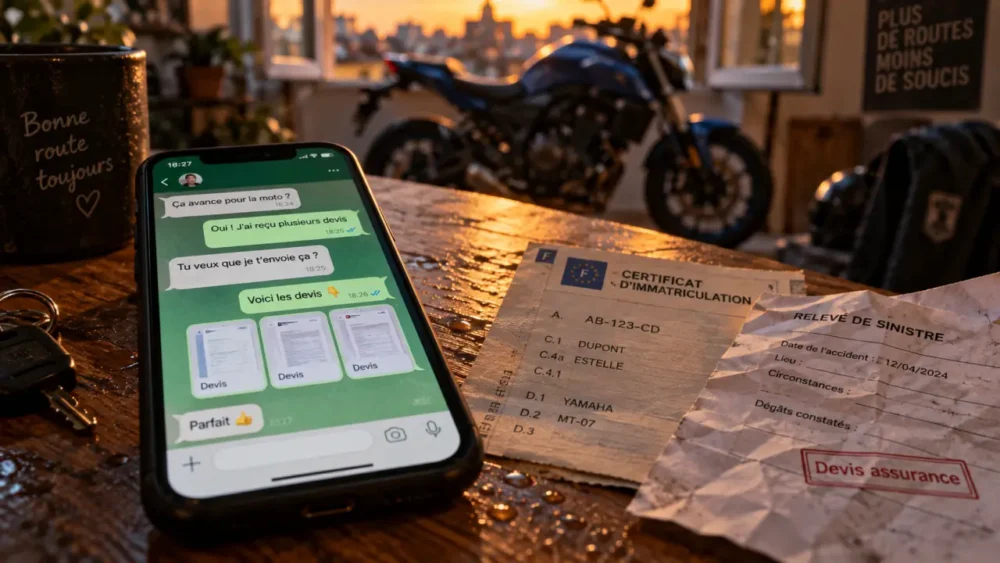
Obtenir un devis d’assurance moto à La Réunion peut être rapide, y compris par WhatsApp lorsqu’un assureur, un courtier ou un conseiller propose réellement ce canal. Pour recevoir une proposition adaptée, transmettez des informations précises sur votre deux-roues et votre profil, puis comparez les garanties réelles au-delà du prix affiché.
Demander un devis d’assurance moto par WhatsApp sans perdre d’informations
WhatsApp facilite un premier échange. Vous pouvez présenter votre besoin, envoyer des photos ou transmettre les justificatifs demandés. Ce canal n’est toutefois pas systématiquement proposé. Avant d’envoyer vos documents, vérifiez que le numéro utilisé est bien le contact professionnel officiel et demandez comment vos données seront traitées.
Le message utile à envoyer au conseiller
Pour éviter les échanges incomplets, indiquez dès le premier message le type de véhicule, scooter, cyclomoteur, moto ou quad homologué, sa cylindrée, sa marque, son modèle, son année, son usage et votre commune de stationnement. Précisez aussi si vous recherchez une couverture au tiers, une formule plus protectrice ou plusieurs propositions. Le professionnel pourra ainsi identifier rapidement les éléments manquants.
Préparez généralement la carte grise, le permis de conduire, le relevé d’informations si vous avez déjà été assuré et vos antécédents de sinistre. Pour un véhicule récemment acheté, ajoutez ses caractéristiques exactes et la date souhaitée de prise d’effet. Une réponse honnête sur le bonus-malus, une résiliation ou un usage professionnel évite de recevoir un devis qui ne pourrait pas être maintenu lors de la souscription.
Choisir la formule selon la valeur de votre deux-roues
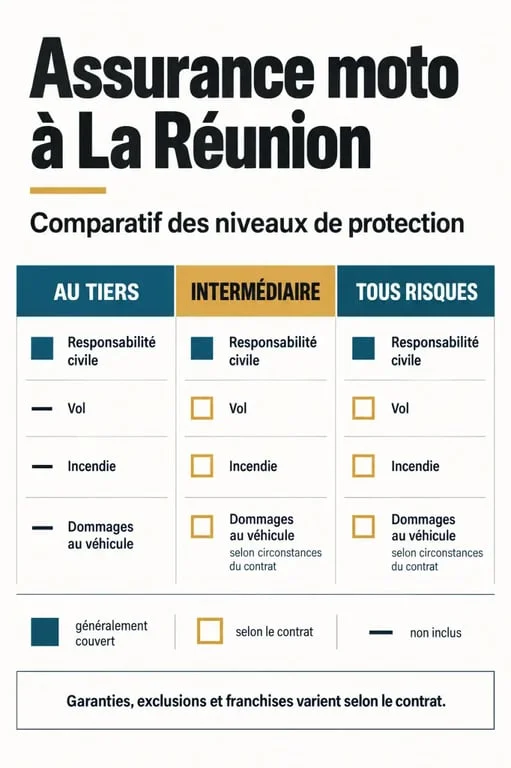
À La Réunion comme ailleurs, la responsabilité civile est le minimum légal. Elle indemnise les dommages matériels et corporels causés aux tiers, mais ne protège pas votre moto en cas de chute responsable, de vol ou d’incendie. Le niveau de couverture dépend donc de la valeur du véhicule, de votre budget et du reste à charge que vous acceptez après un sinistre.
| Formule | Protection habituelle | Profil concerné |
|---|---|---|
| Au tiers | Responsabilité civile, avec des options possibles selon le contrat | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Garantie au tiers complétée, souvent par le vol et l’incendie | Scooter ou moto dont la perte serait difficile à absorber |
| Tous risques | Dommages au véhicule, selon les circonstances prévues au contrat | Moto récente, financée ou de valeur élevée |
Ne choisissez pas une formule uniquement parce qu’elle porte l’étiquette « tous risques ». Les garanties, exclusions, plafonds et franchises varient d’un contrat à l’autre. Demandez notamment comment la moto sera évaluée après un sinistre : valeur vénale, valeur de remplacement, valeur catalogue ou valeur à dire d’expert. Cette modalité peut modifier fortement l’indemnisation d’un véhicule entretenu ou équipé.
Les garanties à examiner dans le contexte réunionnais
Au-delà de la formule, examinez les garanties qui protègent votre mobilité au quotidien. Le vol, l’incendie, le dépannage-remorquage, la protection juridique et la protection du conducteur répondent à des situations différentes. Les équipements du motard, comme le casque, les gants, les vêtements et certains accessoires, ne sont pas automatiquement couverts. Leur prise en charge dépend du contrat et de ses limites.
Pluies intenses, vents et stationnement : ce qui doit être écrit
Les épisodes de fortes pluies, de vents violents, d’inondation ou de cyclone imposent une lecture attentive des garanties liées aux catastrophes naturelles et aux événements climatiques. Ne supposez pas qu’un dommage est couvert uniquement parce qu’il résulte d’un épisode météo. Vérifiez les conditions de déclenchement, la franchise applicable, les exclusions et les démarches de déclaration. Le lieu de garage ou de stationnement compte aussi, notamment pour le risque de vol.
Une moto garée dehors peut être visible sous un lampadaire, mais cette visibilité ne remplace pas les conditions de sécurité prévues au contrat. Il peut s’agir d’un emplacement fermé, d’un antivol homologué, d’un point d’ancrage ou d’un justificatif à fournir après un vol. Vérifiez ces exigences avant la souscription pour éviter une mauvaise surprise au moment de l’indemnisation.
Pourquoi deux devis similaires peuvent afficher des prix différents
La cotisation ne dépend pas seulement de la cylindrée. L’assureur étudie aussi la marque et le modèle, l’âge du conducteur, l’ancienneté du permis, le bonus-malus, les sinistres passés, l’usage privé ou domicile-travail, l’usage professionnel et le mode de stationnement. Un scooter 50 cm³, une moto 125 cm³, une grosse cylindrée ou un quad homologué ne présentent pas les mêmes caractéristiques de risque.
Jeune conducteur, malus ou résiliation : jouer la transparence
Un permis récent, un malus ou une résiliation ne rendent pas forcément l’assurance inaccessible. Ces situations peuvent toutefois limiter les solutions proposées ou modifier les conditions tarifaires. Déclarez votre situation dès la demande de devis. Un dossier complet permet d’orienter la recherche vers des interlocuteurs qui étudient les risques aggravés, plutôt que de comparer des offres incompatibles avec votre profil.
Comparer les propositions avant de souscrire
Une demande unique peut parfois être étudiée par plusieurs partenaires. Cette démarche facilite la comparaison, à condition d’examiner des offres présentant un niveau de garantie comparable. Consultez le montant de la franchise, les plafonds d’indemnisation, l’assistance au véhicule et au conducteur, les conditions de prêt du guidon, ainsi que les exclusions liées au vol, à l’usage ou au défaut d’équipement de sécurité.
- Vérifiez que l’usage déclaré correspond à votre réalité : loisirs, trajets domicile-travail ou activité professionnelle.
- Comparez la protection du conducteur, pas seulement celle de la moto.
- Contrôlez les conditions concernant le casque, les accessoires et les équipements.
- Demandez une explication claire des garanties climatiques et des franchises.
- Ne transmettez vos pièces via WhatsApp qu’après avoir confirmé l’identité du professionnel et la disponibilité de ce canal.
À Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon, Saint-André ou dans une autre commune de l’île, le meilleur devis est celui qui décrit clairement ce qui est couvert, ce qui reste à votre charge et les conditions à respecter. Relisez la proposition avant de signer. Quelques vérifications ciblées valent mieux qu’une garantie découverte trop tard après un sinistre.