Demander un devis d’assurance moto au kilomètre à La Réunion peut être intéressant si votre deux-roues sert surtout aux balades, aux trajets occasionnels ou à une courte liaison domicile-travail. Le tarif dépend toutefois de plusieurs éléments : le kilométrage prévu, la méthode de suivi, les conséquences d’un dépassement et les garanties adaptées aux risques de l’île.
À qui s’adresse vraiment l’assurance moto au kilomètre ?
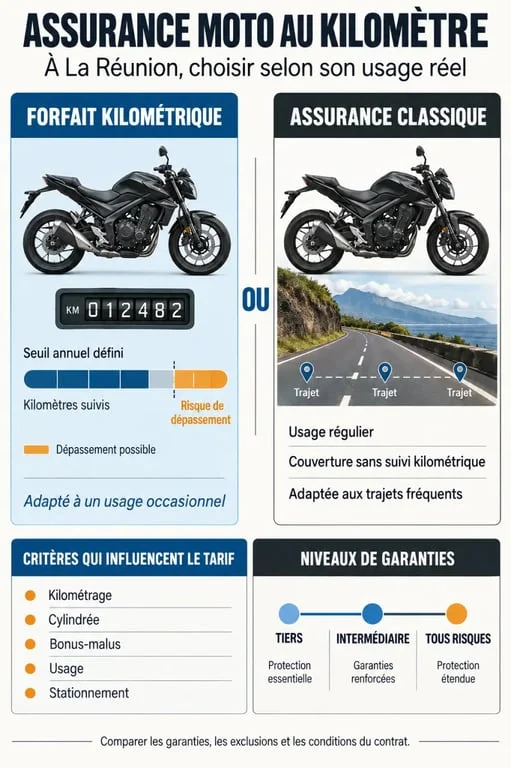
Cette formule repose sur un forfait kilométrique annuel. Vous estimez votre usage et bénéficiez d’un tarif adapté à un faible roulage, selon les conditions de l’assureur. Elle peut concerner une moto, un scooter, un cyclomoteur 50 cm³ ou une 125 cm³. Une assurance classique ne limite pas nécessairement le kilométrage. Elle convient davantage à un conducteur qui roule régulièrement dans plusieurs secteurs de l’île.
Estimer son kilométrage sans se tromper
Avant de remplir une demande, additionnez vos trajets hebdomadaires habituels, vos déplacements vers Saint-Denis, Saint-Pierre ou Saint-Paul, vos sorties de loisirs et les périodes pendant lesquelles la moto reste immobilisée. Gardez une marge réaliste : un forfait trop bas peut perdre son intérêt si le contrat prévoit une régularisation en cas de dépassement. Demandez aussi si les kilomètres sont relevés, déclarés ou contrôlés, et quelle règle s’applique au-delà du seuil choisi.
Une moto secondaire peut rester immobilisée plusieurs jours, puis être utilisée davantage pendant les week-ends ou les vacances. Il faut donc distinguer l’usage habituel des déplacements possibles. Un scooter réservé aux courses de proximité n’a pas le même besoin qu’une moto utilisée chaque week-end pour traverser l’île. Le forfait doit laisser une marge suffisante pour les imprévus.
Comparer le tarif au-delà de la réduction annoncée
Le kilométrage compte, mais il ne suffit pas à déterminer le prix. La cylindrée, le modèle, l’âge du conducteur, l’ancienneté du permis, le bonus-malus, les sinistres passés, l’usage déclaré et le lieu de stationnement entrent aussi dans l’évaluation. Un garage fermé ou un stationnement sécurisé peut notamment influencer l’appréciation du risque de vol.
| Situation | Formule souvent cohérente | Point à contrôler |
|---|---|---|
| Usage loisir très occasionnel | Forfait au kilomètre | Seuil annuel et dépassement |
| Trajets domicile-travail fréquents | Forfait élevé ou contrat classique | Usage déclaré et assistance |
| Moto récente ou de valeur | Intermédiaire ou tous risques | Vol, dommages et indemnisation |
| Scooter ancien à faible valeur | Au tiers enrichi | Franchise et garantie du conducteur |
Certaines offres annoncent jusqu’à 35 % de réduction sous 2 000 km par an ou jusqu’à 25 % sous 4 000 km par an. Ces chiffres donnent un premier repère, mais ils ne permettent pas de départager deux devis. Comparez la cotisation finale, la franchise, les plafonds d’indemnisation et les options, toujours à garanties équivalentes.
Choisir les garanties adaptées aux routes réunionnaises
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais elle ne protège pas automatiquement votre moto ni vos propres blessures. Une formule au tiers peut convenir à un véhicule ancien. Une formule intermédiaire ajoute souvent le vol, l’incendie ou les événements climatiques. Le tous risques offre une protection plus large contre les dommages matériels, selon les conditions du contrat.
Les options qui font une vraie différence
La garantie du conducteur mérite une lecture attentive, notamment pour son plafond et ses conditions d’intervention en cas d’accident responsable. L’assistance 0 km évite de devoir parcourir une distance minimale avant d’être dépanné. Elle peut intervenir après une panne, une crevaison ou un accident près du domicile, selon la formule choisie. Vérifiez aussi la couverture des équipements du pilote, des accessoires, du top-case et l’existence d’un véhicule de remplacement après un vol.
À La Réunion, lisez précisément les clauses relatives aux fortes pluies, aux inondations, aux vents violents, aux cyclones, aux catastrophes naturelles et aux autres événements climatiques. La présence d’une garantie ne suffit pas : vérifiez les exclusions, la franchise applicable, les obligations de stationnement et les modalités de déclaration du sinistre.
Préparer une demande de devis exploitable rapidement
Un devis précis nécessite des informations cohérentes. Préparez la carte grise, le permis de conduire, le relevé d’informations si vous avez déjà été assuré, la date d’achat du véhicule, son modèle, sa cylindrée, votre bonus-malus et l’usage envisagé. Indiquez également la commune de résidence, le mode de stationnement et le kilométrage annuel estimé.
- Précisez si la moto sert aux loisirs, aux trajets domicile-travail ou à un usage professionnel.
- Demandez si les jeunes conducteurs, les grosses cylindrées ou les profils avec des antécédents particuliers sont acceptés.
- Comparez les franchises applicables au vol, aux dommages et aux événements climatiques.
- Contrôlez les limites territoriales de l’assistance et la procédure de déclaration.
- Conservez une copie du devis et des conditions proposées avant de souscrire.
Un assureur direct propose son propre contrat. Un courtier peut solliciter plusieurs partenaires et présenter différentes solutions. Dans les deux cas, demandez une proposition écrite qui détaille le forfait, les garanties, les exclusions et le coût total. Une demande gratuite et sans engagement permet de comparer les offres avant de choisir une couverture adaptée à votre usage réel.