Pour obtenir un devis d’assurance moto à La Réunion, préparez les informations concernant votre deux-roues, votre profil et son usage. Vous pourrez ainsi comparer un tarif adapté, choisir vos garanties et organiser le règlement de vos cotisations. Le prélèvement automatique simplifie les paiements, mais sa mise en place intervient généralement après une première étape de souscription.
Les informations qui rendent un devis moto vraiment personnalisé
Un devis pertinent ne dépend pas uniquement du modèle de la moto. L’assureur ou le conseiller évalue le niveau de risque pour proposer une formule et une cotisation cohérentes. Moto, scooter, cyclomoteur, quad ou flotte de véhicules, chaque catégorie nécessite une étude adaptée.
- Vos coordonnées, votre adresse à La Réunion et votre date de naissance ;
- Votre permis, votre ancienneté de conduite et votre historique de sinistres ;
- Votre bonus-malus, lorsqu’il s’applique ;
- La marque, le modèle, la cylindrée, la valeur et la date de première mise en circulation du véhicule ;
- L’usage personnel ou professionnel, le kilométrage estimé et les conditions de stationnement ;
- Le niveau de protection recherché, ainsi que les équipements ou accessoires à assurer.
Vous pouvez transmettre ces éléments par un formulaire en ligne, une demande de rappel ou un échange téléphonique. Le conseiller pourra préciser les critères qui influencent le prix, comme l’expérience du pilote, la puissance de la moto, sa valeur, la fréquence d’utilisation ou les antécédents d’assurance. Cette préparation évite de comparer des offres qui semblent proches, mais dont les garanties et les franchises diffèrent.
Choisir la formule selon le risque que vous souhaitez garder à votre charge
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les dommages subis par votre moto ni nécessairement vos propres blessures. Le choix entre un tarif réduit et une protection plus large dépend de la valeur du deux-roues et de votre capacité à assumer une dépense imprévue.
| Formule | Protection principale | À examiner avant de souscrire |
|---|---|---|
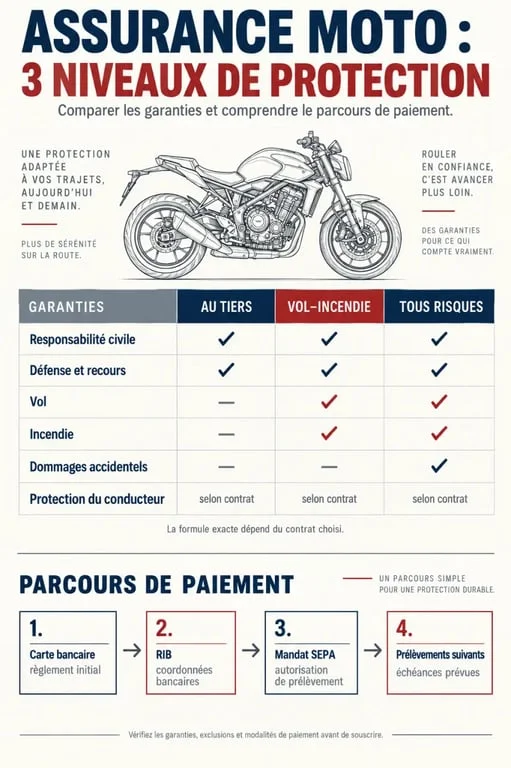
| Au tiers | Responsabilité civile et garanties de base selon le contrat | Protection du conducteur, assistance, défense pénale et recours |
| Vol-incendie | Socle au tiers complété par une protection contre le vol et l’incendie | Conditions de stationnement, franchise et modalités d’indemnisation |
| Tous risques | Couverture plus large, incluant généralement les dommages tous accidents | Franchise, vétusté, plafond d’indemnisation et exclusions |
Les garanties qui font la différence au quotidien
Au-delà de la formule, examinez l’assistance panne et accident, notamment son éventuelle intervention à 0 kilomètre, la garantie conducteur, la protection juridique et la possibilité d’obtenir un véhicule de remplacement après un vol. L’équipement du conducteur, les accessoires et le contenu du top-case peuvent aussi bénéficier d’une protection dédiée. Vérifiez les plafonds, les conditions d’application et le montant restant à votre charge après un sinistre.
La franchise mérite une attention particulière. Une franchise faible peut réduire le reste à payer après un sinistre, mais elle peut augmenter la cotisation. À l’inverse, accepter une franchise plus élevée peut convenir à une moto ancienne, à condition de pouvoir régler cette somme si un incident survient. Comparez donc le prix du contrat avec le niveau de dépense que vous êtes réellement prêt à assumer.
Prélèvement automatique : comprendre le parcours carte bancaire, RIB et mandat SEPA
Le prélèvement automatique simplifie le règlement des échéances, qu’elles soient mensuelles ou fixées selon une autre périodicité prévue au contrat. Chez Flexi Assurance, le premier règlement s’effectue par carte bancaire. Les cotisations suivantes peuvent ensuite être réglées par prélèvement automatique.
À quoi servent le RIB et le mandat SEPA ?
Le RIB identifie le compte bancaire à débiter. Le mandat SEPA correspond à votre autorisation de prélèvement. Il relie le titulaire du compte, le créancier et les échéances prévues. Pour activer ce moyen de paiement, transmettez un RIB lisible et complétez le mandat demandé. Conservez une copie des documents et la date de prélèvement communiquée lors de la souscription.
En cas de changement de banque, prévenez l’assureur avant la prochaine échéance et transmettez vos nouvelles coordonnées bancaires. Si un prélèvement est rejeté, contactez rapidement le service concerné. Des frais, un retard de paiement ou une interruption de garanties peuvent découler des conditions contractuelles. Vous pouvez contester un prélèvement ou révoquer un mandat auprès de votre banque, mais cette démarche ne remplace ni la résiliation du contrat ni le paiement des sommes dues.
Comparer un devis à La Réunion sans regarder uniquement la cotisation
Pour comparer deux devis d’assurance moto, placez les garanties au même niveau d’exigence. Un prix attractif peut correspondre à une franchise plus élevée, une assistance plus limitée ou des plafonds d’équipement moins importants. Demandez les documents contractuels et vérifiez les exclusions liées au vol, à l’usage, à la conduite ou au stationnement.
- Choisissez un niveau de couverture adapté à la valeur de votre moto et à vos trajets.
- Comparez les franchises, les plafonds d’indemnisation et les délais éventuels.
- Contrôlez la garantie conducteur, qui protège le pilote y compris lorsqu’il est responsable de l’accident.
- Validez les modalités de paiement, la date d’échéance et les pièces nécessaires au mandat SEPA.
- Demandez l’aide d’un conseiller si une garantie ou une condition reste imprécise.
Un interlocuteur local ou joignable à distance peut vous accompagner dans la demande de devis, la souscription et les modifications ultérieures. Avant de signer, relisez le récapitulatif. Le véhicule assuré, le conducteur déclaré, les garanties retenues, la franchise, le montant de la cotisation et le mode de paiement doivent correspondre à votre choix.