À La Réunion, un jeune motard peut demander un devis dès l’achat de son scooter ou de sa moto. Il doit déclarer précisément son permis, son véhicule et son usage. L’objectif est de trouver une prime adaptée, mais aussi de vérifier que les garanties fonctionneront réellement en cas d’accident, de vol ou d’intempéries.
Préparer une demande de devis vraiment comparable
Un devis d’assurance moto jeune permis dans le 974 repose sur plusieurs informations précises. Plus elles sont exactes, plus les propositions reçues peuvent être comparées utilement. L’assureur, le courtier ou l’intermédiaire étudie notamment l’ancienneté du permis, le type de deux-roues, la commune de résidence, l’usage et les conditions de stationnement.
Les documents et renseignements à réunir
- Le permis de conduire et sa date d’obtention ;
- La carte grise, ou les caractéristiques de la moto avant son immatriculation ;
- Le relevé d’informations si vous avez déjà été assuré ;
- La cylindrée, la puissance, la valeur, l’année et le modèle du véhicule ;
- L’usage déclaré : loisirs, trajets domicile-travail ou activité professionnelle ;
- Le lieu de stationnement habituel : garage fermé, cour, parking collectif ou voie publique.
Demandez plusieurs devis sur une base identique. Comparer une formule au tiers avec une formule tous risques uniquement sur le prix n’est pas pertinent. Les franchises, les plafonds et les exclusions peuvent modifier fortement l’indemnisation réelle.
Jeune permis, A2 ou scooter : quels profils peuvent être étudiés ?
Le terme « jeune conducteur » ne désigne pas uniquement l’âge. Il peut aussi concerner un motard dont le permis est récent, notamment un titulaire du permis A2 depuis moins de 3 ans. Ce permis autorise la conduite de motos dont la puissance ne dépasse pas 35 kW, soit 47,5 ch. Les critères d’acceptation et la surprime éventuelle varient ensuite selon l’assureur.
50 cm³, 125 cm³ et moto A2 : déclarer le bon véhicule
Un scooter 50 cm³, une moto ou un scooter 125 cm³ et une moto compatible avec le permis A2 ne présentent pas le même niveau de risque pour l’assureur. La cylindrée compte, mais le modèle, la valeur, le caractère sportif, l’exposition au vol et le coût des réparations entrent aussi dans l’analyse. Une grosse cylindrée peut être plus difficile à assurer pour un novice, surtout si elle n’est pas compatible avec les droits du permis détenu.
Un jeune permis qui utilise une 125 cm³ ne doit pas considérer que son expérience automobile suffit à écarter les conditions propres au deux-roues. L’assureur examine le titre de conduite adapté et l’historique d’assurance. En cas de refus, un courtier peut orienter le dossier vers des partenaires susceptibles d’étudier ce profil, sans que l’acceptation soit automatique.
Ce qui fait monter ou baisser le tarif dans le 974
La surprime jeune conducteur peut s’ajouter à la prime lorsque l’expérience est limitée. Elle n’est pas le seul facteur pris en compte. Le bonus-malus, les sinistres antérieurs, l’âge, le véhicule, l’usage et les garanties choisies influencent aussi le devis. Un contrat moins cher peut prévoir une franchise plus élevée ou des garanties plus limitées.
| Élément étudié | Effet possible sur le devis |
|---|---|
| Permis récent ou antécédents limités | Prime et conditions d’acceptation potentiellement plus strictes |
| Moto puissante, récente ou convoitée | Risque de dommages ou de vol évalué plus haut |
| Usage domicile-travail ou professionnel | Fréquence de circulation et besoins de couverture différents |
| Stationnement non sécurisé | Impact possible sur la garantie vol et son tarif |
| Bonus-malus et sinistres | Influence directe sur le niveau de prime |
Le stationnement mérite une attention particulière à La Réunion. Une moto garée chaque nuit dans un garage et une moto laissée sur un parking ouvert n’exposent pas l’assureur au même risque, même si elles ont la même carte grise. La visibilité, l’accès, la présence d’un antivol et l’exposition aux ruissellements peuvent modifier l’analyse. Décrivez donc précisément le lieu de stationnement pour choisir une garantie vol cohérente avec votre situation.
Choisir la formule selon la valeur de la moto et vos risques réels
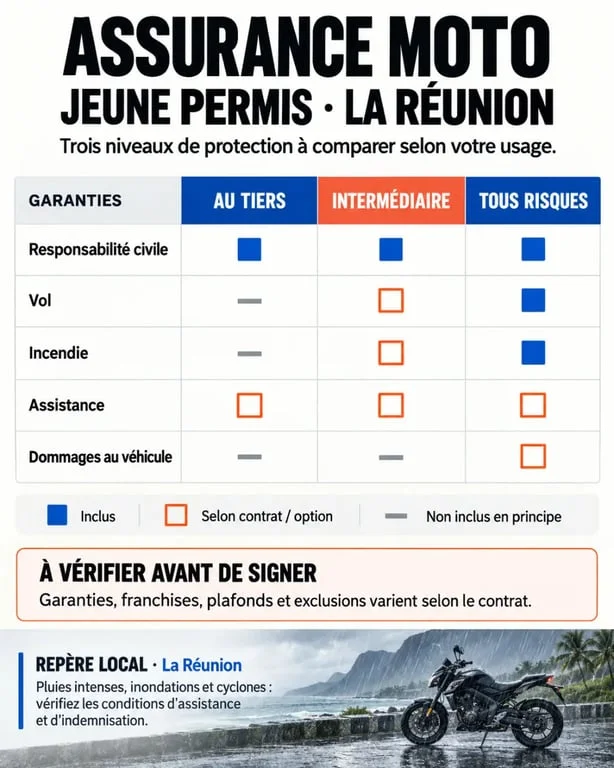
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais pas ceux subis par votre propre moto. Pour un jeune permis, le choix consiste à protéger ce qui serait le plus difficile à remplacer financièrement : le véhicule, le conducteur ou les deux.
| Formule | Protection habituelle | Profil pertinent |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours | Scooter ou moto de faible valeur, budget très contraint |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie, l’assistance ou le bris de glace | Deux-roues utilisé régulièrement et exposé au stationnement extérieur |
| Tous risques | Garanties étendues, dont dommages tous accidents selon les conditions | Moto récente, financée ou coûteuse à réparer |
Contrôlez aussi la sécurité du conducteur. Elle couvre les conséquences corporelles d’un accident, y compris lorsque vous êtes responsable. Les équipements du motard, le top case et les accessoires peuvent nécessiter une garantie dédiée, avec un plafond spécifique. Enfin, l’assistance en cas de panne ou d’accident, éventuellement à 0 kilomètre, peut éviter une situation difficile loin du domicile.
À La Réunion, lire les garanties climatiques et les franchises avant de signer
Les pluies intenses, les vents, les inondations et les cyclones rendent nécessaire une lecture attentive des conditions contractuelles. La mention « événements climatiques » ne suffit pas. Il faut aussi examiner les exclusions, la franchise et les modalités d’indemnisation. Les catastrophes naturelles et technologiques répondent également à des règles spécifiques prévues au contrat.
Les vérifications utiles avant la souscription
Avant de valider un devis, demandez ce qui est couvert si la moto est endommagée par une chute, un accident, une inondation ou un vent violent. Vérifiez la franchise restant à votre charge, le plafond d’indemnisation, la valeur retenue pour une moto d’occasion et les exigences antivol liées à la garantie vol. Pour un usage de livraison, de transport ou professionnel, une déclaration explicite est indispensable. Un usage mal déclaré peut compromettre la prise en charge.
Un devis clair doit permettre de comparer des garanties équivalentes, puis de choisir un accompagnement local auprès d’un assureur, d’un agent général ou d’un courtier si votre profil jeune permis nécessite des explications. Relisez les conditions particulières avant de souscrire. Elles définissent concrètement votre moto, votre usage, vos franchises et les limites de votre protection.