À La Réunion, l’hivernage ne correspond pas forcément à une saison froide. Il peut concerner une immobilisation volontaire, un séjour hors de l’île ou une moto devenue occasionnelle. Un devis d’assurance moto hivernage aide à mesurer la réduction possible sans supprimer les protections indispensables. Pour obtenir une offre adaptée, indiquez précisément la période d’arrêt, le lieu de garage et les garanties à conserver.
Obtenir un devis adapté à une moto peu utilisée à La Réunion
Avant de comparer les tarifs, vérifiez que l’option hivernage est bien disponible à La Réunion. Le lieu de résidence, la commune et l’adresse habituelle de stationnement peuvent influencer l’éligibilité et le prix. Un devis en ligne ou établi avec un conseiller doit mentionner votre moto, son usage annuel, son kilométrage estimé et les dates prévues d’immobilisation.
Les informations à préparer pour une simulation utile
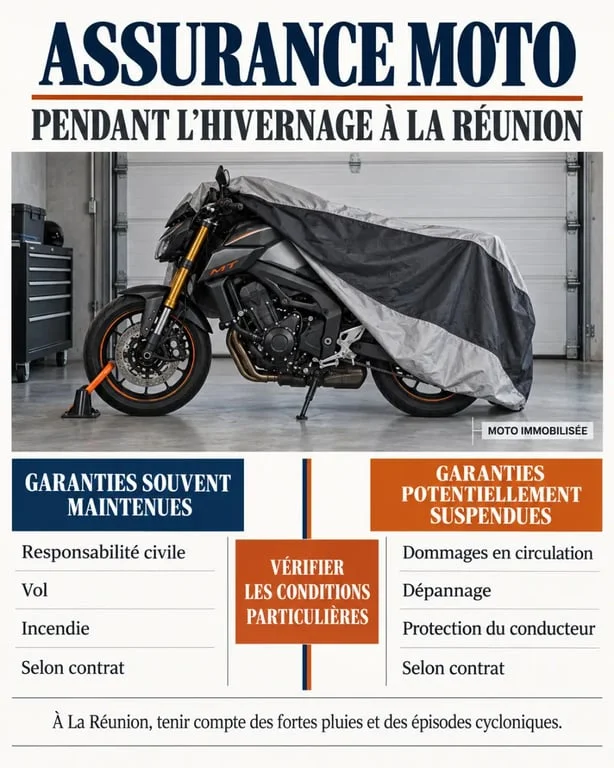
Préparez l’immatriculation ou les caractéristiques de la moto, votre historique d’assurance, le kilométrage annuel estimé et le type de stationnement. Précisez si le véhicule sera placé dans un garage privé, clos, fermé, couvert et sec lorsque le contrat l’exige. Demandez aussi si le vol, l’incendie et les sinistres climatiques restent couverts pendant la période hors circulation.
Ne comparez pas uniquement le montant de la mensualité. Une offre intéressante doit correspondre à votre usage réel. Une moto immobilisée plusieurs mois n’a pas les mêmes besoins qu’un deux-roues utilisé ponctuellement le week-end. Si les sorties restent imprévisibles, une assurance au kilomètre peut être plus adaptée qu’une suspension stricte des garanties.
Hivernage : ce qui reste assuré et ce qui peut être suspendu
L’hivernage correspond généralement à une suspension partielle des garanties liées à la circulation, et non à une résiliation du contrat. La responsabilité civile reste obligatoire pour tout véhicule terrestre à moteur, conformément à l’article L211-1. Résilier totalement le contrat tout en conservant une moto en état de rouler expose à un défaut d’assurance. L’amende forfaitaire est de 500 € et peut atteindre 3 750 € en justice.
| Protection | Pendant l’immobilisation | Point à vérifier |
|---|---|---|
| Responsabilité civile | Généralement maintenue | Obligation légale et conditions du contrat |
| Vol et incendie | Souvent maintenus | Exigences de garage et franchise |
| Catastrophes naturelles | Selon la formule | Événements garantis et exclusions |
| Dommages en circulation | Souvent suspendus | Interdiction de rouler pendant la période déclarée |
| Conducteur, équipements, dépannage | Variables ou suspendus | Plafonds, assistance 0 km et options |
Le contrat peut maintenir le vol, l’incendie, les catastrophes naturelles ou la défense pénale et recours, tout en suspendant les dommages tous accidents, la garantie conducteur, les accessoires et le dépannage sur route. Ne partez donc jamais du principe qu’une protection reste acquise. Les conditions particulières définissent le périmètre réel de l’indemnisation.
Lire les conditions comme avec une loupe avant de choisir
Le détail décisif tient parfois en quelques mots : « garage fermé », « absence de circulation », « délai de déclaration » ou « franchise majorée ». La lecture du tableau de garanties permet de distinguer une moto entreposée dans un box d’une moto stationnée sous un carport, dans un parking collectif ou à l’extérieur. Cette différence compte particulièrement à La Réunion, où les fortes pluies et les épisodes cycloniques doivent être pris en compte. Interrogez l’assureur sur les événements couverts, les mesures de sécurisation et les justificatifs à fournir après un sinistre.
Franchises, plafonds et exclusions : le vrai coût d’un sinistre
Une réduction de prime perd de son intérêt si la franchise vol ou incendie est élevée, si les équipements ne sont pas couverts ou si la valeur d’indemnisation est limitée. Comparez la franchise applicable, le plafond des accessoires, les règles de vétusté et le mode d’évaluation de la moto. Vérifiez également la protection corporelle du conducteur, qui peut être suspendue lorsque la moto est déclarée hors circulation.
Économie annoncée : comparer l’hivernage à l’assurance au kilomètre
La réduction dépend de la durée d’immobilisation, de la formule et de l’assureur. Les économies généralement annoncées pour un hivernage se situent entre 20 et 30 % de la prime annuelle. Certains contrats imposent une immobilisation minimale de 60 à 90 jours. La durée maximale est souvent comprise entre 3 et 6 mois, avec des possibilités allant jusqu’à 10 mois chez GMF.
- Chez GMF, un exemple de six mois fait passer la cotisation de 256,02 € à 185,58 €, soit 70,43 € d’économie.
- Matmut annonce jusqu’à 20 % de réduction, avec 10 % pour deux mois et 20 % pour quatre mois.
- MAIF propose un Bonus Hivernage de 10 % de décembre à février.
- Allianz annonce jusqu’à 35 % de réduction sous 2 000 km par an et jusqu’à 25 % sous 4 000 km par an.
Ces montants ne garantissent pas le tarif applicable à votre situation. Pour une moto qui roule rarement mais peut être utilisée à tout moment, comparez le gain d’une option hivernage avec celui d’une formule au kilomètre. Intégrez à votre calcul la cotisation, les franchises, les garanties conservées et le coût d’une éventuelle réactivation anticipée.
Déclarer l’arrêt et réactiver les garanties sans erreur
Effectuez la démarche avant le début de l’immobilisation. Contactez l’assureur ou utilisez l’espace client pour transmettre les dates de début et de fin, l’adresse de stationnement et les conditions de stockage. Conservez la confirmation écrite de l’activation ainsi que les consignes relatives à l’antivol, au garage ou à la batterie.
- Demandez si l’option est accessible à La Réunion.
- Faites préciser les garanties maintenues, suspendues et les franchises associées.
- Stationnez la moto conformément aux conditions prévues.
- Ne circulez pas pendant la période déclarée, même pour un trajet court.
- Demandez la réactivation des garanties avant toute reprise de route.
En cas de changement de garage, de déplacement de la moto ou de reprise imprévue, prévenez l’assureur avant d’agir. Un devis détaillé, complété par la lecture des conditions particulières, reste le moyen le plus sûr de réduire votre prime sans découvrir trop tard qu’une garantie essentielle était suspendue.