Demander un devis d’assurance moto sans engagement à La Réunion permet d’obtenir un tarif avant d’acheter un deux-roues, de changer d’assureur ou de remettre une moto en circulation. La demande est gratuite et ne vous oblige pas à souscrire. Elle sert à comparer des propositions adaptées à votre véhicule, votre profil et vos trajets sur l’île. Pour obtenir une estimation fiable, les informations déclarées doivent toutefois correspondre à votre situation réelle.
Un devis gratuit n’est pas encore un contrat d’assurance
Un devis estime une cotisation à partir des éléments saisis : conducteur, moto, garanties, usage et adresse de stationnement. Même lorsqu’il est accepté en ligne, il peut nécessiter la validation de pièces justificatives ou l’acceptation du risque par l’assureur. La couverture commence uniquement à la date d’effet indiquée dans les conditions de souscription.
Le terme sans engagement signifie que vous pouvez demander un ou plusieurs tarifs, les conserver, les comparer ou ne donner aucune suite. Il ne signifie pas que toutes les garanties sont automatiquement acquises au prix affiché. Une demande transmise à plusieurs partenaires peut élargir les possibilités de proposition, sans garantir l’acceptation par chacun.
Les informations à préparer pour une simulation fiable
Gardez à portée de main la carte grise ou les caractéristiques exactes du deux-roues, votre permis, sa date d’obtention et votre relevé d’informations si vous avez déjà été assuré. Indiquez aussi vos antécédents, votre bonus-malus, votre commune de résidence, le lieu de garage et l’usage réel : privé, domicile-travail, loisirs ou professionnel. Une déclaration imprécise peut modifier le tarif ou compromettre l’indemnisation en cas de sinistre.
Les 4 critères qui font varier un devis à La Réunion
- Le deux-roues : scooter 50 cm3, moto 125 cm3, grosse cylindrée, valeur, puissance, modèle et accessoires modifient l’exposition au risque.
- Le conducteur : âge, ancienneté du permis, historique de sinistres et bonus-malus influencent la cotisation et les conditions d’acceptation.
- L’usage déclaré : déplacements quotidiens, sorties occasionnelles et utilisation professionnelle ne présentent pas le même niveau de risque.
- Le stationnement : garage fermé, parking collectif ou voie publique influencent notamment l’évaluation du risque de vol.
À Saint-Denis, Saint-Paul, Saint-Pierre, Le Tampon, Saint-André ou dans une autre commune, ne vous fiez pas à un tarif théorique identique pour tous. Le bon devis tient compte du trajet réel, de la fréquence d’utilisation et de la façon dont la moto est protégée la nuit.
Le rythme d’utilisation compte aussi dans la comparaison. Une moto sortie uniquement le week-end ne connaît pas les mêmes démarrages, arrêts, embouteillages, averses soudaines et périodes de stationnement qu’un deux-roues utilisé chaque matin. Décrire précisément cet usage aide à choisir une assistance pertinente, un kilométrage cohérent et une formule adaptée à votre mobilité.
Comparer les formules au-delà du prix affiché
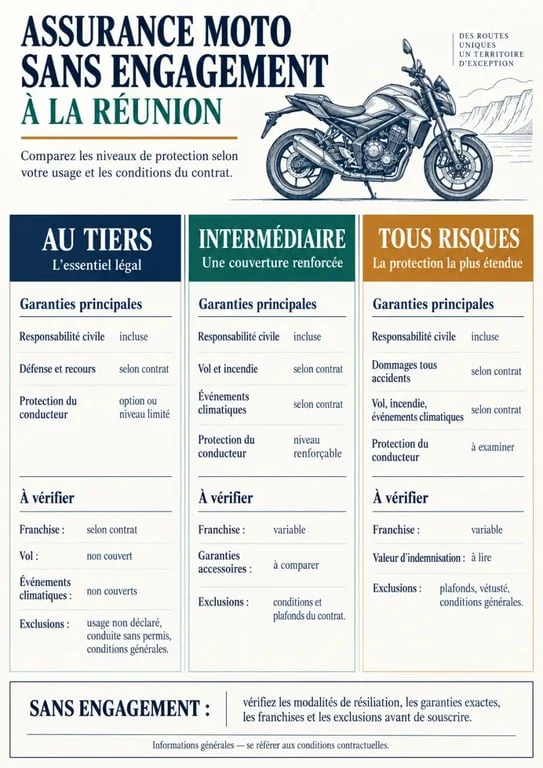
La responsabilité civile est obligatoire. Elle indemnise les dommages que vous causez aux tiers, mais ne couvre pas à elle seule les dégâts subis par votre moto ni vos blessures. Le niveau de protection varie ensuite selon la formule et les options choisies.
| Formule | Protection principale | À vérifier avant de choisir |
|---|---|---|
| Au tiers | Responsabilité civile | Défense pénale et recours, assistance éventuelle |
| Intermédiaire ou tiers étendu | Tiers complété par des garanties telles que le vol ou l’incendie | Conditions de vol, franchise, équipements et événements climatiques |
| Tous risques | Couverture plus large des dommages au véhicule, selon le contrat | Plafond, valeur d’indemnisation, vétusté et dommages exclus |
Pour une moto récente, financée ou difficile à remplacer, une formule étendue peut se justifier. Pour un scooter ancien de faible valeur, une cotisation plus légère avec une bonne protection du conducteur et une assistance peut être plus équilibrée. Comparez toujours à garanties équivalentes : un prix bas associé à une franchise élevée peut entraîner un reste à charge important après un accident.
Vol, cyclone et équipements : les lignes à lire avant de souscrire
À La Réunion, les épisodes de fortes pluies, vents violents, inondations ou cyclone invitent à examiner les clauses relatives aux événements climatiques et aux catastrophes naturelles. Ces dommages ne sont pas nécessairement inclus dans chaque formule. Leur prise en charge dépend des garanties souscrites et des conditions contractuelles. Vérifiez aussi les exclusions liées au stationnement, aux mesures antivol et aux délais de déclaration.
Franchises, plafonds et valeur du véhicule
La franchise est la somme qui peut rester à votre charge lors d’un sinistre garanti. Regardez son montant pour le vol, les dommages et les événements climatiques, ainsi que l’éventuelle possibilité de rachat. Contrôlez également le plafond d’indemnisation, la valeur retenue par l’expert, la vétusté et, si elle existe, la durée d’une garantie valeur d’achat. Ces éléments comptent davantage que la seule mensualité.
Protection du motard et des accessoires
Une chute peut toucher le conducteur bien plus durement que la moto. La protection corporelle du conducteur, l’assistance en cas de panne ou d’accident, la protection juridique et le véhicule de remplacement méritent donc une comparaison attentive. Le casque, les gants, le blouson, le top-case et les accessoires ne sont couverts que dans les limites prévues. Demandez les plafonds, les justificatifs requis et la prise en compte éventuelle de la vétusté.
Valider la bonne proposition sans perdre de temps
Avant de sélectionner une offre, alignez les devis sur les mêmes informations : même usage, mêmes conducteurs autorisés, même niveau d’assistance et garanties comparables. Lisez les exclusions, les plafonds et les franchises, puis vérifiez la date d’effet souhaitée. Un jeune conducteur, un conducteur malussé ou l’utilisateur d’une grosse cylindrée a intérêt à demander une analyse personnalisée plutôt qu’à retenir la première simulation.
Une fois la proposition choisie, transmettez les documents demandés et relisez les déclarations avant la signature. En cas de changement de moto, de commune ou de stationnement, signalez-le à votre assureur. Votre contrat doit correspondre à votre usage réel pour vous permettre de prendre la route avec une protection adaptée.