À La Réunion, demander un devis d’assurance moto avec assistance 0 km permet de vérifier si vous serez dépanné lorsque votre deux-roues refuse de démarrer devant chez vous ou sur son lieu de stationnement. Avant de choisir une formule, comparez les garanties, les franchises et les conditions de remorquage selon votre moto, votre usage et votre commune.
Obtenir un devis moto adapté à votre situation réunionnaise
Un devis pertinent ne dépend pas uniquement de la cylindrée. L’assureur ou le courtier étudie généralement la marque, le modèle, la valeur et l’âge du véhicule. Il tient aussi compte de votre âge, de l’ancienneté de votre permis, de votre bonus-malus et de vos antécédents. L’usage déclaré compte également : les trajets privés, le domicile-travail, les déplacements professionnels et les sorties occasionnelles ne présentent pas le même niveau de risque.
Indiquez le lieu de stationnement habituel. La moto peut dormir dans un garage fermé, une cour, un parking collectif ou sur la voie publique. Les conditions peuvent varier selon les zones desservies, de Saint-Denis à Saint-Pierre, en passant par Saint-Paul, Le Tampon, Saint-André ou les secteurs plus isolés. Une déclaration exacte évite qu’une garantie soit contestée au moment d’un sinistre.
Les éléments à préparer avant la demande
Pour obtenir plusieurs propositions comparables, rassemblez la carte grise, votre permis de conduire et, si vous avez déjà été assuré, votre relevé d’informations. Précisez l’identité du conducteur principal, les éventuels conducteurs secondaires, l’usage du véhicule et les garanties souhaitées. Les scooters 50 cm3, les 125 cm3, les grosses cylindrées, certains quads homologués et les motos électriques peuvent relever de conditions d’acceptation différentes.
Assistance 0 km : ce que cette garantie change vraiment
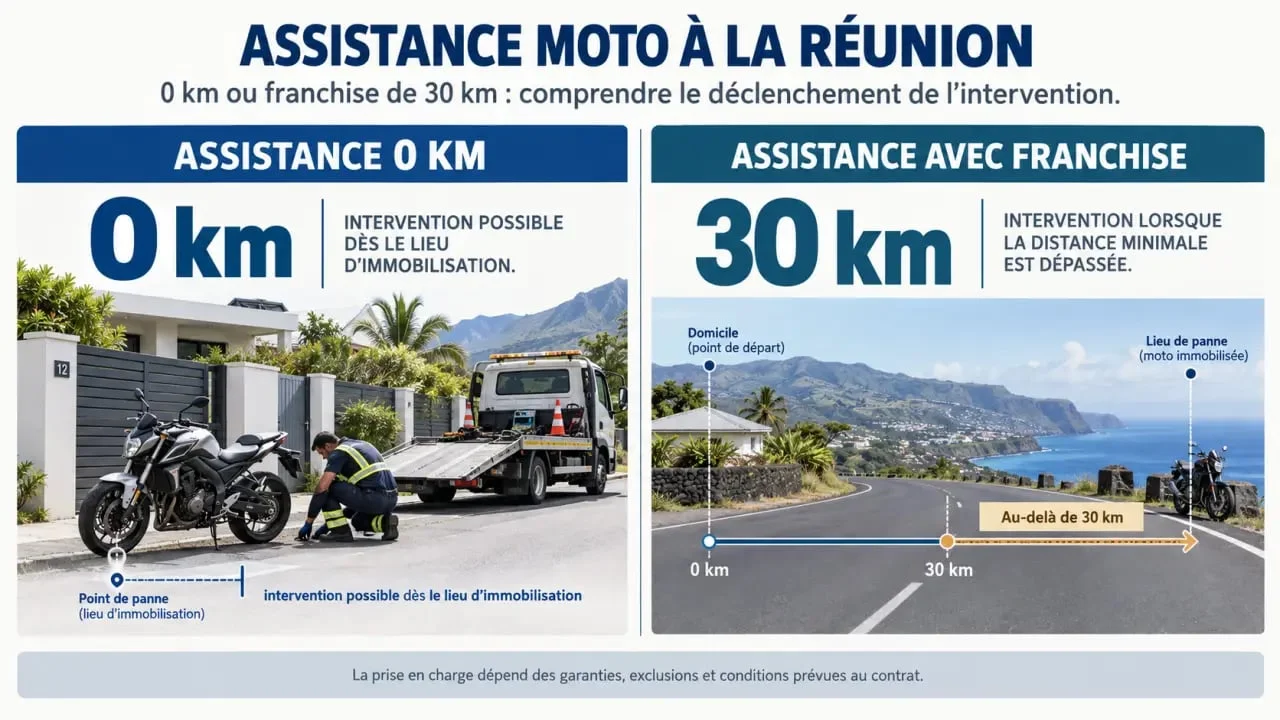
L’assistance 0 km signifie qu’aucune distance minimale ne doit être parcourue avant de solliciter un dépannage, lorsque le contrat prévoit cette garantie. Elle peut donc intervenir à domicile, au pied d’un immeuble ou sur le parking habituel après une panne, une crevaison ou un accident immobilisant. À l’inverse, une assistance assortie d’une franchise kilométrique de 30 km ne prend en charge la panne qu’au-delà de cette distance.
Panne, accident et crevaison : vérifiez les cas couverts
Le seul libellé « assistance » ne suffit pas. Certaines formules couvrent l’accident, mais limitent la panne. D’autres incluent la panne, l’accident et la crevaison. Contrôlez la disponibilité du service, les modalités de remorquage vers un garage, les frais restant éventuellement à votre charge et l’existence d’un véhicule de remplacement. Chez Allianz, l’assistance annoncée est disponible 24 h/24 et 7 j/7 selon les conditions du contrat. Cette disponibilité doit être vérifiée assureur par assureur.
Sur une île, l’assistance relie le lieu d’immobilisation, le dépanneur et le réparateur disponible. Demandez où la moto est remorquée lorsque le garage habituel est fermé, si le transport du conducteur est prévu et comment joindre l’assistance en cas de batterie déchargée, de crevaison ou d’erreur de carburant. Ces précisions rendent la garantie plus utile qu’une simple mention « 0 km ».
Choisir le bon niveau de couverture pour votre deux-roues
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Budget maîtrisé et moto de faible valeur |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Protection élargie sans aller jusqu’aux dommages tous accidents |
| Tous risques | Dommages à la moto, y compris en cas d’accident responsable selon les conditions | Moto récente, financée ou à forte valeur |
La responsabilité civile indemnise les dommages causés aux tiers, mais ne protège pas automatiquement votre moto ni vos blessures. La garantie du conducteur mérite une attention particulière : son plafond d’indemnisation et son seuil d’AIPP, c’est-à-dire d’atteinte permanente à l’intégrité physique et psychique, changent fortement d’un contrat à l’autre. Selon la formule, les niveaux peuvent aller jusqu’à 100 000 euros ou 1 000 000 euros.
Équipement, accessoires et risques climatiques
Le casque, le blouson, les gants, les accessoires, le top-case et son contenu ne sont pas forcément couverts au même niveau que la moto. Comparez le plafond, la vétusté et les justificatifs demandés. Certaines garanties couvrent l’équipement sans vétusté pendant 5 ans, jusqu’à 2 000 euros, mais ces montants ne sont pas universels. À La Réunion, vérifiez aussi les conditions applicables au vol, à l’incendie, aux inondations, aux vents violents et aux événements climatiques ou catastrophes naturelles.
Comparer les franchises et les limites avant de signer
Le tarif le plus bas peut cacher une franchise élevée, une assistance limitée ou un plafond insuffisant. Lisez les conditions relatives au montant restant à votre charge après un sinistre, à la durée d’un véhicule de remplacement et à l’indemnisation de la moto. Certaines offres prévoient jusqu’à 30 jours de remplacement en cas de vol, mais cette garantie n’est pas systématique.
- Vérifiez si l’assistance 0 km est incluse ou proposée en option.
- Comparez les franchises applicables à la panne, au vol, aux dommages et au bris de glace.
- Contrôlez les exclusions liées à l’entretien, à l’absence de permis ou à la conduite sous influence.
- Demandez le plafond de la garantie du conducteur et celui des accessoires.
- Examinez les règles d’indemnisation : valeur à neuf, valeur à dire d’expert ou vétusté.
Faire une demande de devis et comparer utilement
Une demande en ligne ou auprès d’un conseiller est généralement gratuite et sans engagement. Pour comparer correctement, transmettez les mêmes informations à chaque interlocuteur et demandez un tableau détaillé des garanties. Ne vous arrêtez pas à la cotisation : une formule légèrement plus chère peut inclure une assistance sans franchise kilométrique, une meilleure garantie du conducteur ou une protection plus solide contre le vol et les dommages.
Avant de souscrire, conservez les documents du devis et relisez les conditions particulières. Elles précisent le véhicule assuré, les conducteurs déclarés, les franchises et les options retenues. En cas de panne, appelez le numéro d’assistance indiqué au contrat avant d’organiser vous-même un remorquage, afin de préserver les conditions de prise en charge.