À La Réunion, demander plusieurs propositions aide à choisir une assurance deux-roues adaptée à votre moto, scooter ou cyclomoteur, sans vous arrêter au tarif affiché. Une société locale, un agent général ou un courtier peut étudier votre véhicule, votre commune de stationnement, votre expérience et votre usage pour vous proposer une couverture cohérente.
Préparer une demande de devis utile dès le premier échange
Un devis précis commence par une déclaration complète. L’assureur doit connaître le véhicule, le conducteur habituel et les conditions réelles de circulation. La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, y compris un scooter de 50 cm³ qui roule peu. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les dégâts subis par votre propre deux-roues.
Les documents à réunir
Préparez la carte grise ou les caractéristiques exactes du véhicule s’il n’est pas encore immatriculé, votre permis de conduire et votre relevé d’informations. Ce document indique notamment votre bonus-malus et vos antécédents. Ajoutez l’adresse de stationnement, le type de garage ou d’emplacement extérieur, ainsi que l’usage déclaré : loisirs, trajets domicile-travail ou activité professionnelle. Une information imprécise peut compliquer l’indemnisation après un sinistre.
Demander au moins deux propositions comparables
Un formulaire en ligne peut simplifier la démarche. Un conseiller ou un courtier apporte davantage d’aide pour un dossier particulier, par exemple celui d’un jeune conducteur, d’un motard malussé, d’un propriétaire de moto sportive ou d’un professionnel. Pour comparer correctement, demandez le même niveau de garanties et les mêmes franchises. Lorsqu’il est proposé gratuitement et sans engagement, le devis permet de lire les conditions avant toute souscription.
Choisir la formule selon la valeur et l’usage du deux-roues
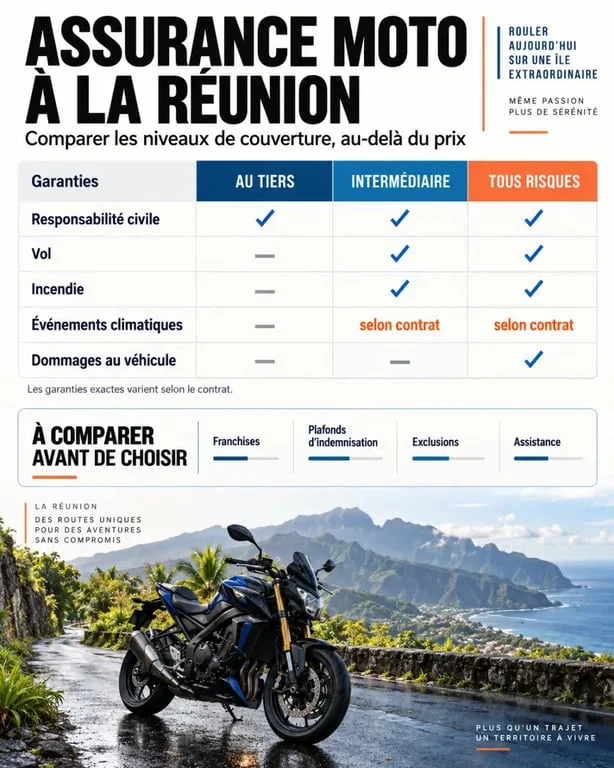
Le bon contrat ne dépend pas uniquement de la cylindrée. Une moto récente stationnée à l’extérieur et utilisée chaque jour n’est pas exposée au même risque qu’un scooter ancien garé dans un espace fermé. Les trois niveaux ci-dessous donnent un repère simple.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours | Budget serré ou véhicule de faible valeur |
| Intermédiaire | Tiers complété par vol, incendie ou événements climatiques selon le contrat | Deux-roues à protéger contre certains risques |
| Tous risques | Dommages tous accidents, y compris lorsque le conducteur est responsable, selon les conditions | Moto récente, financée ou à forte valeur |
Pour un scooter 50 cm³, une moto 125 cm³ ou une grosse cylindrée de plus de 125 cm³, l’assurabilité et le prix varient selon le modèle, la puissance et le profil du conducteur. Les motos hypersportives peuvent nécessiter une étude spécifique. Déclarez aussi clairement la livraison, les tournées professionnelles ou le transport de matériel : un usage professionnel peut modifier les conditions de garantie.
À La Réunion, vérifier les garanties qui comptent après l’accident
Le vol, l’incendie, l’assistance et la protection du conducteur méritent une lecture attentive. Une assistance zéro kilomètre ne fonctionne pas dans les mêmes conditions qu’une assistance assortie d’une franchise kilométrique. Un véhicule de remplacement peut également être prévu, mais sa durée et ses modalités varient selon le contrat. Comparez ces éléments avec le même soin que la cotisation.
Climat, inondation et stationnement : lire les garanties en détail
À La Réunion, les fortes pluies, les vents violents, les cyclones et les inondations justifient une vérification des clauses relatives aux événements climatiques et aux catastrophes naturelles. La prise en charge n’est pas automatique : elle dépend de la garantie souscrite et, pour une catastrophe naturelle, des conditions prévues par le régime applicable. Vérifiez aussi les exigences concernant l’antivol, le garage et les exclusions liées au vol.
Le trajet quotidien révèle souvent mieux le risque que la seule adresse inscrite au contrat : sortie de parking, route humide, zone de ravines, arrêt régulier devant le travail ou remontée de files. Décrivez ce parcours au conseiller. Cette description aide à choisir entre une assistance renforcée, une protection contre le vol et une franchise supportable, au lieu de payer une option qui ne correspond pas à vos habitudes.
Protéger le pilote et l’équipement
La garantie du conducteur couvre les conséquences corporelles selon un plafond, des seuils et des modalités à comparer. L’équipement peut aussi être assuré : casque, gants, blouson, accessoires ou contenu du top-case. Contrôlez le plafond d’indemnisation, la vétusté appliquée et les justificatifs demandés. Une valeur à neuf ou une valeur à dire d’expert majorée peut avoir un impact important pour une moto récente.
Comparer le prix sans se laisser attirer par une cotisation basse
La prime dépend de la cylindrée, du modèle, de l’âge, de l’ancienneté du permis, du bonus-malus, des sinistres passés, de l’usage et du stationnement. La commune de résidence à La Réunion, de Saint-Denis à Saint-Pierre, Saint-Paul ou Saint-Benoît, peut aussi entrer dans l’évaluation du risque. Il n’existe donc pas de tarif unique sérieux pour le 974.
Avant de retenir une offre, comparez ligne par ligne la cotisation annuelle, la franchise en cas de vol ou de dommages, les plafonds, les exclusions et les délais d’assistance. Une franchise basse réduit le reste à charge après un accident, mais peut augmenter la cotisation. À l’inverse, un contrat très économique peut laisser une somme importante à payer lors d’un sinistre.
Après le devis : valider le contrat et garder son dossier à jour
Une fois les propositions reçues, relisez les garanties retenues, l’identité du conducteur déclaré, le mode de stationnement et les options. Demandez une explication écrite sur les points sensibles : tentative de vol, prêt du guidon, passager, équipement, catastrophe naturelle et indemnisation du véhicule. La fiabilité d’une société d’assurance se vérifie aussi dans sa capacité à répondre clairement avant la signature.
Signalez ensuite tout changement durable : nouvelle moto, déménagement, modification de l’usage ou ajout d’un conducteur. En cas d’accident, de vol ou de dégât climatique, conservez les preuves utiles et effectuez la déclaration dans les délais prévus par le contrat. Un devis bien renseigné, suivi d’une relecture attentive des garanties, protège votre budget et votre mobilité.