Pour un artisan, un livreur, un commerçant ou un indépendant, un deux-roues sert souvent aux rendez-vous, aux livraisons et aux déplacements quotidiens. À La Réunion, demander plusieurs devis permet de choisir une protection adaptée à l’usage réel de la moto ou du scooter, sans retenir uniquement la cotisation la plus basse.
Déclarer précisément l’usage professionnel du deux-roues
Une assurance moto classique ne répond pas forcément aux besoins d’un véhicule utilisé pour travailler. Les trajets entre clients, les déplacements avec du matériel, les tournées ou les livraisons doivent être signalés dès la demande de devis. L’assureur ou le courtier pourra ainsi établir une proposition correspondant à la fréquence de circulation, au type de véhicule et à l’activité exercée.
Ne pas confondre trajet domicile-travail et déplacements professionnels
Le trajet entre le domicile et un lieu de travail n’a pas la même nature que les déplacements chez des clients, entre plusieurs chantiers ou dans le cadre d’une tournée. Cette distinction doit apparaître clairement dans le formulaire et être confirmée lors de l’échange avec le conseiller. Une déclaration incomplète peut rendre le contrat inadapté lorsque survient un sinistre.
Anticiper les conséquences d’une immobilisation
Le choix d’une assurance dépend aussi du coût d’une moto indisponible. Après un choc, un incendie ou un vol, le véhicule peut manquer pour les rendez-vous et les livraisons. Il faut alors prévoir une solution de remplacement, avec un impact possible sur l’organisation de l’activité. Comparez donc la disponibilité du véhicule, la valeur du matériel transporté, le lieu de stationnement et votre capacité à payer une franchise. Ces critères comptent autant que le prix annuel.
Les garanties à comparer avant de choisir
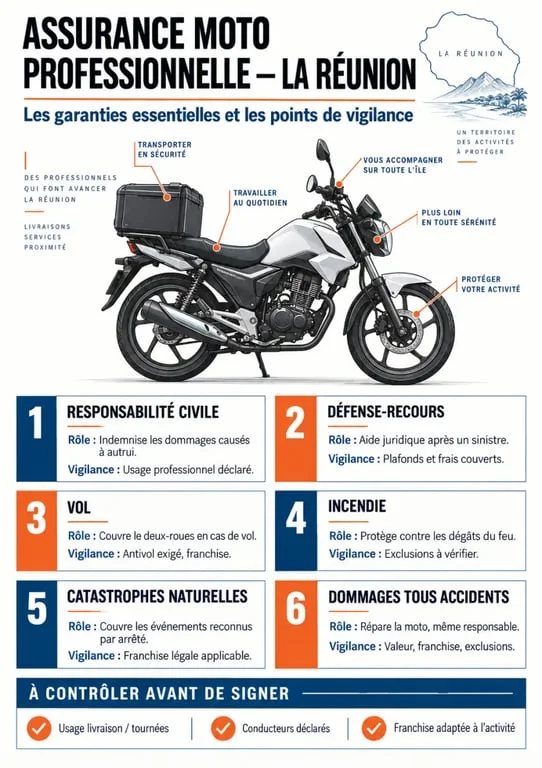
Chaque devis doit être examiné ligne par ligne. La responsabilité civile est indispensable, mais elle ne protège pas automatiquement la moto de l’assuré contre tous les dommages. Les garanties complémentaires déterminent le niveau de protection après un incident.
| Garantie | Rôle principal | Point à vérifier |
|---|---|---|
| Responsabilité civile | Indemnise les dommages corporels et matériels causés aux tiers, y compris aux passagers selon la définition du contrat. | Vérifier que l’usage professionnel déclaré est bien accepté. |
| Défense-recours | Prévoit la défense pénale après un accident et peut aider à exercer un recours amiable ou judiciaire contre un responsable. | Contrôler les conditions d’intervention et les limites prévues. |
| Vol et tentative de vol | Protège le véhicule en cas de disparition ou de tentative de vol, selon les conditions contractuelles. | Examiner la franchise et les exigences liées au stationnement ou à l’antivol. |
| Incendie et catastrophes naturelles | Peut couvrir les dommages causés par un incendie ou par un événement naturel reconnu. | Pour une catastrophe naturelle, l’événement doit notamment être constaté et publié au Journal officiel de la République française. |
| Dommages tous accidents | Élargit la protection de la moto en cas d’accident responsable, non responsable ou sans tiers identifié, selon le contrat. | Vérifier la franchise applicable et les exclusions. |
Comparer plusieurs devis sans se limiter à la prime
Une seule demande peut permettre de comparer plusieurs devis d’assurance moto ou scooter. Pour que cette comparaison soit pertinente, transmettez les mêmes informations à chaque interlocuteur : modèle du véhicule, usage professionnel, kilométrage estimé, zone de circulation, conditions de stationnement et historique de conduite. Des réponses différentes sur ces éléments rendent les offres difficiles à comparer.
Lire la franchise comme un reste à charge
La franchise correspond à la part qui peut rester à la charge de l’assuré lors d’un sinistre couvert. Elle s’applique notamment aux garanties vol et dommages tous accidents, selon les contrats. Une cotisation moins élevée peut aller avec une franchise plus importante. Évaluez donc ce montant au regard de la trésorerie disponible et de la valeur de la moto, plutôt que de retenir automatiquement l’offre la moins chère.
Vérifier les exclusions avant la souscription
Un devis personnalisé n’est utile que si ses garanties correspondent aux conditions réelles d’utilisation. Demandez quelles situations sont exclues, quels équipements ou accessoires sont pris en compte et dans quels cas l’indemnisation peut être réduite. Cette vérification compte particulièrement lorsque le scooter transporte régulièrement des outils, des marchandises ou des documents liés à l’activité.
Préparer une demande rapide et réellement personnalisée
Avant de solliciter une offre, rassemblez les informations qui décrivent le véhicule et son utilisation. Vous gagnerez du temps et recevrez des propositions plus pertinentes. Indiquez clairement que la moto sert dans un cadre professionnel : cette précision oriente le niveau de couverture à étudier.
- Le type de moto ou de scooter et ses caractéristiques ;
- La nature de l’activité et les déplacements effectués ;
- La fréquence d’utilisation professionnelle ;
- Les conditions de stationnement, notamment la nuit ;
- Les garanties souhaitées : vol, incendie, catastrophes naturelles ou dommages tous accidents ;
- La préférence entre une cotisation plus basse et une franchise plus supportable.
Après réception des devis, comparez les offres à garanties équivalentes et demandez une précision sur chaque point ambigu avant de souscrire. La meilleure assurance ne se limite pas à la responsabilité civile obligatoire. Elle doit aussi protéger la mobilité professionnelle lorsque l’activité dépend réellement du deux-roues.