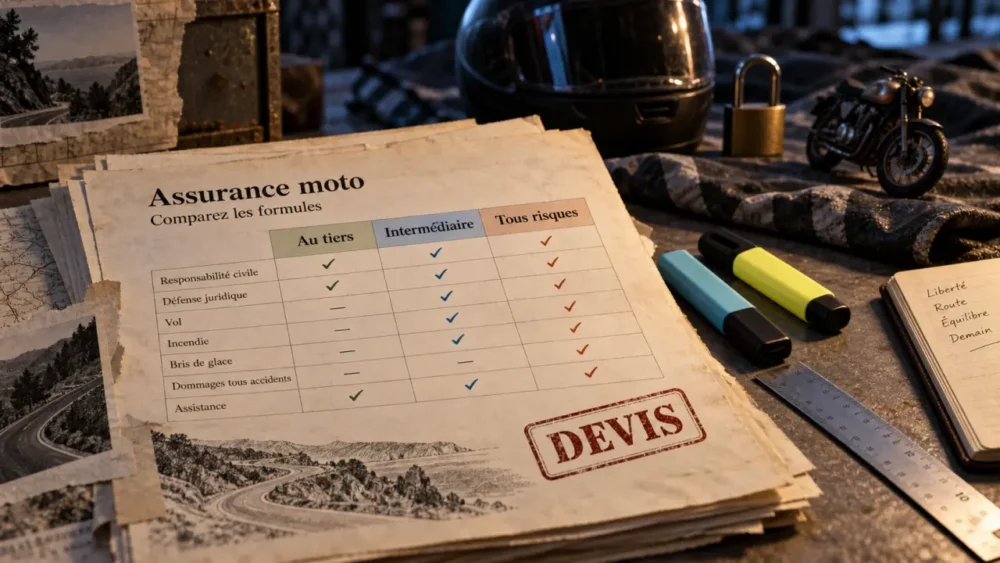
Un devis d’assurance moto à La Réunion ne se résume pas à une cotisation mensuelle ou annuelle. Il précise le véhicule et le conducteur déclarés, le niveau de protection, les options choisies et les montants qui peuvent rester à votre charge après un sinistre. Une lecture attentive permet d’adapter la couverture à votre deux-roues, à vos trajets et aux risques liés au territoire.
Les informations qui composent votre proposition d’assurance
Le devis commence généralement par l’identification du véhicule assuré : scooter 50 cm³, 125 cm³, moto de grosse cylindrée ou quad homologué. La marque, le modèle, l’année de première mise en circulation, la cylindrée et parfois la valeur du véhicule y figurent. Ces données servent à évaluer le coût potentiel des réparations ou du remplacement, ainsi que le niveau de risque associé.
Une autre partie présente le profil du conducteur : âge, ancienneté et catégorie de permis, bonus-malus, antécédents d’assurance et sinistres déclarés. L’assureur demande aussi l’usage réel du deux-roues : loisirs, trajets domicile-travail, déplacements quotidiens ou activité professionnelle. Une déclaration exacte reste indispensable. Un usage professionnel non déclaré peut limiter l’application de certaines garanties.
Le lieu de résidence et de stationnement entre également dans l’étude du dossier. Une moto garée dans un box fermé, sous un abri ouvert ou sur la voie publique n’est pas exposée de la même manière au vol, au vandalisme et aux intempéries. À La Réunion, la commune et les conditions de stationnement peuvent donc influencer l’analyse du risque et le tarif proposé.
Du tiers au tous risques : ce que les garanties protègent réellement
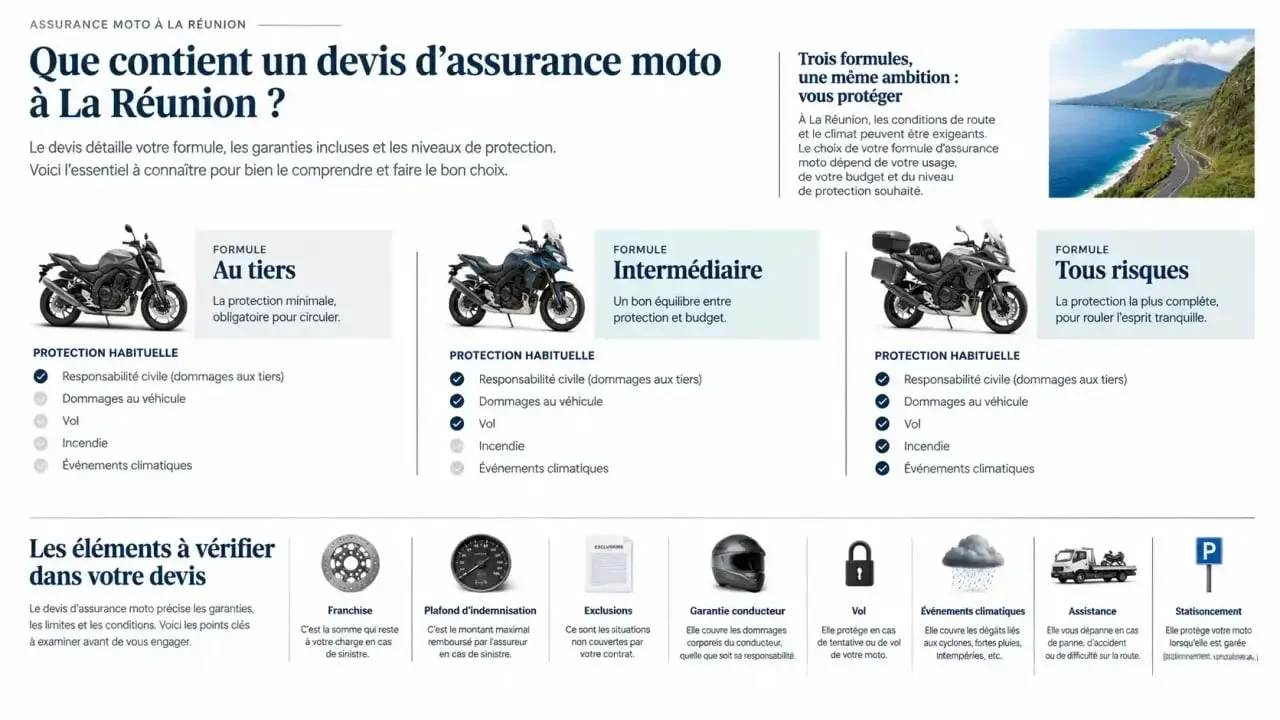
La responsabilité civile est la garantie minimale obligatoire pour circuler. Elle indemnise les dommages corporels et matériels causés aux tiers lors d’un accident responsable. Elle ne couvre toutefois pas automatiquement vos blessures ni les dégâts subis par votre moto.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile et, selon l’offre, défense-recours | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Tiers complété par le vol, l’incendie et parfois les événements climatiques | Moto stationnée à l’extérieur ou conservant une valeur notable |
| Tous risques | Garanties intermédiaires et dommages tous accidents selon le contrat | Moto récente, financée ou coûteuse à réparer |
Le devis peut aussi séparer les garanties qui concernent le véhicule de celles qui protègent la personne. La garantie conducteur couvre les dommages corporels du motard selon les limites prévues. Une option dédiée aux équipements peut prendre en charge le casque, les gants, le blouson ou certains accessoires fixés à la moto. L’assistance panne, y compris l’assistance panne 0 km selon les contrats, et le véhicule de remplacement doivent également être examinés séparément.
À La Réunion, vérifiez d’abord le climat, le vol et le stationnement
Pour un deux-roues utilisé sur l’île, vérifiez les lignes relatives aux événements climatiques, aux catastrophes naturelles, aux fortes pluies, aux vents violents, aux cyclones et aux inondations. Ces protections ne sont pas identiques d’une formule à l’autre. Le devis doit préciser les garanties incluses et renvoyer aux conditions qui encadrent leur application.
L’exposition quotidienne du véhicule mérite aussi d’être décrite avec précision. Les embruns, l’humidité persistante, la corrosion des pièces métalliques, le stationnement en pente ou un abri insuffisamment fermé peuvent entrer dans l’évaluation du risque. Indiquer où la moto est habituellement garée aide à choisir une garantie vol ou une protection contre les intempéries cohérente avec la situation réelle.
La garantie vol demande une lecture attentive. Le devis ou les conditions contractuelles peuvent imposer un antivol précis, certaines modalités de stationnement ou la conservation de justificatifs. La franchise applicable doit aussi être identifiée. Pour une moto régulièrement garée à l’extérieur, la qualité de cette couverture compte autant que son intitulé.
Franchise, plafond et exclusions : les lignes qui changent le coût d’un sinistre
La franchise correspond à la somme restant à votre charge après l’indemnisation d’un sinistre garanti. Elle peut varier selon qu’il s’agit d’un vol, d’un accident, d’un bris de glace ou d’un événement climatique. Une cotisation basse peut donc s’accompagner d’une franchise élevée. Comparez toujours ces deux éléments ensemble.
Le plafond d’indemnisation fixe le montant maximal pris en charge pour certaines garanties, notamment la protection du conducteur ou les équipements. Vérifiez également le mode d’indemnisation de la moto : valeur d’achat pendant une durée définie, valeur déterminée par expertise ou autre modalité prévue au contrat.
Les exclusions listent les situations non couvertes. Selon les contrats, elles peuvent concerner la conduite sans permis valide, l’usage non déclaré, le non-respect des conditions de vol ou certaines circonstances du sinistre. Avant de souscrire, lisez les conditions particulières correspondant à votre profil et les conditions générales auxquelles le devis renvoie.
Préparer sa demande et comparer sans se laisser guider par le seul tarif
Pour obtenir une proposition fiable, préparez les éléments suivants :
- la carte grise ou les caractéristiques précises de la moto ;
- le permis de conduire du conducteur principal ;
- le relevé d’informations, qui retrace l’historique d’assurance et les sinistres ;
- l’usage prévu, le kilométrage estimé et le lieu de stationnement habituel ;
- la liste des équipements et accessoires que vous souhaitez éventuellement assurer.
Une demande de devis en ligne peut être gratuite et sans engagement, selon l’intermédiaire ou l’assureur sollicité. Si vous recevez plusieurs propositions, comparez-les sur une base identique : même formule, mêmes options, mêmes franchises et mêmes plafonds. Examinez aussi la date d’effet et la durée de validité du devis. Un tarif ne vaut pas couverture tant que le dossier n’est pas accepté et le contrat souscrit.