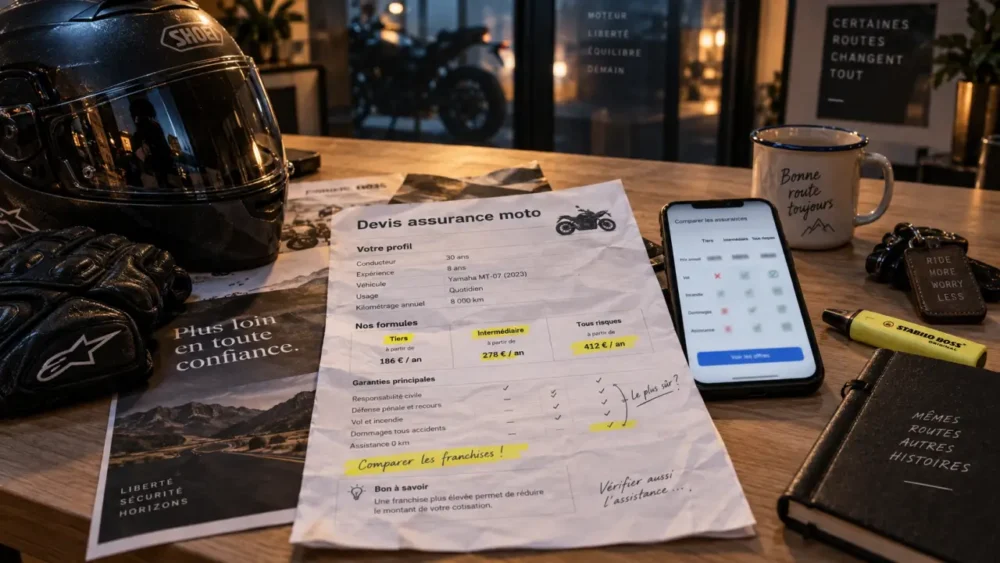
Pour obtenir un devis d’assurance moto auprès d’un courtier à La Réunion, ne vous arrêtez pas au montant de la prime. La formule doit correspondre à votre deux-roues, à votre usage et à votre capacité à assumer une franchise après un sinistre. Un conseiller local peut comparer les garanties et vous orienter vers une protection adaptée, que vous rouliez en scooter, en 125 cm³ ou sur une moto de plus forte cylindrée.
Préparer un devis vraiment adapté à votre moto
Un devis personnalisé repose sur des informations précises. Plus votre demande est complète, plus la proposition correspond à votre profil et limite les mauvaises surprises au moment de la souscription. Le courtier analyse généralement le véhicule, le conducteur et les conditions d’utilisation avant de rechercher une solution auprès de ses partenaires assureurs.
- La marque, le modèle, la date de première mise en circulation et la cylindrée ;
- Le type de véhicule : cyclomoteur de 50 cm³, scooter, moto, tricycle ou quad ;
- Votre permis, votre ancienneté de conduite et votre coefficient bonus-malus ;
- Vos antécédents d’assurance, vos éventuels sinistres ou une résiliation ;
- L’usage prévu : trajets domicile-travail, loisirs, stationnement extérieur ou déplacements fréquents ;
- Les équipements et accessoires à protéger, comme un top case, des valises ou un antivol homologué.
Vous pouvez demander un devis en ligne, par téléphone ou lors d’un rendez-vous en agence. À La Réunion, la proximité d’un conseiller à Saint-Denis, au Port ou à Saint-Leu facilite les échanges, notamment lorsque votre situation demande des explications sur les garanties, les exclusions ou les justificatifs à transmettre.
Choisir une formule selon la valeur et l’usage du deux-roues
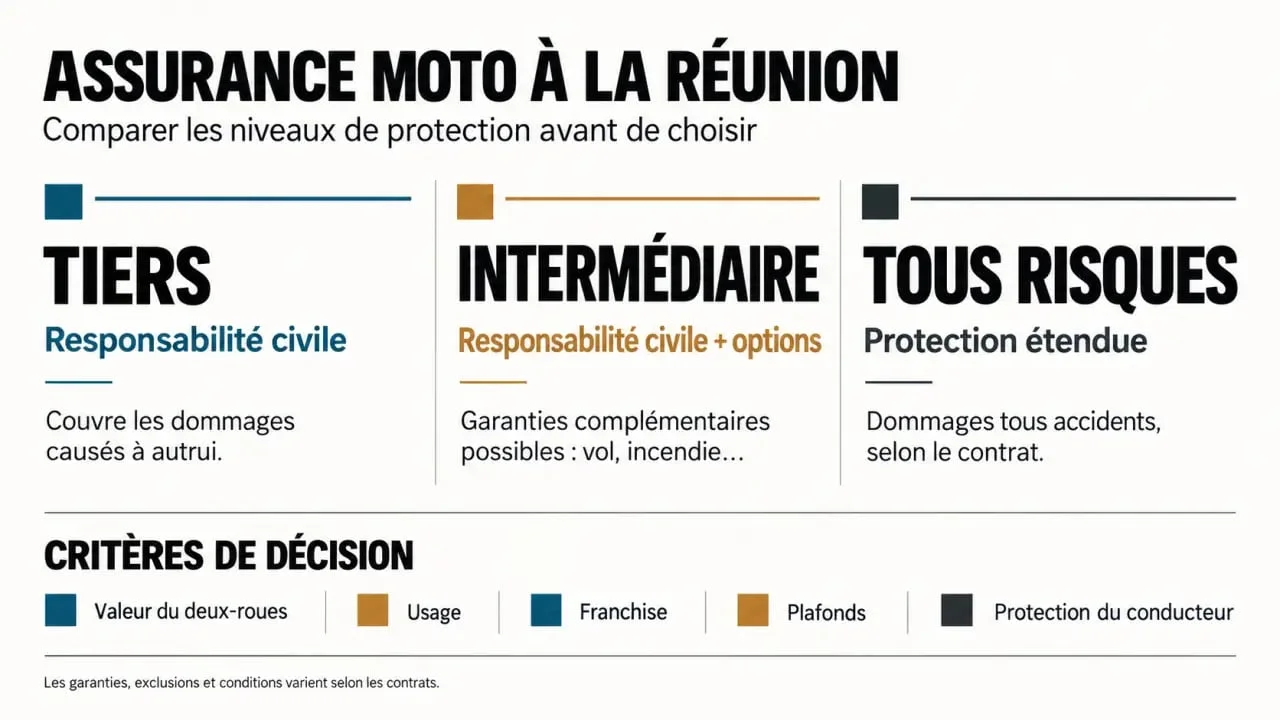
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels ou matériels causés aux tiers, mais ne couvre pas, à elle seule, les dégâts subis par votre moto ni vos propres blessures. Le choix entre tiers, intermédiaire et tous risques mérite donc une lecture attentive du contrat.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile, avec parfois défense pénale et recours | Deux-roues ancien ou budget de protection limité |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Moto ou scooter dont le remplacement représenterait une charge importante |
| Tous risques | Dommages tous accidents, y compris lorsque le conducteur est responsable, selon les conditions du contrat | Véhicule récent, de valeur ou exposé à un usage intensif |
Une moto de moins de 2 ans peut, dans certaines offres, bénéficier d’une indemnisation en valeur à neuf. Pour un véhicule plus ancien, le contrat peut prévoir une valeur à dire d’expert majorée de 15 %. Ces écarts influencent l’intérêt d’une formule étendue. Comparez donc le mode d’indemnisation, et pas seulement le nom commercial de la formule.
Les garanties qui méritent une lecture ligne par ligne
Vol, assistance et dommages : vérifier les conditions
La garantie vol peut inclure la tentative de vol, mais elle impose souvent des mesures de prévention : antivol, lieu de stationnement ou preuves à fournir. L’incendie, le vandalisme, les catastrophes naturelles et les événements climatiques ne sont pas toujours inclus au même niveau. Vérifiez aussi les conditions de l’assistance : certaines formules interviennent dès le domicile avec une assistance 0 kilomètre, tandis que d’autres appliquent une franchise de 30 km en cas de panne.
Protection du conducteur et équipements
La responsabilité civile ne vous indemnise pas pour vos propres dommages corporels. Selon les niveaux proposés, la protection du conducteur peut atteindre 100 000 € si l’AIPP est supérieure à 10 %, ou jusqu’à 1 000 000 € avec des seuils d’intervention différents. Vérifiez également la couverture du passager, la protection juridique, le véhicule de remplacement et les plafonds prévus pour les accessoires.
La voûte plantaire rappelle un point souvent oublié : sur un deux-roues, les pieds participent à l’équilibre, au freinage et aux arrêts répétés. Des bottes ou des chaussures renforcées ne sont donc pas un simple accessoire esthétique. Lors de la comparaison, regardez si l’équipement du conducteur couvre réellement le casque, les gants, le blouson, le pantalon et les chaussures, avec ou sans vétusté. Certaines garanties prévoient jusqu’à 2 000 € sans vétusté pendant 5 ans. Les accessoires et le contenu du top case obéissent toutefois à des plafonds distincts.
Pourquoi la franchise peut modifier le bon choix
La franchise est la somme qui reste à votre charge après l’indemnisation. Une cotisation plus basse peut cacher une franchise élevée sur le vol, les dommages tous accidents ou le bris de glace. À l’inverse, une formule un peu plus protectrice peut convenir si vous ne souhaitez pas absorber une dépense importante après une chute, un acte de vandalisme ou un accident responsable.
Avant de signer, demandez un comparatif clair sur les points suivants :
- Le montant de la franchise pour chaque garantie ;
- Les plafonds d’indemnisation du conducteur, des équipements et des accessoires ;
- Les exclusions liées au vol, à l’usage du véhicule ou au conducteur déclaré ;
- Les délais et les conditions du véhicule de remplacement ;
- La valeur retenue pour rembourser la moto après une destruction ou un vol.
Faire appel à un courtier local à La Réunion
Le rôle d’un courtier ne se limite pas à transmettre une demande de devis. Il peut expliquer les écarts entre plusieurs contrats, détailler les franchises et orienter votre choix selon votre cylindrée, votre expérience et votre niveau de protection recherché. Cette démarche est utile pour les jeunes conducteurs, les motos sportives, les véhicules de plus de 125 cm³ ou les conducteurs ayant déjà connu des sinistres.
Pour avancer efficacement, rassemblez vos documents, décrivez honnêtement votre situation et demandez plusieurs niveaux de garanties. Un échange avec un conseiller local permet ensuite de vérifier les conditions avant la souscription : date d’effet, documents complémentaires, garanties optionnelles et démarches à suivre en cas de panne, d’accident ou de vol.