Pour obtenir un devis d’assurance moto au tiers étendu à La Réunion, ne vous arrêtez pas au montant de la cotisation. Cette formule intermédiaire peut couvrir votre deux-roues contre le vol, l’incendie ou certains événements climatiques. Son niveau de protection dépend toutefois des garanties incluses, des franchises, des plafonds et des exclusions prévues au contrat.
Le tiers étendu : une protection intermédiaire pour votre moto
L’assurance moto au tiers étendu, aussi appelée tiers plus ou assurance intermédiaire, repose d’abord sur la responsabilité civile. Obligatoire, cette garantie indemnise les dommages corporels et matériels que vous causez à un tiers lors d’un accident. Selon les contrats, la défense pénale et le recours après accident peuvent également être inclus.
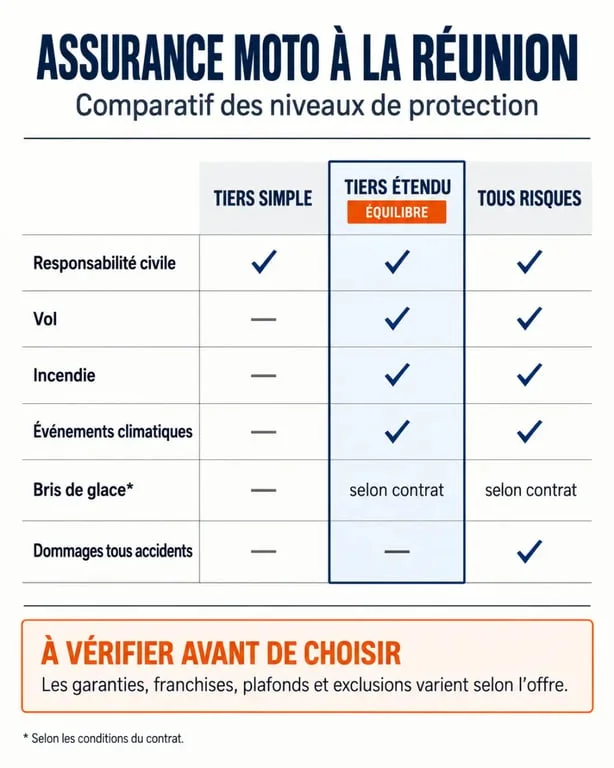
La formule va plus loin que le tiers simple grâce à des garanties destinées à protéger la moto contre des sinistres qui ne relèvent pas d’une collision responsable. En revanche, les dommages subis par votre propre véhicule après une chute, un choc contre un obstacle ou un accident responsable restent généralement exclus. Cette protection relève plutôt d’une formule tous risques.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers simple | Responsabilité civile et, selon le contrat, défense-recours | Moto de faible valeur ou budget très serré |
| Tiers étendu | Tiers, vol, incendie, événements climatiques ou bris de glace selon l’offre | Deux-roues à protéger sans souscrire un tous risques |
| Tous risques | Garanties du tiers étendu et dommages tous accidents | Moto récente, financée ou à forte valeur |
Les garanties à vérifier sur chaque devis à La Réunion
Le contenu d’un tiers étendu n’est pas identique d’un assureur à l’autre. Une garantie mentionnée dans le nom de la formule peut être incluse, proposée en option ou soumise à des conditions précises. Pour comparer correctement, examinez chaque ligne du devis et des conditions contractuelles.
Vol, incendie et tentative de vol
La garantie vol peut couvrir la disparition de la moto, mais aussi les dégâts causés par une tentative de vol. L’antivol, le neiman ou la carrosserie peuvent être concernés selon le contrat. Vérifiez les conditions de sécurité imposées : antivol homologué, garage fermé ou point d’ancrage. Le non-respect de ces obligations peut modifier l’indemnisation.
La garantie incendie couvre habituellement le feu accidentel. Les circonstances prises en charge et les exclusions varient cependant selon l’offre. Regardez aussi le montant de la franchise vol et incendie, qui peut réduire sensiblement l’indemnité versée après un sinistre.
Climat, bris de glace et assistance
À La Réunion, les événements climatiques doivent être étudiés séparément. Une tempête, une inondation et une catastrophe naturelle ne relèvent pas nécessairement de la même garantie. Pour la garantie catastrophe naturelle, l’événement doit notamment être reconnu et publié au Journal officiel.
Le bris de glace peut concerner l’optique, le pare-brise d’un scooter ou certains rétroviseurs, selon les dispositions du contrat. L’assistance après accident ou panne peut, quant à elle, fonctionner avec une franchise kilométrique, par exemple 30 km, ou sans franchise kilométrique. Ce détail change concrètement la prise en charge d’une panne près de chez vous.
Franchise et indemnisation : le vrai coût d’un sinistre
La franchise est la somme qui reste à votre charge après l’indemnisation. Une prime annuelle attractive peut donc cacher une franchise élevée en cas de vol, d’incendie ou de bris de glace. Demandez si elle est fixe, proportionnelle au montant des dommages ou majorée lorsque les conditions de sécurité ne sont pas respectées.
Une moto évolue avec les kilomètres, les embruns, les petites marques d’usage et l’entretien. L’assureur applique pourtant la valeur prévue au contrat, souvent une valeur à dire d’expert avec une éventuelle vétusté. Pour une moto récente, comparez une indemnisation renforcée, une valeur d’achat durant les premiers mois ou une valeur à neuf. Ce point peut peser davantage que quelques euros économisés sur la cotisation.
- Protection du conducteur : vérifiez le plafond d’indemnisation en cas de blessures, notamment lorsque le contrat prévoit un seuil d’AIPP.
- Équipement : le casque, les gants, le blouson et l’airbag ne sont pas toujours garantis. Lorsqu’ils le sont, leur remboursement reste limité par un plafond et des conditions.
- Accessoires : le top case, les valises et les équipements ajoutés doivent être déclarés et clairement plafonnés.
- Véhicule de remplacement : contrôlez sa durée et les sinistres ouvrant ce droit, notamment en cas de vol.
Ce qui fait varier le prix d’une assurance moto réunionnaise
Un devis personnalisé tient compte du conducteur et de la moto. L’âge, l’expérience, le bonus-malus, les antécédents de sinistre et le permis influencent l’évaluation du risque. La cylindrée compte également : un scooter de moins de 50 cm3, un modèle de 125 cm3 et une moto de plus de 125 cm3 ne sont pas étudiés de la même façon.
Le modèle, sa puissance, sa valeur, son usage quotidien ou de loisir et le lieu de stationnement font aussi varier la cotisation. Une moto garée régulièrement sur la voie publique n’est pas exposée comme un deux-roues rangé dans un garage sécurisé. Le lieu de résidence et les garanties choisies entrent également dans le calcul.
Choisir une franchise plus élevée peut réduire la prime. En contrepartie, votre reste à charge augmente lorsque vous déclarez un sinistre. Le bon devis est donc celui qui correspond à votre capacité à payer cette somme, et pas uniquement celui qui affiche la cotisation la plus basse.
Préparer une demande de devis utile et comparable
Pour recevoir un devis assurance moto tiers étendu à La Réunion réellement exploitable, préparez les informations relatives au conducteur principal, au permis, au bonus et aux sinistres passés. Ajoutez l’immatriculation ou les caractéristiques précises de la moto : marque, modèle, date de mise en circulation, cylindrée, valeur et éventuels accessoires.
- Indiquez l’usage réel de la moto et son mode de stationnement habituel.
- Demandez le détail des garanties incluses et des options, sans vous fier au seul nom de la formule.
- Comparez les franchises, les plafonds d’équipement, l’assistance et la méthode d’indemnisation.
- Lisez les exclusions, notamment celles liées au vol, à l’antivol et aux dommages tous accidents.
Solliciter plusieurs devis auprès d’un assureur, d’un agent local ou d’un comparateur permet de comparer les offres sur des bases identiques. Vérifiez la protection proposée, la valeur retenue pour la moto et le coût réel d’un sinistre. Vous pourrez ainsi choisir une couverture cohérente avec la valeur de votre deux-roues, votre exposition au risque et votre budget.