Un refus de devis ne signifie pas qu’il est impossible d’assurer votre deux-roues à La Réunion. Après une résiliation, un malus important ou plusieurs sinistres, présentez un dossier complet à un courtier ou à une compagnie habituée aux profils moto difficiles. L’objectif est d’obtenir au minimum la responsabilité civile obligatoire avant de reprendre la route.
Après un refus, ciblez une étude adaptée à votre profil
Un refus ponctuel peut venir d’une règle interne liée à la cylindrée, à l’âge du conducteur ou au lieu de stationnement. Plusieurs refus successifs indiquent plus souvent que l’assureur classe le dossier en risque aggravé. Cela ne ferme pas toutes les portes, mais réduit le nombre de compagnies susceptibles de faire une proposition.
Les situations qui demandent une recherche spécialisée
Le malus, une résiliation pour non-paiement, une fréquence élevée de sinistres responsables, une fausse déclaration passée, une alcoolémie, la conduite sous stupéfiants, une suspension ou une annulation de permis sont étudiés avec attention. Les jeunes conducteurs, les conducteurs redevenus novices et les propriétaires de motos sportives ou de forte cylindrée peuvent aussi rencontrer des restrictions. Certaines offres dédiées aux profils malussés annoncent accepter un malus jusqu’à 3,50, sans que cela garantisse l’acceptation du dossier.
Pourquoi un courtier peut être utile à La Réunion
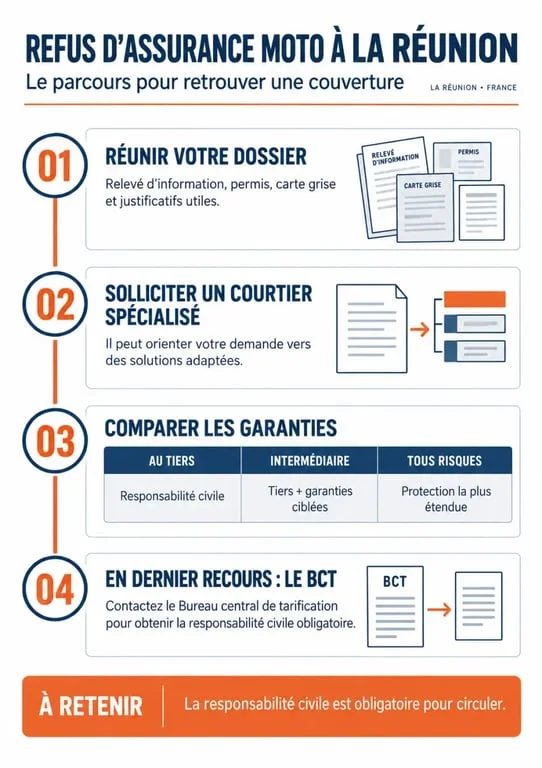
Le marché local est plus resserré. Solliciter au hasard les mêmes assureurs fait perdre du temps et ne permet pas toujours de présenter le dossier au bon interlocuteur. Un courtier spécialisé analyse le relevé d’information, le motif précis de résiliation et les caractéristiques de la moto, puis oriente la demande vers des partenaires dont les critères correspondent davantage à votre situation. L’étude peut être réalisée à distance, avec transmission numérique des pièces et signature électronique si une proposition est retenue.
Préparez un dossier clair avant de demander un nouveau devis
La transparence est indispensable. Omettre un sinistre, une suspension de permis ou un impayé peut entraîner un nouveau refus, voire fragiliser le contrat après la souscription. Un dossier précis permet aussi de distinguer une surprime acceptable d’un refus définitif.
- Le relevé d’information couvrant les cinq dernières années, avec le bonus-malus et les sinistres ;
- La lettre de résiliation ou tout document indiquant son motif ;
- Le permis de conduire et la carte grise de la moto, du scooter ou du cyclomoteur ;
- Un justificatif de domicile à La Réunion et les informations sur le stationnement ;
- Les caractéristiques du deux-roues : modèle, cylindrée, valeur, usage loisir ou domicile-travail ;
- Un RIB, généralement demandé au moment de la souscription.
Le relevé d’information est la pièce centrale du dossier. Il donne une photographie objective de votre parcours d’assuré. Si vous ne l’avez pas encore, demandez-le à votre ancien assureur avant de multiplier les demandes. Présenter d’emblée les éléments défavorables évite les allers-retours et permet une étude réellement personnalisée.
Comparez les garanties, pas seulement la prime affichée
Après un refus, le tarif peut être plus élevé en raison du coefficient de risque, de la moto et de la sinistralité. La prime dépend aussi de la puissance, de la valeur du véhicule, de l’usage, de votre zone de résidence et du mode de stationnement. Un garage fermé, un antivol adapté et une déclaration exacte de l’usage peuvent peser dans l’évaluation.
| Formule | Protection principale | À privilégier si |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Le budget est contraint ou la moto a une valeur limitée |
| Intermédiaire | Tiers avec options telles que vol, incendie ou assistance | La moto est exposée au vol ou utilisée régulièrement |
| Tous risques | Dommages à la moto, selon les conditions du contrat | Le véhicule est récent ou conserve une valeur importante |
À La Réunion, vérifiez aussi la garantie catastrophes naturelles, les événements climatiques, l’assistance 0 km et le montant de la franchise. Les épisodes de fortes pluies, d’inondation ou de cyclone imposent de lire les conditions d’indemnisation plutôt que de se fier au seul intitulé de la garantie.
Une moto garée sous un abri ouvert reste exposée à l’humidité persistante, au ruissellement, aux chutes de branches et à une visibilité réduite, même si elle est protégée du soleil. Décrire précisément l’environnement de stationnement, la présence d’un point d’ancrage et les mesures antivol aide à choisir une garantie vol cohérente, sans payer pour une protection inadaptée.
Réduire le coût sans affaiblir inutilement votre couverture
Une assurance au tiers est souvent le premier levier pour rendre un dossier assurable, mais elle ne rembourse pas les dommages de votre propre moto lorsque vous êtes responsable. Avant de supprimer une option, comparez la cotisation, la franchise, les exclusions et le coût réel d’une immobilisation sans assistance.
Les arbitrages les plus utiles
Pour une moto peu utilisée, une formule au kilomètre peut être pertinente sous réserve des conditions proposées. Le seuil de moins de 10 000 km par an est souvent évoqué pour ce type d’usage. À l’inverse, un trajet domicile-travail quotidien justifie une assistance solide. Évitez toutefois de déclarer un usage occasionnel si la moto sert chaque jour : une déclaration inexacte n’est jamais une économie durable.
Demandez plusieurs propositions comparables : mêmes garanties, mêmes plafonds, mêmes franchises et même conducteur déclaré. Une cotisation plus basse peut cacher une franchise élevée, une exclusion sur le vol ou une assistance limitée. Après un refus, la meilleure offre est celle que vous pouvez payer et comprendre, pas seulement la moins chère.
Si aucune compagnie n’accepte, utilisez le recours de dernier ressort
Ne roulez jamais sans assurance, même pour un trajet court ou avec une moto peu utilisée. La responsabilité civile est obligatoire avant toute circulation. Si aucune compagnie ne souhaite couvrir votre dossier, le Bureau central de tarification peut constituer un recours pour cette garantie minimale.
Cette procédure ne permet pas d’imposer un contrat tous risques, une garantie vol ou une assistance. Elle vise à rendre possible la couverture obligatoire auprès d’un assureur, avec une tarification fixée dans ce cadre. Conservez les éléments relatifs aux refus et faites-vous accompagner si nécessaire pour vérifier les démarches à engager. Une étude ciblée auprès d’un courtier spécialisé reste souvent la voie la plus directe pour rechercher une solution adaptée à votre moto et à votre historique.