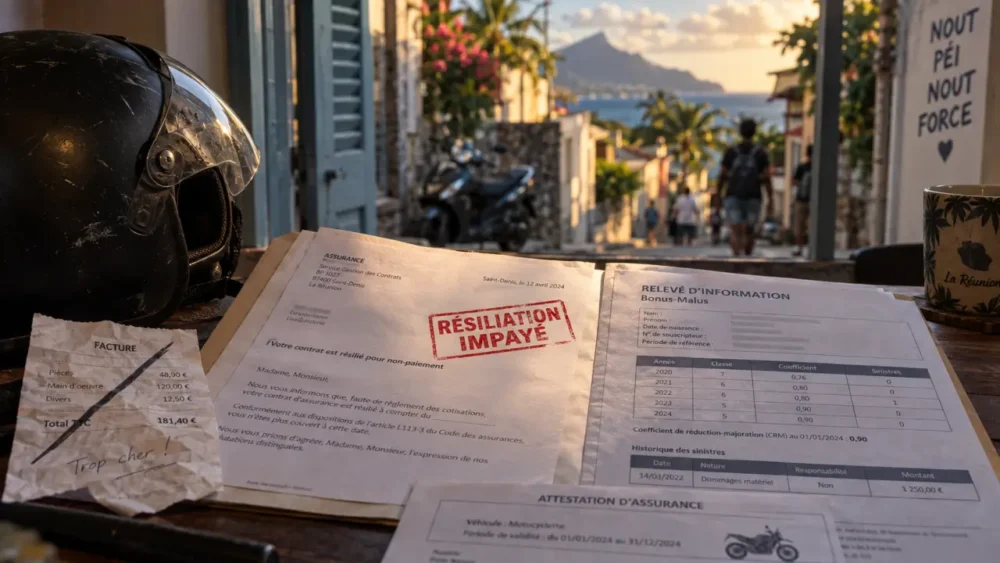
Après une résiliation pour impayé, il reste possible d’obtenir une assurance moto à La Réunion. Les assureurs et courtiers étudient les profils résiliés dans le 974, sans garantir l’acceptation avant l’examen du dossier. La priorité est de retrouver une responsabilité civile valide, puis de comparer les garanties, les franchises et le mode de paiement adaptés à votre moto.
Un impayé ne ferme pas définitivement l’accès à l’assurance moto
Une résiliation pour non-paiement signifie que l’assureur a mis fin au contrat après le règlement non effectué d’une prime. Selon le Code des assurances, il peut adresser une mise en demeure après l’échéance impayée. Si la situation n’est pas régularisée, les garanties peuvent être suspendues, puis le contrat résilié.
La suspension et la résiliation n’ont donc pas le même effet. Dans le premier cas, le contrat existe encore, mais il ne protège plus pendant la période concernée. Dans le second, vous devez rechercher une nouvelle couverture avant de reprendre la route.
Déclarer le motif exact, sans minimiser la situation
Lors d’une demande de devis d’assurance moto après une résiliation pour non-paiement à La Réunion, indiquez précisément le motif et la date de fin du contrat. Le nouvel assureur étudie notamment vos antécédents, votre bonus-malus, les sinistres éventuels, la cylindrée et l’usage de la moto.
Omettre l’impayé ou fournir des informations inexactes peut compromettre l’adhésion et créer une difficulté supplémentaire en cas de sinistre. La résiliation peut apparaître dans l’historique d’assurance consulté par les compagnies. Cela explique certains refus auprès d’assureurs généralistes, mais ne signifie pas qu’il est impossible de retrouver une assurance.
Un courtier ou un assureur habitué aux profils aggravés peut rechercher une compagnie dont les critères correspondent à votre situation. À La Réunion, le marché est plus resserré qu’en métropole, ce qui rend la présentation du dossier particulièrement importante.
Préparer les 4 pièces qui rendent un devis exploitable
Un dossier complet limite les échanges inutiles et accélère l’étude, y compris pour une souscription à distance depuis Saint-Denis, Saint-Pierre, Le Tampon ou une autre commune de La Réunion. Quatre documents servent de base à la demande :
- Le relevé d’information, demandé à votre ancien assureur, récapitule notamment le coefficient bonus-malus et les antécédents utiles à l’étude.
- La lettre de résiliation, ou tout document précisant le motif de fin du contrat et sa date.
- Le certificat d’immatriculation de la moto ou du scooter, pour identifier le modèle, la puissance et la cylindrée.
- Le permis de conduire correspondant à la catégorie du deux-roues à assurer.
Ajoutez, si cela vous est demandé, une pièce d’identité, vos coordonnées et un relevé d’identité bancaire. Envoyez des documents lisibles, de préférence en une seule fois. La signature électronique et le règlement de l’acompte peuvent ensuite permettre une prise d’effet rapide, sous réserve d’acceptation et de réception de toutes les pièces.
Comparer le prix au-delà de la prime affichée
Après un impayé, le tarif dépend de plusieurs éléments. L’assureur prend en compte le motif de résiliation, mais aussi votre âge, l’ancienneté du permis, le bonus-malus, la valeur du véhicule, sa cylindrée, son lieu de stationnement, son usage domicile-travail ou loisir et le niveau de garanties choisi. À La Réunion, la zone de circulation et les conditions de stationnement peuvent également peser dans la cotation.
Comparez des devis présentant des garanties équivalentes. Une cotisation basse peut s’accompagner d’une franchise élevée, d’une assistance limitée ou de l’absence de protection du conducteur. Vérifiez aussi les exclusions, les plafonds d’indemnisation des équipements et les conditions applicables en cas de vol.
| Formule | Protection principale | À vérifier avant de choisir |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire et, selon le contrat, défense-recours | Franchise, assistance et protection corporelle du conducteur |
| Intermédiaire | Tiers complété par le vol, l’incendie ou les événements prévus au contrat | Conditions de stationnement et exclusions liées au vol |
| Tous risques | Dommages au véhicule, y compris lorsque vous êtes responsable selon les conditions prévues | Montant des franchises, valeur d’indemnisation et vétusté |
Le rythme de paiement mérite aussi votre attention. Choisissez une échéance mensuelle, trimestrielle ou annuelle compatible avec vos rentrées d’argent. Prévoyez une marge sur le compte de prélèvement et notez la date d’échéance. Une formule légèrement plus chère, mais réellement soutenable, réduit le risque de créer un nouvel impayé et de devoir recommencer les démarches.
Choisir les garanties utiles pour rouler protégé dans le 974
La responsabilité civile est obligatoire. Rouler sans assurance expose à des conséquences importantes et ne peut pas servir de solution pendant la recherche d’un nouveau contrat. Pour une moto utilisée chaque jour, l’assistance 0 km peut être utile si une panne immobilise le véhicule près du domicile.
La garantie corporelle du conducteur mérite également une attention particulière. Les dommages physiques du conducteur ne sont pas automatiquement couverts par la seule responsabilité civile. Le niveau de protection doit donc être comparé avec le montant de la prime et des franchises.
Équipements, vol et franchise : les détails qui changent l’indemnisation
Selon la formule, vous pouvez demander une garantie vol et tentative de vol, incendie, protection juridique, véhicule de remplacement, ainsi qu’une couverture du casque, du gilet airbag et des accessoires. Lisez les conditions exigées : antivol homologué, justificatifs d’achat, plafond d’indemnisation ou délai d’attente.
Une franchise plus basse réduit le reste à charge après un sinistre, mais augmente généralement la prime. À l’inverse, une franchise élevée peut alléger la cotisation tout en laissant une somme plus importante à payer en cas de dommage.
Passer du refus au contrat : les étapes et le recours possible
- Demandez votre relevé d’information et régularisez, si nécessaire, les sommes restant dues auprès de l’ancien assureur.
- Sollicitez plusieurs devis en déclarant clairement la résiliation pour non-paiement.
- Comparez les garanties, les franchises, les exclusions et les modalités de paiement avant de signer.
- Transmettez les justificatifs demandés et attendez la confirmation de prise d’effet avant de reprendre la route.
Le paiement des impayés peut permettre de demander une remise en vigueur de l’ancien contrat, mais cette reprise n’est pas garantie. Il faut donc distinguer la régularisation de la dette et la recherche d’une nouvelle assurance.
Si les refus sont généralisés, le Bureau central de tarification constitue une voie de dernier recours pour obtenir la responsabilité civile obligatoire auprès d’un assureur désigné. Cette procédure ne remplace pas une formule tous risques, mais elle peut préserver l’accès légal à la route.