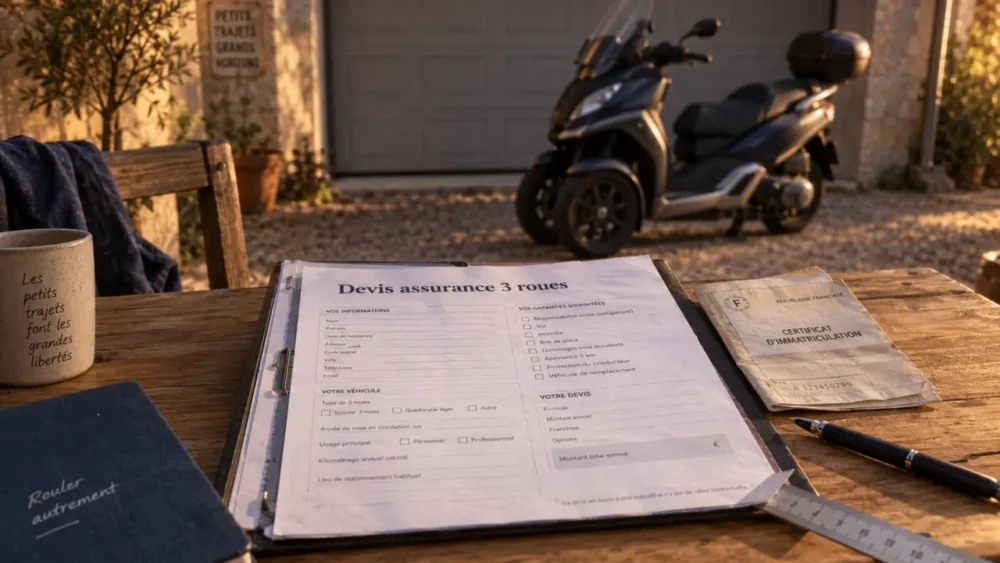
Demander un devis pour assurer un scooter trois-roues ou un tricycle motorisé à La Réunion permet de comparer les niveaux de protection, les conditions d’acceptation et le reste à charge en cas de sinistre. Le tarif compte, mais le contrat doit aussi correspondre à la valeur du véhicule, à vos trajets et aux risques auxquels il est exposé sur l’île.
Préparer un devis précis pour votre véhicule à trois roues
Une demande bien renseignée facilite l’obtention de propositions comparables. Indiquez la catégorie exacte du véhicule : scooter trois-roues inclinable, tricycle motorisé non inclinable ou autre véhicule homologué. Cette distinction peut influencer les conditions proposées, comme la cylindrée, la marque, le modèle et la date de première mise en circulation.
Le formulaire ou le conseiller vous demandera généralement les éléments suivants :
- la carte grise et les caractéristiques du trois-roues ;
- le permis détenu et sa date d’obtention ;
- le relevé d’informations, avec le bonus-malus et les sinistres déclarés ;
- l’usage prévu : privé, domicile-travail, professionnel ou livraison ;
- la commune de résidence et les conditions de stationnement ;
- les garanties souhaitées et les accessoires à assurer.
Un garage fermé, un parking collectif ou un stationnement régulier sur la voie publique ne présentent pas le même risque de vol ou de dégradation. Décrivez donc votre situation avec exactitude. Un tarif théorique peut évoluer si les informations déclarées ne correspondent pas aux conditions réelles d’utilisation ou de stationnement.
Choisir une formule selon la valeur et l’usage du trois-roues
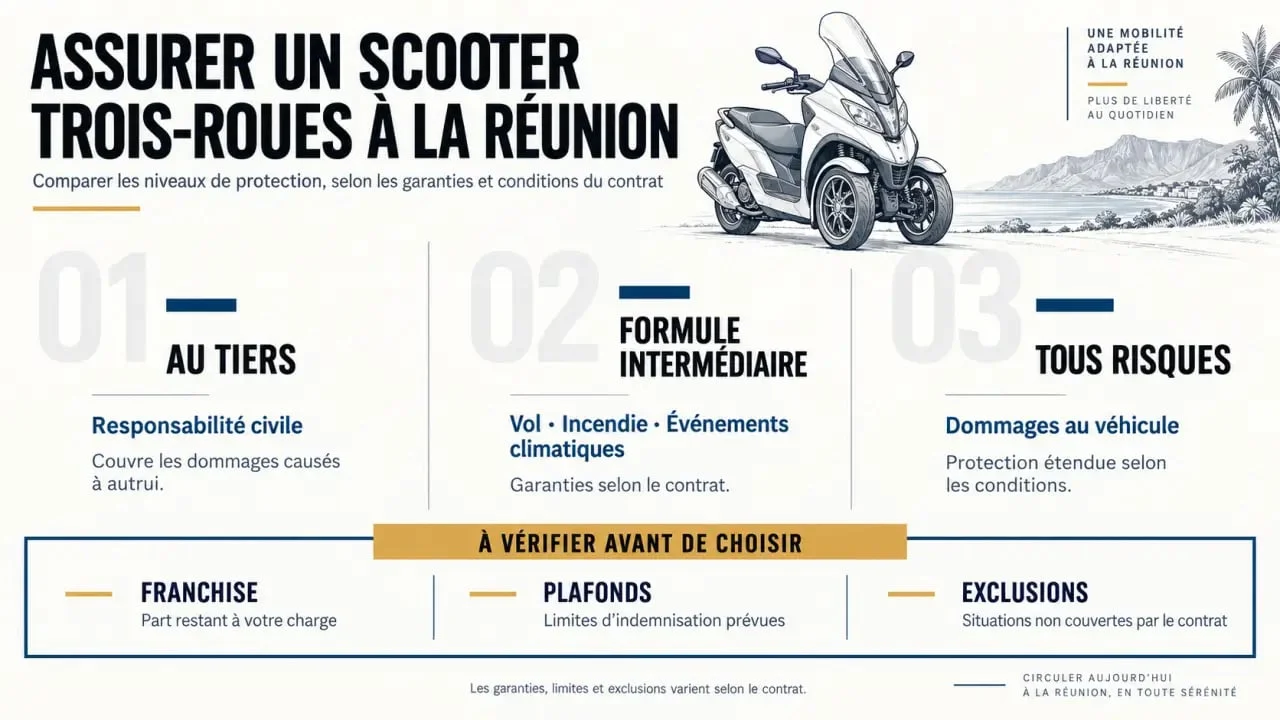
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les dégâts subis par votre trois-roues ni vos blessures. Les formules supérieures étendent progressivement cette protection.
| Formule | Protection principale | Profil auquel elle convient souvent |
|---|---|---|
| Au tiers | Responsabilité civile | Véhicule ancien ou budget très contraint |
| Intermédiaire | Responsabilité civile avec des garanties telles que le vol, l’incendie ou les événements climatiques selon le contrat | Trois-roues d’occasion conservant une valeur significative |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions | Véhicule récent, financé ou coûteux à réparer |
Comparez aussi les garanties proposées en option : protection corporelle du conducteur, assistance en cas de panne ou d’accident, défense pénale et recours, véhicule de remplacement, couverture du casque, des gants, du blouson, du top-case et de la bagagerie. Un accessoire qui n’a pas été livré avec le véhicule n’est pas automatiquement indemnisé. Il doit souvent faire l’objet d’une garantie ou d’une déclaration spécifique.
À La Réunion, examiner les garanties climatiques avant le prix
Pluies intenses, vents violents, inondations et épisodes cycloniques doivent entrer dans votre comparaison. La mention « événements climatiques » ne signifie pas que tous les dommages sont couverts dans toutes les circonstances. La prise en charge dépend de la formule, des exclusions, des plafonds et, pour certains sinistres, des conditions prévues au contrat.
La franchise : le montant qui change la valeur réelle du contrat
La franchise correspond à la somme qui reste à votre charge après l’indemnisation. Une cotisation attractive peut s’accompagner d’une franchise élevée pour le vol, les dommages ou les catastrophes naturelles. Vérifiez si son montant varie selon le sinistre, si un rachat est possible et si le reste à payer reste supportable pour votre budget.
Le risque dépend aussi de l’utilisation quotidienne du véhicule. Un trois-roues garé chaque nuit sous abri, mais exposé toute la journée aux ruissellements, aux embruns ou aux rafales, n’a pas le même profil qu’un véhicule rarement utilisé et conservé dans un garage. Décrivez ce cycle réel dans votre demande de devis. Cette précision aide à choisir une garantie dommages, une assistance et une franchise cohérentes.
Comparer les propositions sans oublier les exclusions
Pour comparer deux devis d’assurance 3 roues à La Réunion, ne regardez pas uniquement la prime annuelle. Mettez les garanties face à face : montant de la franchise, plafond d’indemnisation, mode d’expertise, délai et modalités de remorquage, assistance à 0 km ou avec distance de franchise, prêt éventuel d’un véhicule et protection du conducteur.
Le plafond d’indemnisation mérite une vérification particulière si le trois-roues est récent, financé ou équipé d’accessoires coûteux. Regardez aussi les conditions qui encadrent le vol, l’incendie, les dommages tous accidents et les événements climatiques. Une garantie peut être limitée par un plafond, une franchise ou une condition d’application.
Les exclusions demandent la même attention. Certaines garanties peuvent imposer des conditions de stationnement, la présence d’un dispositif antivol, un entretien particulier ou une déclaration rapide. En cas d’usage professionnel, vérifiez que l’activité est explicitement acceptée. Un trajet domicile-travail n’est pas assimilé à une activité de livraison ni à des déplacements professionnels réguliers.
Finaliser votre demande et obtenir une couverture adaptée
Avant de souscrire, relisez toutes les informations du devis et demandez plusieurs propositions si votre situation le justifie, notamment en cas de jeune permis, d’antécédents de sinistres, de véhicule de forte valeur ou d’usage professionnel. Le profil du conducteur, le permis, la cylindrée, l’usage et le stationnement peuvent influencer le tarif et les conditions d’acceptation.
Un refus ou une surprime ne signifie pas que l’assurance est impossible. L’assureur peut simplement avoir besoin d’étudier plus précisément le risque ou de proposer une formule différente. Comparez alors le niveau de protection obtenu, et pas seulement le montant de la cotisation.
Conservez une copie de la carte grise, du permis, du relevé d’informations et des factures d’accessoires. Ces documents facilitent la souscription et l’évaluation d’un sinistre. Choisissez enfin un niveau de protection dont vous comprenez les limites : une garantie utile est celle dont vous connaissez les conditions, la franchise et le plafond avant d’avoir à l’utiliser.