Pour comparer des devis d’assurance moto à La Réunion, ne vous arrêtez pas à la cotisation affichée. Une offre adaptée doit correspondre à votre deux-roues, à vos trajets, à votre lieu de stationnement et au montant qui restera réellement à votre charge après un sinistre. Demander plusieurs devis gratuits, en ligne ou auprès d’un conseiller local, permet de comparer les garanties sur une base équivalente avant de choisir.
Commencez par comparer des devis à garanties équivalentes
Deux contrats portant le même nom, par exemple « tous risques », peuvent offrir des protections très différentes. Pour obtenir une comparaison utile, renseignez toujours les mêmes informations : type de moto ou de scooter, cylindrée, valeur, date de mise en circulation, usage, commune de résidence, stationnement et antécédents de conduite. Un devis indicatif devient ensuite une proposition définitive après vérification de votre profil et des éléments déclarés.
Ne comparez pas uniquement le prix annuel
La prime compte, mais elle ne suffit pas à évaluer une assurance. Une formule moins chère peut prévoir une franchise élevée, une assistance limitée ou un plafond réduit pour vos équipements. À l’inverse, une cotisation plus importante peut inclure une assistance panne sans franchise kilométrique, une meilleure protection corporelle ou un véhicule de remplacement. L’objectif est de comparer le coût total du risque, et pas seulement la mensualité.
- Vérifiez la cotisation annuelle, les éventuels frais et le mode de paiement.
- Comparez les franchises prévues pour le vol, les dommages et les événements climatiques.
- Contrôlez les plafonds d’indemnisation du conducteur, des accessoires et de l’équipement.
- Lisez les exclusions, notamment celles liées au stationnement, à l’usage ou à la sécurité du véhicule.
Choisissez une formule selon la valeur et l’usage de votre deux-roues
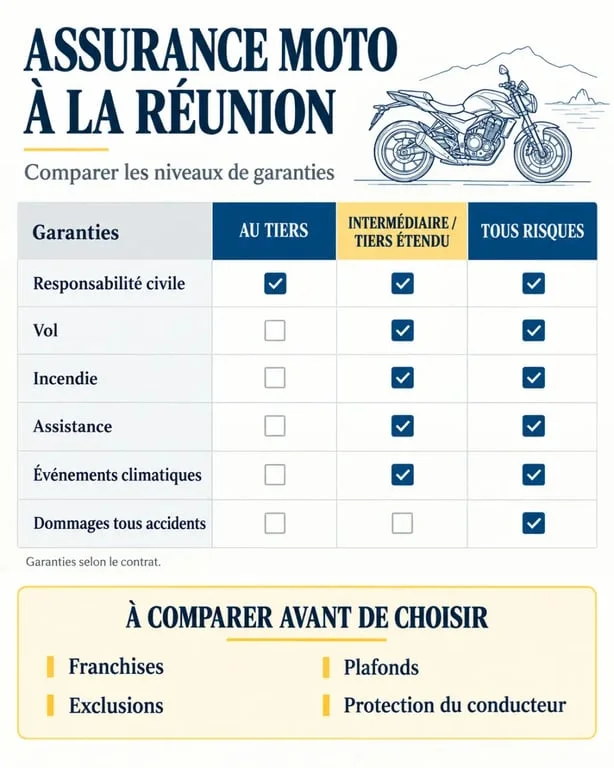
La responsabilité civile est le socle légal obligatoire. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas à elle seule les dégâts subis par votre propre moto en cas d’accident responsable, de chute sans tiers identifié ou de vandalisme.
| Formule | Protection habituelle | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours | Deux-roues ancien ou de faible valeur, budget serré |
| Intermédiaire ou tiers étendu | Tiers complété selon le contrat par le vol, l’incendie, l’assistance ou les événements climatiques | Scooter ou moto dont le remplacement resterait coûteux |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions du contrat | Moto récente, valeur élevée, usage fréquent ou exposition accrue |
Pour un scooter 50cc, une moto 125cc, un quad ou une grosse cylindrée, la logique reste la même : estimez ce que vous pourriez assumer sans indemnisation. La formule tous risques n’est pas automatiquement la meilleure. Elle doit rester cohérente avec la valeur du véhicule, son âge et votre budget après franchise.
Les critères qui font varier un tarif à La Réunion
Les assureurs évaluent le risque à partir du véhicule et du conducteur. La cylindrée, la marque, le modèle et la valeur influencent le montant du devis. Votre âge, l’ancienneté du permis, le bonus-malus, les sinistres passés et une éventuelle résiliation jouent aussi sur l’acceptation du dossier et sur la cotisation.
Usage, commune et stationnement : des déclarations décisives
Indiquez précisément si vous roulez pour vos loisirs, vos trajets domicile-travail ou une activité professionnelle. Le lieu où dort la moto compte également : garage fermé, cour privée, parking collectif ou voie publique ne présentent pas le même niveau d’exposition. Une déclaration imprécise peut fragiliser votre couverture au moment où vous en avez besoin.
Un autre point concerne l’environnement immédiat du stationnement. Après de fortes pluies, un accès en pente, une grille bouchée ou un canal d’évacuation proche peuvent transformer un emplacement pratique en zone exposée au ruissellement. Avant de sélectionner une garantie liée aux événements climatiques, vérifiez les conditions de déclenchement, les exclusions et la franchise. Le terme « intempéries » ne couvre pas automatiquement toutes les situations.
Les garanties à examiner avant de signer
La protection du conducteur mérite une attention particulière. Elle concerne vos dommages corporels, même lorsque vous êtes responsable. Comparez le plafond proposé, les conditions d’indemnisation et le seuil éventuel d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique. Selon les contrats, ce seuil peut commencer à 10 % ou à 5 %.
Examinez aussi le vol et l’incendie, l’assistance en cas d’accident ou de panne, la protection juridique, le véhicule de remplacement ainsi que les dommages tous accidents. Les équipements du motard, les accessoires fixés à la moto et le contenu du top case ne sont pas systématiquement couverts. Leurs plafonds peuvent varier fortement : certaines offres annoncent une protection des équipements jusqu’à 600 €, d’autres jusqu’à 3 400 € selon le niveau retenu.
Préparez votre demande pour recevoir des propositions comparables
Une demande bien préparée accélère l’étude du dossier et limite les écarts entre les devis. Gardez à portée de main la carte grise, votre permis, votre relevé d’informations si vous avez déjà été assuré, une pièce d’identité et les détails sur l’usage et le stationnement. Si vous changez de véhicule ou si votre utilisation évolue, signalez-le avant la souscription.
- Décrivez précisément votre moto, votre scooter ou votre quad, ainsi que sa valeur.
- Choisissez un niveau de garanties correspondant à vos besoins réels.
- Demandez le détail des franchises, des plafonds et des exclusions.
- Comparez les réponses ligne par ligne avant de privilégier le tarif.
- Si nécessaire, échangez avec un courtier ou un conseiller connaissant le marché réunionnais.
Un comparateur peut transmettre une demande à plusieurs partenaires. Un courtier peut aussi vous accompagner dans la recherche et la compréhension des contrats. Dans les deux cas, posez la même question : quelle indemnisation après un sinistre si votre moto est volée, endommagée ou immobilisée ? Cette réponse, plus que le prix d’appel, permet de choisir une assurance moto adaptée à La Réunion.