Une suspension de permis ne vous empêche pas automatiquement d’assurer votre moto à La Réunion. Elle rend toutefois l’étude du dossier plus exigeante. L’assureur examine la durée et le motif de la sanction, vos antécédents, votre bonus-malus, la cylindrée, l’usage du deux-roues et son lieu de stationnement. Pour retrouver une couverture adaptée, demandez un devis personnalisé auprès de plusieurs interlocuteurs.
Votre dossier peut être accepté, mais il doit être transparent
Une suspension administrative décidée par la préfecture et une suspension judiciaire prononcée par un tribunal n’ont pas la même origine. Toutes deux doivent cependant être signalées à l’assureur. Elles se distinguent aussi de l’annulation ou de l’invalidation du permis. Dans ces deux derniers cas, le droit de conduire disparaît et les démarches pour le récupérer sont différentes.
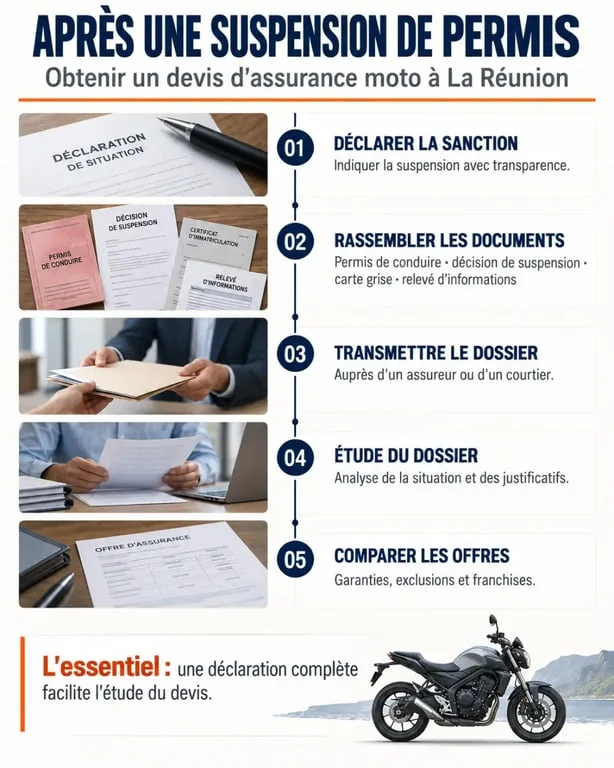
Selon les modalités indiquées par APRIL, une suspension, une annulation ou une invalidation doit être déclarée dans un délai de 15 jours. Il est prudent d’envoyer cette déclaration par courrier recommandé et de joindre les justificatifs utiles. Omettre une information essentielle peut fragiliser le contrat et compliquer une indemnisation ultérieure. Pendant la suspension, ne conduisez jamais le deux-roues : l’assurance ne vous autorise pas à rouler sans permis valide.
La fin de la sanction ne supprime pas immédiatement son effet sur l’étude du risque. Précisez donc sa date, les conditions de récupération du permis et les éventuels antécédents dans votre demande. Un dossier complet permet d’obtenir un devis plus fiable et limite les mauvaises surprises au moment de la souscription.
Pourquoi la prime et les conditions peuvent évoluer
Une suspension est généralement considérée comme une aggravation du risque. L’assureur peut maintenir le contrat avec une surprime, modifier ses conditions ou décider de le résilier. Le montant varie selon la durée du retrait, la nature de l’infraction, les sinistres précédents et la politique de souscription de chaque compagnie.
| Situation signalée | Majoration maximale mentionnée |
|---|---|
| Retrait de permis de 2 à 6 mois | 50 % |
| Retrait supérieur à 6 mois | 100 % |
| Délit de fuite après accident | 100 % |
| Accident avec consommation excessive d’alcool | 150 % |
| Résiliation définitive du permis | 200 % |
Ces plafonds ne correspondent pas à un tarif automatique. La proposition dépend aussi de la moto ou du scooter assuré. Un 50 cm³, une 125 cm³, une grosse cylindrée ou un quad homologué ne présentent pas le même niveau de risque. L’âge du conducteur, l’ancienneté du permis, l’usage privé, domicile-travail ou professionnel, le stationnement fermé et la valeur du véhicule entrent également dans le calcul du devis.
Les éléments du dossier sont étudiés ensemble : la sanction, le relevé d’informations, la puissance de la machine et le niveau de franchise influencent l’équilibre du contrat. Une franchise plus élevée ou une protection adaptée à la valeur réelle de la moto peut parfois réduire la cotisation, sans supprimer les garanties utiles. Cette solution doit toutefois rester compatible avec votre budget et votre capacité à supporter un reste à charge après un sinistre.
Préparer une demande de devis solide à La Réunion
Avant de solliciter un assureur ou un courtier, réunissez les documents nécessaires. Vous éviterez ainsi les échanges supplémentaires et faciliterez l’étude de votre situation. Le relevé d’informations est particulièrement utile : il retrace vos antécédents d’assurance, votre coefficient bonus-malus et les sinistres déclarés.
- une copie du permis de conduire et de la décision de suspension ;
- la carte grise du deux-roues ;
- le relevé d’informations de votre précédent assureur ;
- un justificatif de résiliation, si votre ancien contrat a été interrompu ;
- la date de fin de suspension et les informations sur l’infraction, sans minimisation ;
- l’usage prévu, le kilométrage estimé et les conditions de stationnement.
Vous pouvez ensuite transmettre une demande en ligne, gratuite et sans engagement, à plusieurs partenaires. À La Réunion, privilégiez un interlocuteur habitué aux profils malussés, résiliés ou suspendus plutôt qu’une réponse standardisée. Un courtier peut comparer les critères d’acceptation de plusieurs assureurs et limiter les demandes isolées auprès de compagnies susceptibles de refuser le dossier.
Si les refus se répètent, ne laissez pas la moto sans assurance. Même immobilisé, un véhicule terrestre à moteur doit en principe rester couvert au minimum en responsabilité civile. Pour les difficultés persistantes, le Bureau central de tarification peut aider à obtenir la garantie obligatoire, sous réserve de respecter sa procédure. Cette démarche ne garantit pas l’accès aux garanties facultatives comme le vol, l’incendie ou les dommages tous accidents.
Comparer les garanties sans payer pour une protection inutile
La responsabilité civile est le socle légal de l’assurance moto : elle indemnise les dommages causés à autrui. Après une suspension, une formule au tiers peut convenir à un véhicule ancien ou de faible valeur. Elle ne protège toutefois pas votre propre moto contre le vol, l’incendie ou les dommages subis. Avant de réduire la couverture, vérifiez précisément les protections que vous abandonnez.
Du tiers à la formule tous risques
Une formule intermédiaire peut intégrer, selon le contrat, le vol, l’incendie, le bris de glace, les événements climatiques ou les catastrophes naturelles. Une couverture tous risques ajoute généralement les dommages tous accidents, y compris lorsque vous êtes responsable. À La Réunion, lisez les exclusions, les plafonds et les franchises liés aux intempéries. L’intitulé d’une garantie ne suffit pas à connaître les conditions réelles d’indemnisation.
Les protections qui comptent pour le motard
Comparez aussi l’assistance avec ou sans franchise kilométrique, la sécurité du conducteur, la protection juridique, les accessoires et l’équipement du pilote. Certaines formules annoncent une sécurité du conducteur jusqu’à 1 000 000 €. Le plafond, les conditions d’AIPP et les exclusions doivent alors être vérifiés dans le détail. Demandez également comment la moto serait indemnisée : valeur à neuf, valeur à dire d’expert ou autre règle prévue au contrat.
Le bon devis n’est pas forcément le moins cher. Il doit accepter votre situation déclarée, maintenir une responsabilité civile effective et proposer un niveau de protection compatible avec votre budget, votre moto et vos trajets sur l’île. En comparant plusieurs propositions, vous pouvez mieux mesurer les écarts de prix, de franchises et de garanties avant de souscrire.