Devis assurance moto étudiant à La Réunion : 5 critères pour choisir une protection adaptée
Pour obtenir un devis d’assurance moto étudiant à La Réunion, décrivez précisément votre deux-roues, votre expérience et vos trajets. Une demande complète permet de comparer des propositions adaptées à votre budget, sans choisir entre un tarif bas et une protection insuffisante après un accident, un vol ou un épisode climatique.
Préparer une demande de devis qui reflète vraiment votre situation
Un étudiant n’est pas automatiquement un jeune conducteur. Le tarif dépend surtout de l’ancienneté du permis, de l’historique d’assurance et du bonus-malus. Un étudiant titulaire du permis depuis plusieurs années et sans sinistre peut donc être évalué différemment d’un conducteur novice. Les trois premières années de cotisation sont généralement plus sensibles : selon les situations, une surprime peut atteindre 100 %.
Les informations à renseigner sans approximation
Indiquez la catégorie exacte du véhicule : cyclomoteur de 50 cm³, scooter ou moto jusqu’à 125 cm³, ou moto de plus de 125 cm³. Précisez la marque, le modèle, l’année, la valeur et le mode d’acquisition. Déclarez également si vous êtes conducteur principal ou secondaire. Une moto familiale utilisée chaque jour par un étudiant doit être déclarée selon son usage réel. Cette précision limite les difficultés d’indemnisation en cas de sinistre.
- permis de conduire et date d’obtention ;
- certificat d’immatriculation ;
- relevé d’informations si vous avez déjà été assuré ;
- usage privé, trajets domicile-travail, études ou activité professionnelle ;
- commune de circulation et lieu de stationnement habituel.
Le lieu où dort la moto est souvent sous-estimé dans le devis. Une place sécurisée, un parking de résidence, un garage fermé ou la voie publique ne présentent pas le même risque de vol ou de dégradation. Décrivez aussi le cadenas, l’antivol homologué ou l’abri disponible. Ces éléments permettent de vérifier les conditions de la garantie vol, car certains contrats exigent des mesures de protection précises et pas seulement une déclaration de stationnement.
Comparer les formules selon la valeur de votre deux-roues
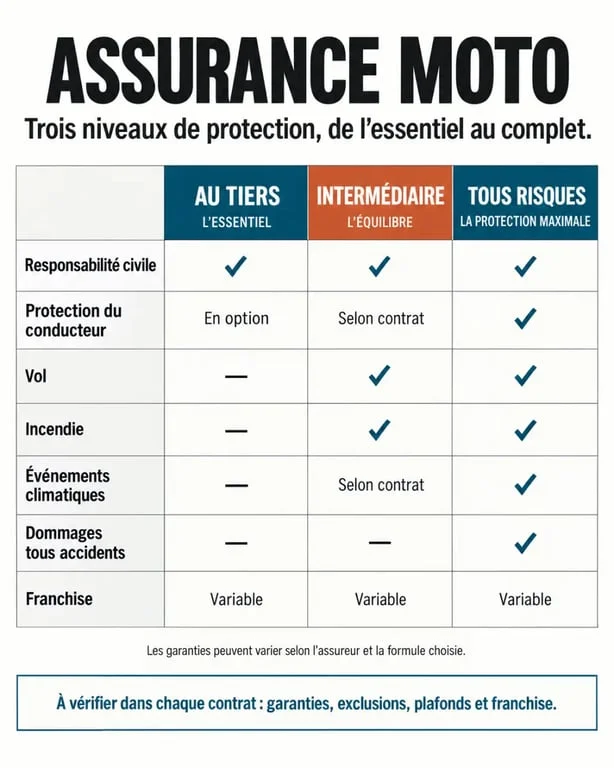
Tout véhicule terrestre à moteur doit être assuré au minimum en responsabilité civile. Cette garantie indemnise les dommages corporels et matériels causés aux tiers, mais pas les dégâts subis par votre moto. Pour un budget étudiant, comparez la valeur du véhicule, son exposition au risque et le montant que vous pourriez payer après un sinistre.
| Formule | Protection habituelle | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Le deux-roues est ancien ou de faible valeur. |
| Intermédiaire | Tiers complété par le vol, l’incendie ou les événements climatiques selon le contrat | Vous souhaitez protéger un véhicule utilisé au quotidien. |
| Tous risques | Dommages tous accidents, même en cas de responsabilité, selon les conditions | La moto est récente, financée ou coûteuse à remplacer. |
Ne comparez pas uniquement la cotisation. Vérifiez la franchise, c’est-à-dire la somme restant à votre charge, ainsi que les plafonds d’indemnisation et les exclusions. Une garantie dédiée aux équipements peut couvrir le casque, les gants et le blouson, mais son contenu varie d’un contrat à l’autre. Lisez aussi les conditions applicables au vol, à l’incendie et aux dommages tous accidents.
Adapter les garanties aux routes et au climat réunionnais
À La Réunion, les trajets entre campus, domicile et emploi peuvent combiner circulation urbaine, axes rapides, routes humides et dénivelé. L’usage déclaré doit correspondre à cette réalité, notamment si le scooter sert chaque jour pour rejoindre un stage, un emploi ou un établissement à Saint-Denis, Saint-Pierre, Saint-Paul, au Tampon ou dans une autre commune.
Vol, intempéries et protection du conducteur
Les pluies fortes, vents violents, cyclones et inondations rendent nécessaire la vérification des garanties climatiques. La couverture des catastrophes naturelles dépend des clauses du contrat et de la reconnaissance officielle de l’événement, publiée au Journal officiel. La garantie incendie, le vol et la tentative de vol répondent également à des conditions précises, qui peuvent porter sur l’antivol, le stationnement ou les justificatifs à fournir.
La protection du conducteur doit être étudiée séparément. La responsabilité civile protège les victimes tierces, mais ne couvre pas nécessairement vos propres blessures. Examinez les plafonds prévus pour le conducteur et les conditions de l’assistance. Pour une mobilité étudiante régulière, cette protection peut avoir plus d’impact qu’une faible différence de prime.
Réduire le coût sans déclarer un risque incomplet
Comparer plusieurs devis est utile si les propositions portent sur le même niveau de garanties. Une formule moins chère peut prévoir une franchise élevée, exclure le vol ou limiter l’assistance. À l’inverse, une couverture tous risques pour un 50 cm³ ancien n’est pas toujours cohérente avec sa valeur de remplacement.
- Choisissez une cylindrée compatible avec vos besoins réels et votre permis.
- Comparez des garanties équivalentes, franchise incluse.
- Déclarez précisément les trajets, le stationnement et les conducteurs habituels.
- Demandez plusieurs propositions auprès d’assureurs ou de courtiers pour mesurer les écarts.
- Conservez les justificatifs et relisez les exclusions avant de souscrire.
Une fausse déclaration concernant l’usage, le conducteur principal ou le stationnement peut fragiliser l’indemnisation. Le meilleur devis n’est donc pas forcément le moins cher. C’est celui qui couvre les risques que vous assumez réellement, avec un reste à charge compréhensible et compatible avec votre budget étudiant.