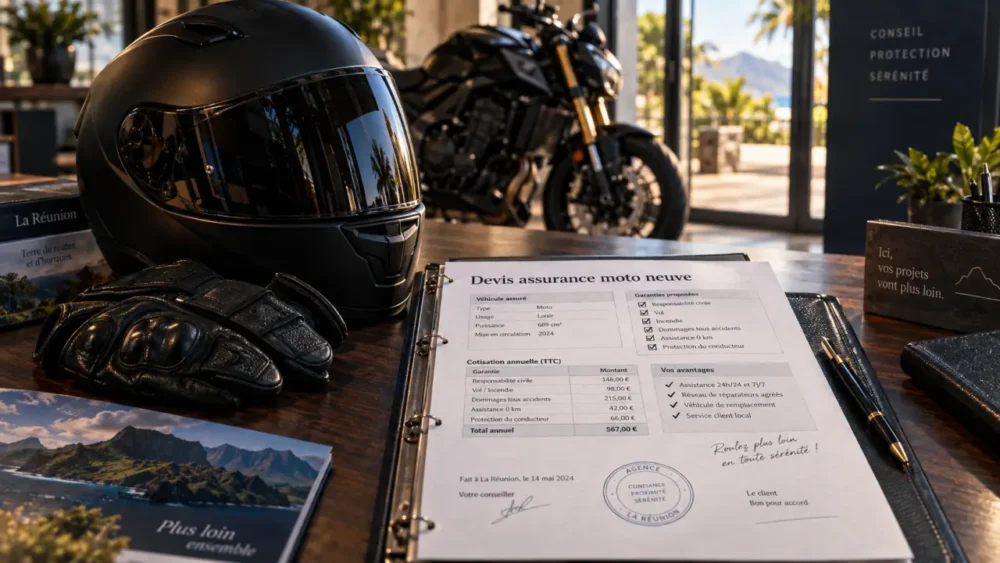
Avant de prendre la route avec une moto neuve à La Réunion, un devis d’assurance personnalisé protège le véhicule, le pilote et le budget consacré à l’achat. Au-delà de la cotisation mensuelle, comparez surtout l’indemnisation prévue en cas de vol, d’accident ou d’intempéries. C’est là que les différences entre les contrats deviennent concrètes.
Préparer un devis qui correspond vraiment à votre moto
Un devis d’assurance moto neuve à La Réunion repose sur des informations précises. Déclarez le modèle exact, la cylindrée, le prix d’achat, la date de première mise en circulation, l’usage prévu et la commune de résidence. Une utilisation occasionnelle, des trajets domicile-travail quotidiens ou un usage professionnel ne présentent pas le même niveau de risque. Le profil du conducteur, son permis et ses antécédents d’assurance peuvent également entrer dans l’étude du tarif.
Le stationnement mérite une attention particulière. Garage fermé, parking collectif, cour privative ou stationnement sur la voie publique influencent l’évaluation du risque de vol. Indiquez aussi les dispositifs de protection installés, notamment un antivol homologué ou un traceur, sans supposer qu’ils sont automatiquement exigés ou couverts par le contrat.
Les documents à réunir avant la demande
Préparer les justificatifs limite les échanges inutiles avec l’assureur ou le courtier. La carte grise définitive ou, lors de la livraison, le certificat provisoire, le permis adapté à la cylindrée et le relevé d’informations sont généralement demandés. Gardez également la facture d’achat, la liste des accessoires et la valeur des équipements du pilote. Ces éléments facilitent l’étude des garanties et une éventuelle indemnisation.
- Identité et coordonnées du souscripteur ;
- Permis, date d’obtention et antécédents d’assurance ;
- Carte grise ou certificat provisoire ;
- Prix d’achat, modèle, cylindrée et mode de financement éventuel ;
- Usage déclaré, lieu de stationnement et commune concernée.
Choisir une formule cohérente avec une valeur neuve
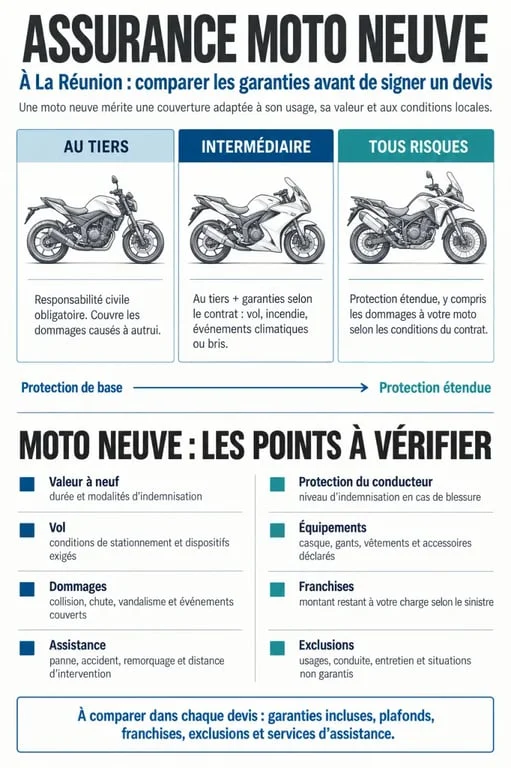
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne rembourse pas à elle seule votre moto si vous êtes responsable d’un accident. Elle ne couvre pas non plus automatiquement le vol du véhicule. Pour un deux-roues récent, cet écart de protection doit être évalué avant de retenir le prix le plus bas.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties additionnelles selon le contrat | Budget serré et véhicule dont la perte serait supportable |
| Intermédiaire ou tiers étendu | Souvent vol, incendie et événements définis au contrat | Protection ciblée contre certains sinistres majeurs |
| Tous risques | Dommages tous accidents, sous conditions et franchises | Moto neuve, financée ou difficile à remplacer |
Une formule tous risques n’est pas automatiquement la meilleure réponse. Elle est toutefois souvent pertinente lorsque la somme restant à rembourser ou le coût de remplacement est élevé. Comparez les garanties réelles, pas seulement l’intitulé commercial. Deux contrats portant le même nom peuvent prévoir des exclusions, des plafonds ou des franchises très différents.
Valeur à neuf : vérifier ce qui sera réellement remboursé
La garantie valeur à neuf, parfois appelée valeur d’achat ou indemnisation renforcée, limite l’effet de la décote après un vol ou une destruction totale. Sa durée dépend du contrat. Certaines offres prévoient une valeur d’achat pendant 12 mois, parfois extensible à 24 mois. D’autres appliquent une règle différente. Demandez la durée exacte, les justificatifs requis et le traitement prévu pour un véhicule financé.
À la fin de cette période, l’indemnisation peut basculer vers une valeur à dire d’expert ou une valeur de remplacement. Le montant peut alors être inférieur au prix payé chez le concessionnaire. Vérifiez également si les frais d’immatriculation, les accessoires déclarés et les options d’origine entrent dans le calcul. La présence éventuelle d’une vétusté ou d’un plafond peut modifier le montant versé.
Une assurance fonctionne comme une rangée de dominos : une franchise élevée, un plafond faible pour les accessoires ou une exclusion liée au stationnement peut transférer une grande partie du coût d’un sinistre au motard. Lire chaque garantie séparément ne suffit pas. Reconstituez le reste à charge global dans un scénario réaliste, par exemple une chute suivie d’un remorquage et du remplacement du casque.
Les garanties à comparer pour rouler sereinement sur l’île
Vol, incendie, dommages tous accidents, garantie corporelle du conducteur et assistance forment le socle à examiner. La protection du conducteur mérite une lecture attentive, car la responsabilité civile indemnise d’abord les tiers. Contrôlez son plafond, ses conditions de déclenchement et les éventuels seuils d’incapacité prévus au contrat.
Assistance, équipements et mobilité
L’assistance peut intervenir avec une franchise kilométrique ou dès 0 km, selon la formule ou l’option choisie. Cette différence compte en cas de panne devant le domicile. Si vous dépendez de votre moto au quotidien, vérifiez les modalités d’un véhicule de remplacement : durée, motif de prise en charge et catégories de sinistres admises.
Casque, blouson, gants, intercom, top case et accessoires ne sont pas nécessairement inclus. Demandez les plafonds, la vétusté appliquée et les justificatifs à conserver. Une facture, des photographies et une déclaration exacte des équipements rendent la couverture plus lisible et facilitent l’examen d’un sinistre.
Tenir compte des risques propres à La Réunion avant de souscrire
Entre fortes pluies, inondations, vents violents et épisodes cycloniques, la protection contre les événements climatiques doit être lue avec soin. Vérifiez les conditions liées aux catastrophes naturelles, les délais de déclaration, la franchise applicable et les mesures de sécurité attendues lorsque la moto est stationnée à Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou dans une autre commune de l’île.
Pour comparer plusieurs devis, placez les propositions face aux mêmes critères : montant de la cotisation, franchise par garantie, valeur d’indemnisation, assistance, protection du conducteur, équipements et exclusions. Un conseiller local, un courtier multi-partenaires ou un assureur national peuvent proposer une solution. Retenez celui qui vous remet des conditions claires, adaptées à votre moto et à votre usage réel.