Pour obtenir un devis d’assurance moto senior à La Réunion, demandez une proposition personnalisée à un assureur, un courtier ou un comparateur accessible sur l’île. Le tarif annuel compte, mais il ne suffit pas à évaluer un contrat. Il faut aussi regarder la protection du conducteur, les dommages couverts, l’assistance et la franchise à payer après un sinistre.
Préparer un devis précis sans perdre de temps
Un devis d’assurance moto senior à La Réunion dépend du profil du conducteur et des caractéristiques exactes de la moto. L’âge ne suffit pas à déterminer le tarif. L’expérience de conduite, l’ancienneté du permis, le bonus-malus et les sinistres antérieurs entrent aussi dans l’évaluation du risque. Un conducteur senior avec un historique stable peut donc obtenir une proposition différente de celle d’un motard ayant eu plusieurs accidents récents.
Les informations à réunir avant la demande
Préparez votre permis, votre carte grise, les informations de votre précédent contrat ou votre relevé d’information. Ajoutez les caractéristiques de la moto, notamment sa cylindrée, son année, sa valeur et ses éventuels accessoires. Indiquez également le lieu de stationnement et l’usage réel du deux-roues : loisirs, trajets quotidiens ou déplacements plus longs sur l’île. Ces données permettent d’obtenir un tarif plus précis et de vérifier que l’offre est bien accessible aux résidents de La Réunion.
- Votre identité, votre adresse et la date d’obtention du permis ;
- Le modèle, la cylindrée, l’ancienneté et la valeur de la moto ;
- Votre coefficient bonus-malus et vos antécédents de sinistres ;
- Le kilométrage envisagé et le type d’utilisation ;
- Les garanties souhaitées : vol, assistance, dommages, équipement ou véhicule de remplacement.
Choisir une formule en fonction de la valeur de la moto
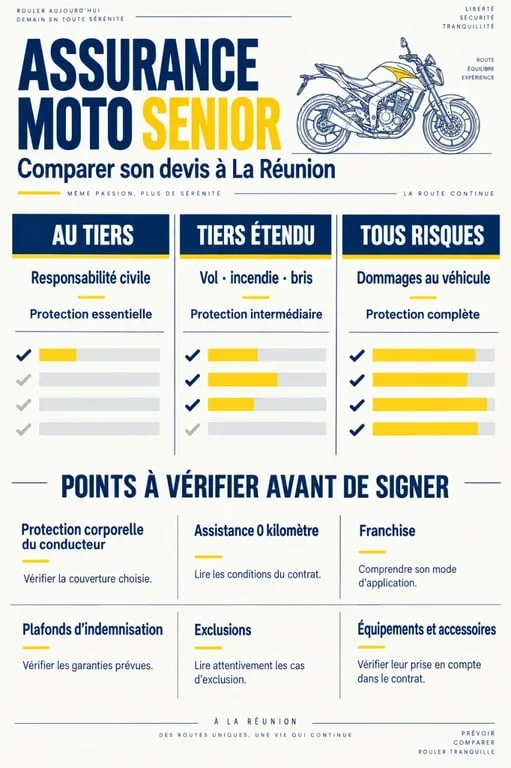
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais elle ne couvre pas automatiquement vos blessures ni les dégâts subis par votre propre moto. Le choix de la formule dépend de la valeur du véhicule, de son exposition au vol, de sa fréquence d’utilisation et de votre capacité à supporter une dépense imprévue.
| Formule | Protection habituelle | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense pénale et recours | La moto a une faible valeur ou roule peu |
| Tiers étendu | Base au tiers avec vol, incendie, événements climatiques ou bris de glace selon l’offre | Vous voulez couvrir la moto contre certains sinistres majeurs |
| Tous risques | Dommages tous accidents, y compris lorsque votre responsabilité est engagée, selon les conditions | La moto est récente, valorisée ou indispensable à vos déplacements |
Ne considérez pas une garantie comme acquise simplement parce que le nom de la formule paraît protecteur. Le contenu du top case, les accessoires, la garantie mécanique ou le véhicule de remplacement peuvent être proposés en option. Pour une moto de moins de deux ans, vérifiez aussi le mode d’indemnisation : certaines offres prévoient une valeur à neuf, tandis que d’autres retiennent la valeur à dire d’expert.
Les garanties qui protègent réellement le motard senior
La protection corporelle ne doit pas être secondaire
Après un accident responsable, la responsabilité civile n’indemnise pas automatiquement le conducteur blessé. La protection corporelle du conducteur mérite donc une attention particulière dans le devis. Comparez le plafond d’indemnisation, les conditions d’intervention et le seuil d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique. Certains niveaux interviennent au-delà de 10 %, tandis que d’autres prévoient un seuil supérieur à 5 %. Cette différence peut peser sur l’indemnisation en cas de séquelles.
Assistance, équipement et mobilité
L’assistance en cas de panne ou d’accident doit être lue dans le détail. Une assistance 0 kilomètre permet d’être dépanné même près du domicile. À l’inverse, certaines formules appliquent une franchise de 30 km en cas de panne. Vérifiez les conditions de remorquage, la possibilité d’obtenir un véhicule de remplacement et la durée du prêt. Selon le contrat, celui-ci peut aller jusqu’à 20 jours ou jusqu’à 30 jours en cas de vol.
La protection du conducteur, l’assistance, l’équipement et les accessoires doivent être examinés ensemble. Une garantie vol généreuse ne compense pas l’absence d’assistance après une chute ou un plafond trop bas pour le casque et le blouson. Vérifiez donc la chaîne complète de prise en charge : secours, remorquage, réparation, indemnisation et retour à la mobilité. Les équipements et accessoires peuvent nécessiter une garantie spécifique ou une option.
Comparer les devis au-delà du tarif affiché
Le prix d’une assurance moto dépend du profil du conducteur, de la cylindrée, de la valeur du véhicule, de l’usage, du lieu de résidence et du niveau de garanties. Aucun tarif ne peut être comparé correctement si les deux propositions ne couvrent pas les mêmes besoins. Un contrat moins cher peut prévoir une franchise élevée, une indemnisation réduite par la vétusté ou des exclusions concernant les équipements.
Les quatre lignes à contrôler avant de souscrire
- La franchise : cette somme reste à votre charge après un sinistre. Un rachat de franchise peut être proposé, mais son intérêt dépend de son coût et de votre usage de la moto.
- Les plafonds : vérifiez le montant maximal prévu pour le conducteur, les accessoires et l’équipement. Certaines offres annoncent une garantie conducteur jusqu’à 1,2 million d’euros et une couverture des accessoires ou équipements jusqu’à 10 000 euros. Confirmez toujours le niveau de formule concerné.
- Les exclusions : lisez les conditions liées au vol, au stationnement, aux accessoires non déclarés, à l’entretien et à l’usage du véhicule.
- L’accompagnement : un conseiller local peut aider à interpréter les garanties, transmettre les justificatifs et finaliser la souscription, notamment à distance avec une signature numérique.
Demander une offre locale et garder la liberté de choisir
Demandez au moins deux ou trois propositions comparables en conservant la même moto, le même usage et des garanties équivalentes. Interrogez chaque assureur sur l’assistance 0 kilomètre, le montant de la garantie conducteur, la prise en charge des équipements et les conditions de remplacement en cas de vol. Vous pourrez ainsi comparer la cotisation, la franchise et l’indemnisation avant de vous engager.
Un devis en ligne facilite la première démarche. Un échange avec un conseiller à La Réunion peut ensuite permettre de vérifier les points liés au stationnement, aux trajets réguliers, à l’ancienneté de la moto, à la cylindrée ou à un usage occasionnel. Avant la signature, relisez les conditions particulières et assurez-vous que chaque option annoncée figure bien sur la proposition. Vous éviterez ainsi de découvrir les limites du contrat après une panne, un accident ou un vol.