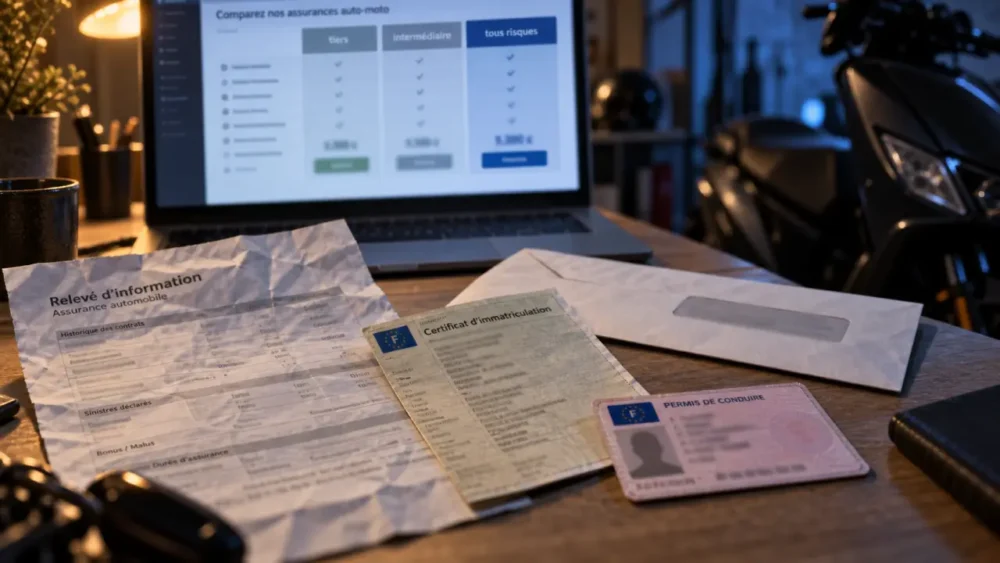
Après une résiliation, retrouver une assurance moto à La Réunion demande un dossier clair et une comparaison précise des devis. Non-paiement, sinistres répétés, infraction ou déclaration inexacte, le motif influence l’acceptation et le montant de la cotisation. Vous devez donc présenter votre situation avec exactitude, sans souscrire la première offre venue ni reprendre la route sans contrat valide.
Obtenir un devis rapidement sans masquer votre résiliation
Pour demander un devis d’assurance moto résilié à La Réunion, indiquez dès le départ la date et le motif de la résiliation. Cette transparence évite de recevoir une proposition impossible à maintenir ou de voir une souscription annulée à cause d’une information incomplète. Les assureurs spécialisés dans les profils résiliés, les courtiers et les comparateurs peuvent orienter votre recherche vers des contrats adaptés à votre historique.
Préparez un dossier complet avant de comparer
Le document central est le relevé d’information fourni par votre ancien assureur. Il retrace votre historique, vos sinistres et les éléments utiles à l’évaluation du risque. Préparez aussi la carte grise de la moto ou du scooter, une pièce d’identité, votre permis de conduire et les justificatifs complémentaires éventuellement demandés. Un dossier complet facilite l’étude du profil et limite les échanges qui retardent la souscription.
- Le relevé d’information de votre ancien assureur ;
- La carte grise du deux-roues ;
- Votre permis de conduire et une pièce d’identité ;
- Les informations sur l’usage du véhicule : loisirs, trajets domicile-travail ou usage professionnel ;
- Le motif exact de la résiliation et sa date.
Le motif de résiliation change la lecture de votre profil
Une résiliation pour non-paiement n’est pas étudiée de la même manière qu’une résiliation après plusieurs sinistres, des infractions au code de la route ou une fausse déclaration. L’assureur évalue à la fois le risque de paiement et le risque de sinistre. Cette analyse peut entraîner une prime majorée, une franchise plus élevée ou des garanties limitées.
Ne minimisez pas votre situation. Une déclaration exacte permet de rechercher une solution stable. Si la résiliation est liée à un impayé régularisé, conservez les éléments qui peuvent expliquer votre situation. En cas de sinistralité importante, privilégiez une formule dont les franchises restent supportables. Si plusieurs assureurs refusent votre dossier, un courtier peut vous aider à le présenter. Le Bureau central de tarification est également une voie à connaître lorsque l’accès à la responsabilité civile obligatoire devient difficile.
Comparer les 3 niveaux de couverture au-delà du prix affiché
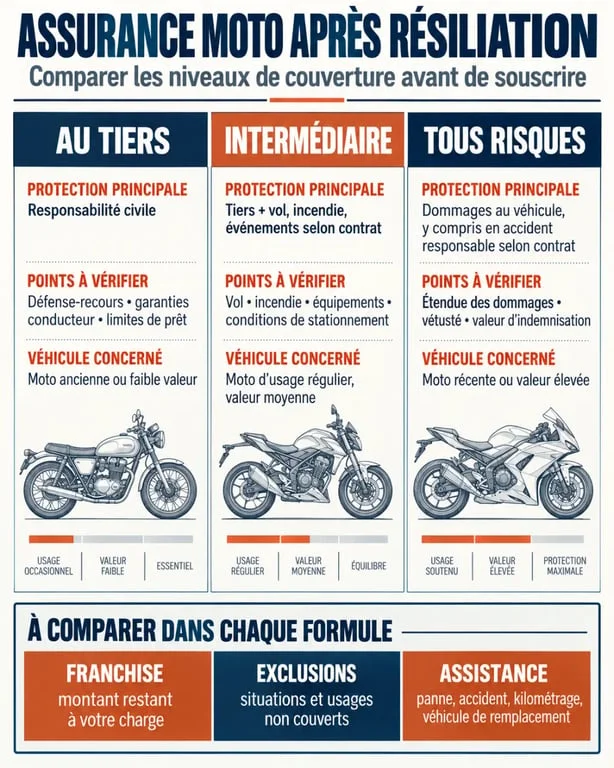
Un devis ne se résume pas à la cotisation. La responsabilité civile est indispensable pour circuler légalement, mais elle ne couvre pas les dommages subis par votre propre moto. Le choix dépend de la valeur du véhicule, de son stationnement, de son utilisation sur l’île et du montant que vous pouvez assumer en cas de sinistre.
| Formule | Protection principale | À vérifier avant de signer | Profil concerné |
|---|---|---|---|
| Au tiers | Responsabilité civile | Exclusions, assistance et protection du conducteur | Moto de faible valeur ou budget très contraint |
| Intermédiaire | Tiers avec des options pouvant inclure le vol et l’incendie | Conditions du vol, franchise et lieu de stationnement | Deux-roues exposé ou utilisé régulièrement |
| Tous risques | Couverture plus étendue des dommages au véhicule | Plafonds, vétusté, franchise et dommages exclus | Moto récente ou à forte valeur |
À La Réunion, le lieu de stationnement mérite une attention particulière. Une moto garée à l’extérieur ne présente pas les mêmes conditions qu’un deux-roues remisé dans un garage fermé. La garantie vol peut exiger un antivol homologué, une preuve d’effraction ou respecter des restrictions précises. Vérifiez ces clauses avant de choisir une formule intermédiaire uniquement parce que son intitulé semble plus protecteur.
La franchise pèse directement sur votre budget
La franchise correspond à la somme qui reste à votre charge après un sinistre couvert. Une franchise plus élevée peut réduire la cotisation, mais elle augmente le montant à payer en cas de réparation, de vol ou d’accident responsable. Cet arbitrage compte particulièrement après une résiliation : un tarif attractif peut cacher un reste à charge difficile à absorber. Comparez la prime annuelle avec la somme que vous pourriez réellement payer sans déséquilibrer votre budget.
Les exclusions révèlent la qualité réelle d’un devis
Placez côte à côte les garanties proposées et les situations qu’elles excluent. Vérifiez les clauses liées au conducteur, à l’usage déclaré, au prêt du guidon, aux équipements, aux trajets professionnels ou à certaines circonstances de vol. Examinez aussi les plafonds d’indemnisation, les restrictions d’assistance et les modalités de déclaration d’un sinistre. Deux contrats affichant une cotisation similaire peuvent offrir une protection très différente.
Mettre les assureurs en concurrence à La Réunion
Demandez plusieurs devis avec des informations strictement identiques : même moto, même conducteur, même usage et même niveau de garanties. Sans cette base commune, la comparaison est faussée. Un comparateur permet d’obtenir plusieurs pistes rapidement. Un courtier peut être utile lorsque le dossier comporte une résiliation, une forte sinistralité, une moto sportive ou une situation plus complexe.
- Définissez la formule minimale dont vous avez besoin.
- Renseignez votre historique sans omission.
- Comparez la cotisation, les franchises, les exclusions et l’assistance.
- Contrôlez la date de prise d’effet du nouveau contrat.
- Ne roulez qu’après confirmation de la validité de votre couverture.
Ajuster la franchise ou renoncer à une option peu utile peut réduire le coût du contrat. Ne sacrifiez toutefois pas les garanties nécessaires à votre usage. Le meilleur devis est celui qui vous permet de reprendre la route légalement, avec une protection compréhensible et un reste à charge maîtrisé. Une comparaison sérieuse doit donc porter sur le prix, le niveau de couverture et les conditions d’indemnisation.