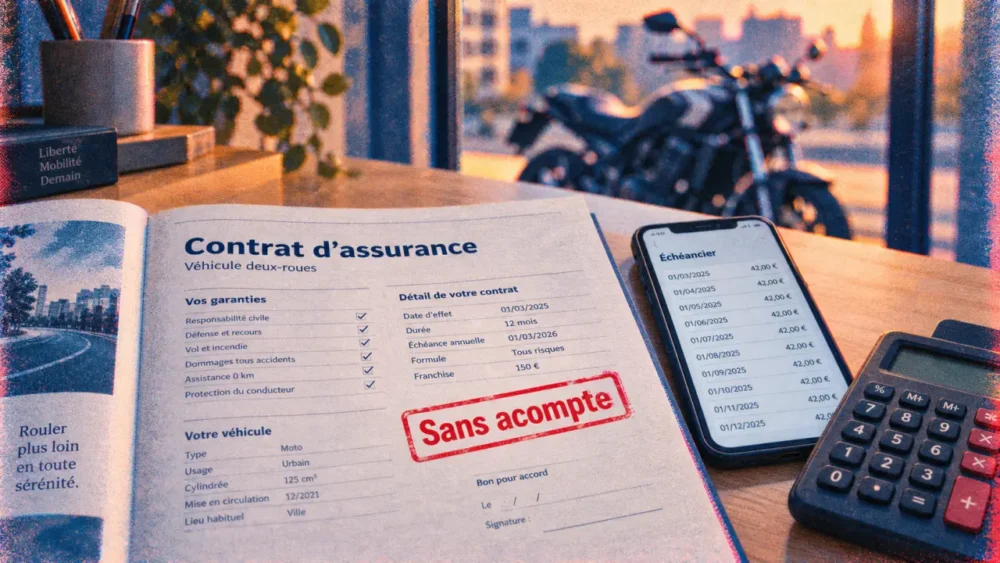
« Sans acompte » ne signifie pas forcément « sans paiement »
Dans l’assurance deux-roues, l’expression peut désigner plusieurs situations. Certains contrats prévoient une mensualisation sans acompte distinct, mais un premier prélèvement reste dû. D’autres répartissent la prime annuelle en plusieurs échéances, avec d’éventuels frais de fractionnement. Il peut aussi s’agir d’une offre dans laquelle aucun versement complémentaire n’est demandé avant le premier prélèvement programmé.
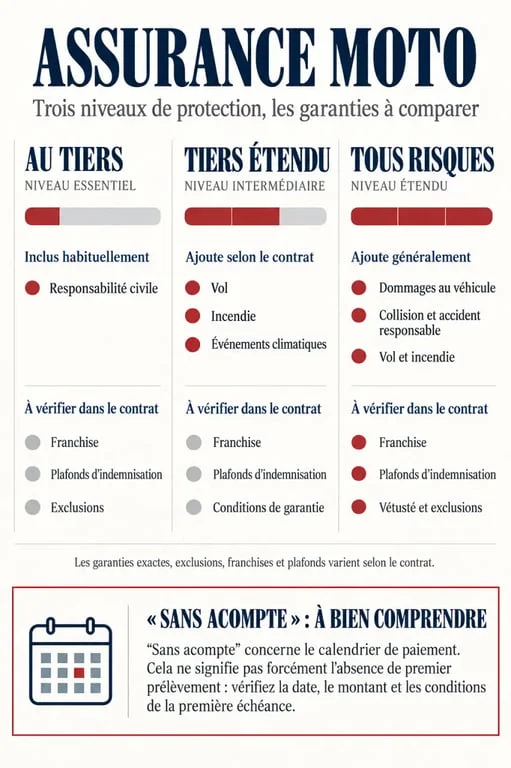
Une formule sans acompte ne réduit pas automatiquement le coût annuel de l’assurance moto. Elle modifie surtout le calendrier de paiement. Avant d’accepter un devis, vérifiez par écrit le montant du premier règlement, le nombre d’échéances, les frais liés à la mensualisation et les conséquences d’un impayé. La prise d’effet des garanties peut rester conditionnée à la validation du dossier et au respect des modalités de paiement.
Les points à faire préciser avant toute souscription
- Le montant exact exigé le jour de la signature ;
- La date et le montant du premier prélèvement ;
- Le coût total annuel, avec ou sans fractionnement ;
- Les conditions d’éligibilité à l’absence d’acompte ;
- La date de début des garanties et les justificatifs à transmettre.
Préparer un devis moto précis en quelques informations
Un devis rapide est utile seulement s’il correspond à votre usage réel. Pour une moto, un scooter, un cyclomoteur, un tricycle ou un quad, l’assureur examine généralement la cylindrée, la valeur du véhicule, son année de mise en circulation et son mode de stationnement. L’usage domicile-travail, les trajets fréquents ou un kilométrage élevé peuvent aussi influer sur la prime.
Votre profil compte tout autant : âge, ancienneté du permis, antécédents de sinistres, bonus-malus et éventuelle résiliation antérieure. Pour les véhicules de plus de 125 cm³, le type de permis doit correspondre à la catégorie de la moto. Préparez la carte grise, votre permis, votre relevé d’information si vous êtes déjà assuré et les coordonnées bancaires demandées au moment de finaliser le contrat. Ces éléments permettent de vérifier l’acceptation du risque et d’éviter un devis trop éloigné de la proposition finale.
Le bon réflexe : comparer à garanties identiques
Ne comparez pas uniquement deux cotisations mensuelles. Imaginez plusieurs situations : une chute seul sur la route, un vol au domicile, une panne loin de chez vous, puis un accident responsable avec un équipement endommagé. Pour chacune, repérez ce que vous pourriez devoir payer : franchise, réparations non couvertes, casque et blouson, remorquage ou transport alternatif. Cette lecture par situation rend les écarts entre devis plus visibles qu’un simple prix affiché.
Regardez également si les mêmes garanties sont réellement comparées. Une mensualité plus basse peut correspondre à une protection limitée, à une franchise plus élevée ou à des plafonds d’indemnisation différents. Le coût immédiat ne suffit donc pas à déterminer l’offre la plus adaptée à votre budget et à votre véhicule.
Tiers, tiers étendu ou tous risques : choisir selon le risque réel
La responsabilité civile est obligatoire : elle indemnise les dommages causés à autrui. En revanche, elle ne rembourse pas vos propres dégâts matériels lorsque vous êtes responsable. Une formule au tiers convient surtout à un deux-roues de faible valeur, à condition d’accepter ce risque financier.
| Formule | Protection habituelle | À examiner |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Absence de couverture de vos dommages |
| Tiers étendu | Socle tiers avec vol, incendie ou événements climatiques selon le contrat | Franchises, conditions de vol, plafond des accessoires |
| Tous risques | Dommages tous accidents, y compris en cas de responsabilité selon le contrat | Franchise dommages, vétusté et valeur d’indemnisation |
Pour un scooter récent, une moto sportive ou une grosse cylindrée, le tous risques peut apporter une protection plus cohérente, sans être systématiquement la meilleure option. Une moto stationnée dans un garage fermé n’a pas le même besoin qu’un deux-roues garé régulièrement à l’extérieur. Le niveau de franchise doit rester supportable en cas de sinistre : une prime basse assortie d’une franchise élevée peut déplacer le coût plutôt que le réduire.
Garanties utiles à La Réunion : regarder au-delà de la prime
Le vol et l’incendie sont souvent déterminants, mais les conditions contractuelles demandent une lecture attentive : dispositif antivol exigé, lieu de stationnement, justificatifs à fournir et franchise applicable. Vérifiez aussi l’assistance, notamment l’assistance 0 kilomètre, qui peut être utile en cas de panne près de chez vous. Selon le contrat, l’assistance peut comporter une franchise kilométrique ou des conditions particulières.
La sécurité du conducteur mérite une attention particulière, car la responsabilité civile ne vous indemnise pas pour vos blessures. Selon les formules, les plafonds peuvent atteindre 100 000 € au niveau 1 et 1 000 000 € aux niveaux 2 et 3. Les équipements du pilote, les accessoires et le contenu du top case peuvent aussi être couverts, avec des plafonds et une vétusté variables. Vérifiez enfin les exclusions, la valeur retenue pour le véhicule et les conditions applicables en cas de vol ou de dommages tous accidents.
Privilégier un échange local et documenté
Un assureur, un agent ou un courtier intervenant à La Réunion peut vous aider à vérifier l’acceptation de votre véhicule et la disponibilité effective d’un paiement sans acompte. Cet échange permet aussi de préciser les conditions liées à une moto sportive, à une forte cylindrée, à un scooter ou à un autre type de deux-roues.
Demandez un récapitulatif écrit des garanties, exclusions, franchises, mensualités et conditions de prise d’effet. Vous pourrez ainsi choisir une couverture adaptée à votre budget immédiat sans perdre de vue la protection nécessaire après un accident, un vol ou une panne. Le devis sert à comparer les solutions ; le contrat définit les garanties réellement applicables.