Avec un coefficient bonus-malus de 0,50, votre profil est favorable, mais ce coefficient ne suffit pas à fixer le prix d’une assurance moto à La Réunion. Pour obtenir un devis comparable, indiquez précisément votre deux-roues, son usage, votre commune, son lieu de stationnement et les garanties souhaitées. Le tarif doit être examiné avec la protection contre le vol, les dommages et les événements climatiques.
Bonus 50 : ce que le coefficient 0,50 change vraiment sur un devis moto
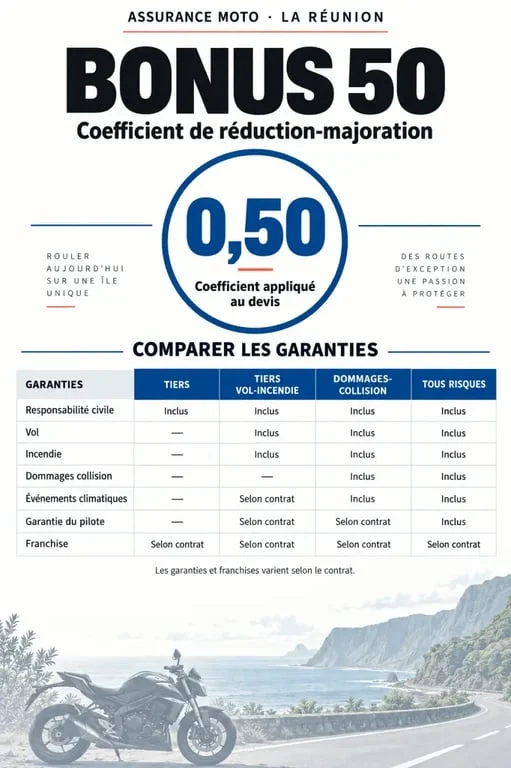
Le « bonus 50 » désigne couramment un coefficient de réduction-majoration de 0,50. Il traduit un historique d’assurance favorable et peut réduire la cotisation de référence appliquée par l’assureur. Il ne correspond toutefois pas à une remise commerciale automatique de 50 % sur tous les contrats.
Le montant final dépend aussi du véhicule, de sa puissance, de son âge, de votre ancienneté de permis, de vos sinistres récents, du kilométrage et du niveau de couverture choisi. Une moto sportive, une grosse cylindrée ou un deux-roues stationné régulièrement dans la rue peut donc coûter plus cher à assurer qu’un scooter utilisé ponctuellement et garé dans un espace fermé.
Bonus automobile et bonus moto : une reprise à vérifier
Certains assureurs peuvent prendre en compte un bonus automobile pour assurer une moto, notamment lorsque le conducteur n’a pas encore d’antécédents sur deux-roues. Cette possibilité dépend de leurs règles d’acceptation. Elle ne vaut ni transfert systématique ni droit acquis.
Transmettez votre relevé d’informations auto et, si vous en avez un, votre relevé d’informations moto. Le conseiller pourra ainsi étudier votre situation sur des éléments précis, sans appliquer une hypothèse qui modifierait le devis.
Les informations à préparer pour obtenir un devis à La Réunion
Un formulaire en ligne ou un conseiller peut vous demander les éléments suivants. Les fournir dès le départ limite les écarts entre une première estimation et la proposition contractuelle.
- la carte grise ou les caractéristiques exactes du véhicule : marque, modèle, cylindrée, date de mise en circulation et valeur ;
- votre permis, sa date d’obtention et l’identité du conducteur principal ;
- le relevé d’informations indiquant le coefficient et la sinistralité ;
- l’usage réel : loisirs, trajets domicile-travail, déplacements professionnels ou livraison ;
- la commune de résidence et le lieu de stationnement habituel ;
- les dispositifs de protection présents : garage fermé, antivol mécanique ou électronique et gravage.
À La Réunion, le stationnement ne se résume pas à une information administrative. Une moto garée dans la rue, dans une cour sécurisée, dans un parking collectif ou dans un garage individuel n’est pas exposée de la même manière au vol et aux dégradations. Décrire le trajet quotidien, du domicile au lieu de travail, aide à demander une garantie vol adaptée et à vérifier les éventuelles exigences liées à un antivol de classe SRA ou au gravage ARGOS.
Choisir une formule sans se limiter au tarif affiché
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas automatiquement vos propres blessures ni les dégâts subis par votre moto. Le choix dépend de la valeur du véhicule, de son exposition et de la somme que vous pouvez assumer après un sinistre.
| Formule | Protection principale | À surveiller dans le devis |
|---|---|---|
| Tiers | Responsabilité civile | Garantie du pilote, assistance, défense et recours |
| Intermédiaire | Tiers avec vol et incendie selon le contrat | Conditions antivol, franchise et valeur d’indemnisation |
| Dommages-collision | Dégâts lors d’une collision avec un tiers identifié | Situations non couvertes et éventuel plafond |
| Tous risques | Dommages au véhicule dans davantage de situations | Franchises, exclusions et valeur à dire d’expert |
Ajoutez les garanties qui correspondent à votre pratique : assurance du pilote, assistance dès le domicile, protection juridique et couverture des équipements. Le casque, les gants, le blouson et le gilet airbag ne sont indemnisés que si le contrat le prévoit, dans les limites annoncées. Une cotisation basse peut perdre son intérêt si la franchise vol, la franchise dommages ou le plafond de protection corporelle reste trop élevé.
Comparer les devis : franchises, exclusions et événements climatiques
Demandez plusieurs propositions auprès d’un assureur direct, d’un courtier ou d’un intermédiaire local pouvant solliciter différents partenaires. Comparez les offres à garanties équivalentes. Une formule tous risques ne peut pas être comparée à une assurance au tiers sur le seul montant annuel.
Les points qui méritent une lecture attentive
Vérifiez d’abord la franchise, c’est-à-dire la somme restant à votre charge après un sinistre. Regardez ensuite les plafonds d’indemnisation de la garantie du pilote et des accessoires. Lisez enfin les exclusions : conducteur non désigné, usage professionnel non déclaré, antivol exigé mais absent ou conditions particulières liées au vol peuvent modifier la prise en charge.
Les pluies intenses, les vents violents, les inondations et les cyclones doivent aussi être abordés avant la souscription. La couverture dépend de la formule, des garanties choisies et des conditions du contrat. La mention d’un événement climatique ne signifie donc pas, à elle seule, que la moto sera intégralement indemnisée. Demandez ce qui est prévu pour les dommages, le remorquage et le stationnement du véhicule pendant un épisode météorologique.
Passer d’un devis à une décision utile
Un bonus 50 est un bon point de départ pour étudier une assurance moto à La Réunion, qu’il s’agisse d’une 125 cm³, d’un scooter ou d’une grosse cylindrée. Le choix doit toutefois reposer sur le coût global du risque : cotisation, franchise, indemnisation du véhicule, assistance et protection corporelle.
Avant de souscrire, conservez les devis et contrôlez les informations déclarées. Demandez une explication écrite pour toute condition d’acceptation liée au bonus automobile, au stationnement ou à l’antivol. Vous pourrez ainsi retenir l’offre qui prend en compte votre coefficient 0,50 sans laisser de point faible dans votre couverture.