À La Réunion, assurer une moto cross contre le vol ne consiste pas seulement à choisir une formule qui mentionne cette garantie. L’homologation, le lieu de stationnement, l’usage sur circuit ou terrain privé, le transport en remorque et les dispositifs antivol peuvent modifier la couverture. Une assurance adaptée protège la moto, le pilote et votre budget si le véhicule disparaît ou est retrouvé endommagé.
Moto homologuée ou non : l’accès à la garantie vol
Une moto cross homologuée, immatriculée et autorisée à circuler sur la voie publique peut, selon l’assureur, relever d’un contrat moto classique complété par des garanties tout-terrain. La responsabilité civile forme alors le socle obligatoire pour les dommages causés à autrui. Le vol, l’incendie, le vandalisme et les dommages matériels restent généralement des garanties facultatives.
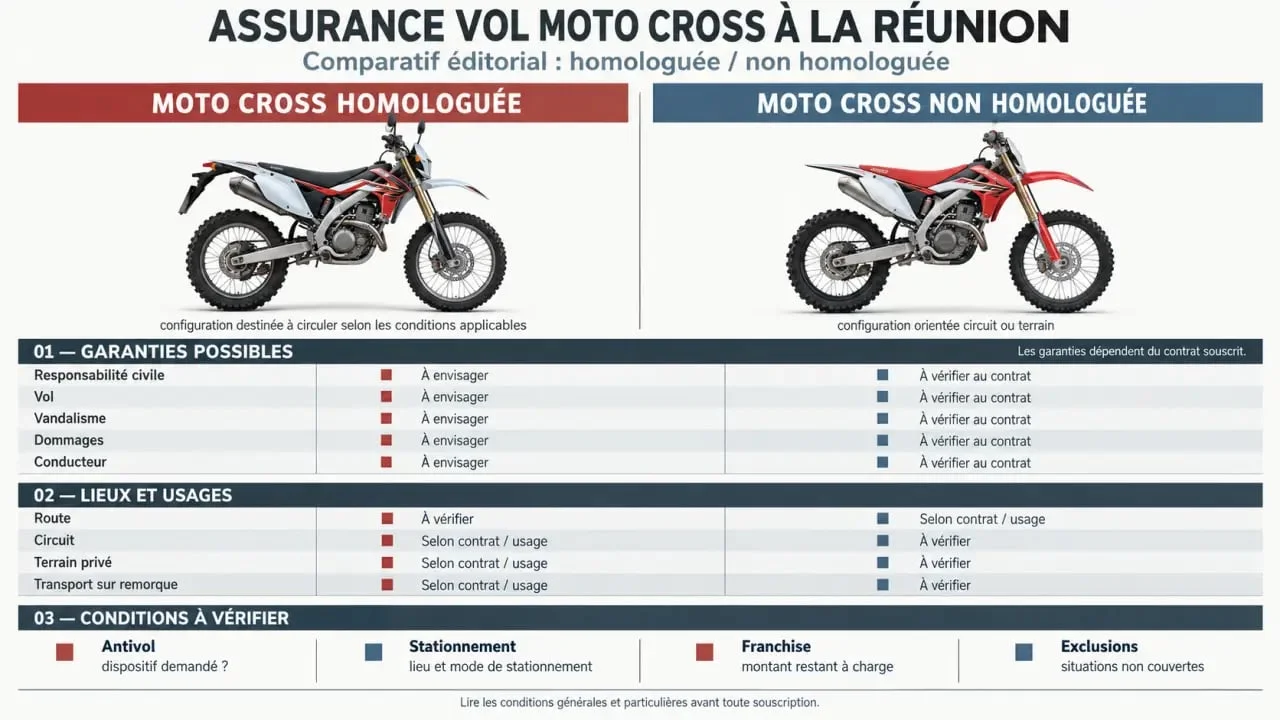
Pour une moto non homologuée, comme un modèle de compétition, une pit bike ou une dirt bike sans carte grise, une assurance reste possible auprès de contrats spécialisés. Les conditions d’acceptation sont toutefois souvent plus strictes. La couverture peut être limitée à certains lieux, à un usage de loisir ou à une activité sportive déclarée. La garantie vol n’est pas automatique. Décrivez donc précisément le véhicule et son utilisation lors de la demande de devis.
Licence sportive et assurance du véhicule : deux protections différentes
Une licence ou une assurance liée à la compétition peut couvrir la pratique sportive et la responsabilité du pilote dans un cadre défini. Elle ne garantit pas nécessairement la moto lorsqu’elle est stationnée au domicile, transportée ou volée en dehors d’un événement. Pour protéger le véhicule lui-même, vérifiez la présence d’une garantie vol dédiée et les conditions prévues au contrat.
Les garanties à comparer avant de souscrire
Une assurance vol moto cross à La Réunion se choisit selon la valeur de la machine, son exposition et votre pratique. Le tableau ci-dessous permet de distinguer les garanties utiles de celles qui ne sont pas automatiquement incluses.
| Garantie | Utilité principale | Point à contrôler |
|---|---|---|
| Responsabilité civile | Indemnise les dommages corporels ou matériels causés à un tiers. | Usage déclaré et lieux de circulation autorisés. |
| Vol et tentative de vol | Couvre le vol total et, selon le contrat, les dégradations causées par une effraction. | Antivol exigé, preuve d’effraction, franchise et plafond. |
| Vandalisme et dommages | Protège contre les dégradations volontaires, les chutes ou les collisions selon la formule. | Exclusions en compétition ou hors des zones prévues. |
| Garantie du conducteur | Prend en charge les conséquences corporelles d’une chute ou d’un accident. | Niveau d’indemnisation et activités sportives couvertes. |
| Assistance et protection juridique | Aide en cas d’immobilisation ou de litige avec un tiers, un vendeur ou un réparateur. | Assistance 0 km, remorquage et territoire d’intervention. |
Les accessoires, les équipements et les éléments extérieurs demandent une vérification spécifique. Une roue, un échappement ou une fourche ne sont pas forcément indemnisés comme un vol total. Recherchez une clause consacrée au vol isolé d’éléments extérieurs, aux aménagements et aux pièces déclarées.
Stationnement, antivol et transport : la chaîne de sécurité à ne pas négliger
La protection d’une moto dépend de plusieurs facteurs : accès au garage, visibilité depuis la rue, fixation de la moto, qualité de l’antivol, conservation des clés et sécurité de la remorque. Une moto attachée à un point fixe dans un local fermé ne présente pas le même risque qu’un véhicule laissé la nuit dans une cour ouverte. Cette évaluation aide à choisir des mesures cohérentes et à respecter les exigences du contrat.
Avant de signer, demandez si l’assureur impose un antivol mécanique homologué, une chaîne, un point d’ancrage ou un garage fermé. Conservez les factures, les photos, les doubles de clés et les justificatifs d’achat. Ces documents peuvent faciliter l’instruction d’un sinistre. L’absence de preuve d’effraction ou le non-respect d’une condition antivol peut entraîner une limitation, voire un refus d’indemnisation.
La remorque n’est pas automatiquement incluse
Le trajet vers un circuit ou un terrain est souvent oublié lors de la souscription. Vérifiez si la moto est garantie pendant le chargement, le transport et un arrêt sur le trajet. Examinez aussi l’assurance de la remorque, ses propres conditions de vol et les règles d’arrimage de la moto. Un contrat couvrant le véhicule dans un garage ne couvre pas forcément son vol sur une remorque stationnée.
Circuits, terrains privés, chemins et route : déclarer le bon usage
Le lieu de pratique détermine la couverture nécessaire. Une moto homologuée utilisée sur la voie publique ou sur un chemin ouvert à la circulation doit disposer d’une assurance compatible avec cet usage. Une moto de cross non homologuée est, elle, destinée à des espaces adaptés, comme un circuit ou un terrain privé autorisé, selon les règles applicables.
La compétition, l’entraînement encadré, la balade tout-terrain et le déplacement routier ne relèvent pas toujours des mêmes garanties. Déclarez clairement la pratique réelle, le pilote habituel et l’éventuelle participation à des épreuves. Une assurance souscrite pour le loisir peut exclure les dommages survenus en compétition. À l’inverse, une protection sportive peut ne pas couvrir le vol au domicile.
Obtenir un devis utile et réagir correctement après un vol
Pour comparer des offres à La Réunion, préparez le modèle, la cylindrée, l’année, le numéro d’identification, la valeur d’achat, les factures d’accessoires, l’homologation éventuelle, le lieu de stationnement et le type d’usage. Le profil du souscripteur, l’expérience du pilote, les sinistres antérieurs et le niveau de franchise influencent aussi le tarif. Pour un mineur, le parent ou le représentant légal souscrit généralement le contrat.
Franchise, valeur retenue et exclusions : les trois lignes à lire
Un devis attractif doit être comparé à garanties équivalentes. Vérifiez la franchise vol, le plafond applicable aux accessoires et la valeur retenue en cas de disparition : valeur à dire d’expert, valeur de remplacement ou option valeur à neuf. Examinez aussi les exclusions liées au stationnement, au transport et à la pratique sportive. Une indemnisation plus élevée peut nécessiter une déclaration précise des équipements.
En cas de vol ou de tentative de vol, déposez plainte rapidement, prévenez l’assureur dans le délai prévu au contrat et transmettez les éléments demandés : récépissé de plainte, clés, documents du véhicule, factures, photographies et preuve des protections utilisées. Si la moto est retrouvée endommagée, une expertise peut évaluer les réparations ou la valeur d’indemnisation. Un devis personnalisé permet enfin de confirmer l’éligibilité de votre moto cross et les garanties réellement applicables.