Pour assurer une BMW G 310 GS à La Réunion, le bon devis ne se résume pas au montant annuel. Il doit tenir compte de votre permis, de votre bonus-malus, de vos trajets, du lieu où dort la moto et des garanties activables en cas de vol, de panne ou d’intempéries. Une simulation en ligne permet de comparer plusieurs niveaux de protection avant de souscrire.
Les informations qui rendent un devis vraiment personnalisé
La BMW G 310 GS est un trail léger de 313 cm³, accessible avec le permis A2. Son utilisation varie selon le conducteur : déplacements quotidiens, trajets périurbains, balades ou sorties sur des routes plus dégradées. L’assureur évalue donc le véhicule, mais aussi l’exposition personnelle au risque.
- l’âge, la date d’obtention du permis et l’expérience sur deux-roues ;
- le coefficient de bonus-malus et les sinistres déclarés ;
- l’usage privé, domicile-travail ou professionnel ;
- la commune de résidence à La Réunion et le mode de stationnement ;
- la date de première mise en circulation, les accessoires et la valeur de la moto ;
- la formule choisie, les franchises et les options d’assistance.
Préparez la carte grise, le permis et un relevé d’information si vous êtes déjà assuré. Ajoutez les détails sur votre garage, votre parking sécurisé ou votre stationnement extérieur. Des réponses exactes évitent d’obtenir un tarif attractif au départ, puis une régularisation au moment de la souscription.
Prix : pourquoi aucun tarif unique ne vaut pour La Réunion
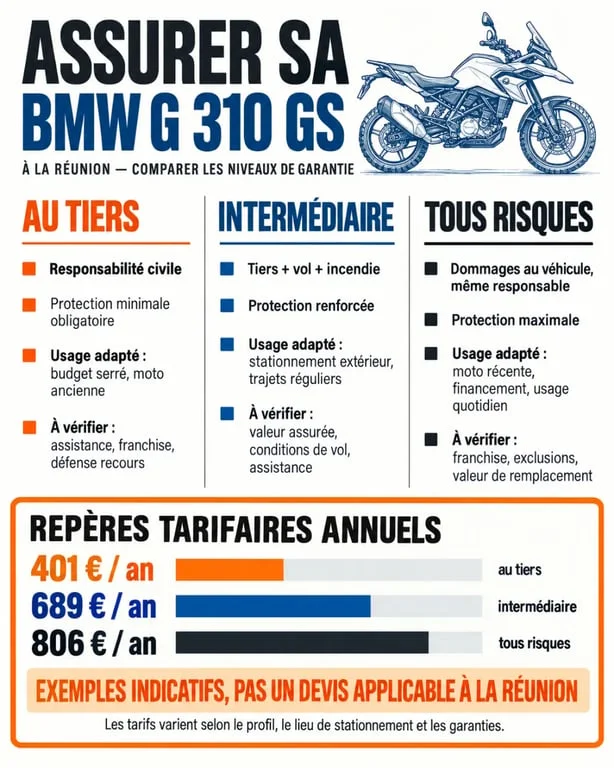
Le prix d’une assurance BMW G 310 GS dépend d’abord du profil du conducteur. À titre de repère, les montants moyens observés pour une assurance BMW atteignent 401 € par an au tiers, 689 € en formule intermédiaire et 806 € en tous risques. La moyenne s’élève à 650 € pour un motard expérimenté, contre 1 355 € pour un jeune conducteur. Ces montants ne constituent pas un tarif applicable automatiquement à La Réunion. Seul un devis renseigné peut intégrer votre situation.
Stationnement, usage et territoire : des détails qui comptent
Une moto garée dans un box fermé n’est pas évaluée comme une moto stationnée régulièrement sur la voie publique. La fréquence d’utilisation, les trajets urbains, le kilométrage déclaré et les antécédents de sinistre influencent aussi la cotisation. À La Réunion, vérifiez la portée territoriale du contrat et les modalités d’assistance, car l’immobilisation d’un deux-roues peut compliquer les déplacements quotidiens.
Le risque dépend souvent de détails concrets : un top-case non déclaré, une clé laissée dans un local partagé ou l’absence d’un antivol exigé par le contrat. Avant de comparer les primes, relisez les conditions de stationnement liées à la garantie vol. Elles peuvent influencer l’indemnisation après une disparition, parfois davantage que quelques euros économisés sur la cotisation.
Tiers, intermédiaire ou tous risques : quelle formule pour votre G 310 GS ?
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais pas vos blessures ni les dégâts subis par votre BMW lorsque vous êtes responsable. Le choix de la formule doit rester cohérent avec la valeur de la moto, votre capacité à financer une réparation et ses conditions de stationnement.
| Formule | Protection principale | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne, budget serré ou risque matériel assumé |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou certains événements prévus | Usage régulier et besoin de protéger la moto contre certains sinistres |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions | Moto récente, financée ou indispensable au quotidien |
Une formule vol-incendie mérite une attention particulière si la G 310 GS stationne dehors. Lisez cependant les exigences de sécurité, les exclusions et le mode d’indemnisation. La valeur à dire d’expert, la vétusté éventuelle, le plafond et la franchise peuvent modifier fortement l’intérêt réel de la couverture.
Les garanties à examiner avant de valider
Protéger le motard, pas seulement la moto
La protection personnelle du conducteur couvre vos dommages corporels lorsque vous êtes responsable ou lorsqu’aucun tiers n’est identifié, selon les conditions du contrat. La responsabilité civile ne suffit pas dans ces situations. Comparez le capital d’indemnisation, les seuils d’intervention et les exclusions. Une protection juridique peut aussi aider à défendre vos intérêts après un accident contesté.
Assistance et équipements : les lignes souvent sous-estimées
L’assistance en cas de panne ou d’accident organise notamment le remorquage, dans les limites prévues au contrat. Avec une assistance 0 km, l’aide peut intervenir même devant votre domicile, ce qui est utile lorsque la moto ne démarre pas avant un trajet nécessaire. Vérifiez aussi la prise en charge éventuelle d’un véhicule ou d’un deux-roues de remplacement pendant les réparations.
Casque, gants, blouson, valises, protections moteur et top-case peuvent représenter une somme importante. Déclarez les accessoires ajoutés et contrôlez les plafonds prévus pour les équipements. Une garantie incluse n’offre pas la même protection si son plafond est faible ou si certains objets ne sont couverts qu’avec une facture.
Comparer les devis et souscrire sans mauvaise surprise
Demandez plusieurs devis sur une base identique : même usage, même kilométrage, mêmes garanties, même franchise et même valeur d’accessoires. Comparer un tiers simple avec un tous risques ne permet pas d’évaluer la compétitivité d’un assureur, car les deux propositions ne couvrent pas les mêmes risques.
- Indiquez précisément votre BMW G 310 GS, votre adresse à La Réunion et votre profil de conduite.
- Sélectionnez une formule, puis ajoutez les options utiles : protection du conducteur, vol, assistance 0 km ou équipements.
- Examinez le montant de la franchise, les plafonds, les exclusions et les conditions de déclaration d’un sinistre.
- Transmettez les justificatifs demandés et conservez les documents contractuels reçus par e-mail.
Avant de signer, contrôlez les garanties applicables aux intempéries, aux inondations et aux événements naturels selon les conditions du contrat. Si vous changez d’assureur, vérifiez aussi la continuité de couverture : la nouvelle assurance doit prendre effet avant la fin de l’ancienne.