Une moto-cross, une dirt bike, une pit bike, une mini-moto ou une pocket bike non homologuée ne s’assure pas comme une moto de route. À La Réunion, il faut vérifier la couverture avant la première utilisation, sur le terrain choisi comme pendant le transport. L’objectif est de protéger les tiers, le pilote et la machine, tout en confirmant que le contrat s’applique bien sur l’île.
Une moto non homologuée reste un véhicule à assurer
Une moto est dite non homologuée lorsqu’elle n’est pas autorisée à circuler sur la voie publique. Elle ne dispose pas de la réception nécessaire à cet usage ni d’une immatriculation adaptée à la route. Les motos de cross, certaines enduros de compétition, les trials, dirt bikes, pit bikes et mini-motos destinées au tout-terrain ou à un circuit fermé sont notamment concernées.
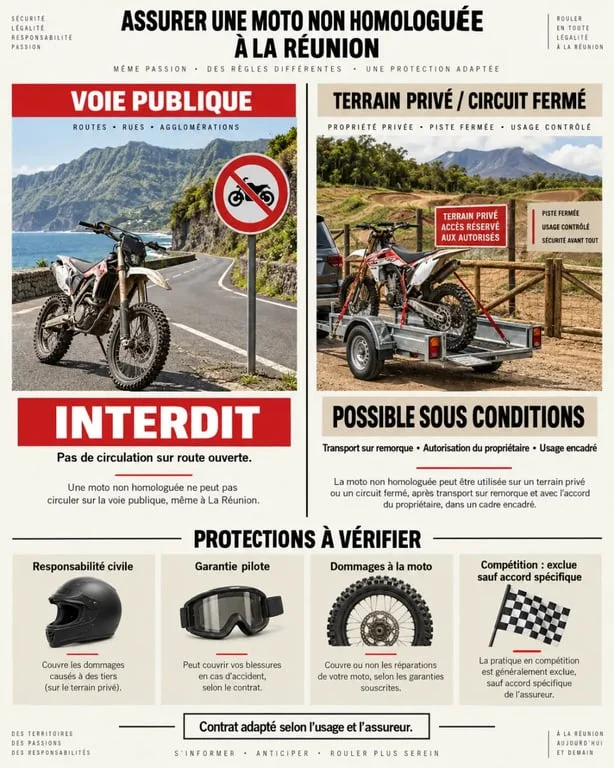
L’absence de plaque ne supprime pas l’obligation d’assurance. En tant que véhicule terrestre à moteur, la moto doit au minimum bénéficier d’une responsabilité civile, y compris lorsqu’elle reste au garage ou qu’elle est utilisée uniquement sur un terrain privé. Cette garantie indemnise les dommages corporels ou matériels causés à un tiers, par exemple un proche blessé, une clôture endommagée ou un autre pratiquant percuté.
L’assurance habitation ne remplace pas automatiquement cette couverture. Elle peut protéger certains biens conservés dans le logement, mais elle ne couvre pas nécessairement la responsabilité liée à la conduite, le vol de la moto ou les dommages provoqués par celle-ci. Il faut donc consulter les garanties et les exclusions avant de compter sur ce contrat.
Où rouler à La Réunion sans confondre terrain et voie ouverte
Route, chemin et espace privé : une distinction essentielle
Une moto non homologuée n’a pas sa place sur la voie publique, même pour parcourir quelques mètres jusqu’à un sentier ou à un terrain. Un chemin de terre peut aussi être ouvert à la circulation publique. Son revêtement ne suffit pas à en faire un espace de pratique autorisé. Pour rejoindre un circuit, un terrain de club ou une propriété où l’usage est permis, la solution est le transport sur remorque, dans un véhicule ou sur un plateau adapté.
Sur une propriété privée, l’autorisation du propriétaire est indispensable. Elle ne dispense pas d’assurer la moto ni de vérifier les limites du contrat. Un terrain qui accueille plusieurs pilotes, des enfants ou des entraînements organisés présente un risque de collision plus élevé. La couverture doit alors correspondre à cet usage réel.
Le rythme d’une session compte autant que le lieu
Le risque ne dépend pas seulement de la vitesse. Il augmente au fil d’une journée de roulage, avec l’échauffement, la fatigue, les passages répétés sur une même trajectoire et l’arrivée d’autres machines sur le terrain. Avant de souscrire, indiquez la fréquence d’utilisation, le nombre habituel de pilotes et le type de surface. Ces informations aident à choisir une garantie pilote et une assistance adaptées, plutôt qu’un contrat minimal prévu pour une utilisation occasionnelle.
Choisir les garanties selon l’usage réel de la moto
Le bon contrat ne se limite pas à la cotisation. Il doit tenir compte de la valeur de la machine, de son lieu de stockage, de l’âge et de l’expérience du conducteur, ainsi que de l’usage prévu : loisir, entraînement ou compétition.
| Niveau de protection | Ce qu’il couvre généralement | Point à vérifier |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Usage tout-terrain accepté |
| Intermédiaire | Responsabilité civile et, selon le contrat, vol, incendie ou événements climatiques | Franchise et conditions de stockage |
| Protection renforcée | Dommages au véhicule selon les garanties souscrites | Exclusions liées aux chutes, à la piste ou au prêt |
| Garanties complémentaires | Individuelle pilote, équipements et assistance 0 km | Plafonds d’indemnisation et territoire couvert |
La garantie individuelle pilote mérite une attention particulière. La responsabilité civile indemnise les tiers, mais elle ne protège pas automatiquement le conducteur blessé. Il faut aussi vérifier la couverture du casque, des bottes, du gilet de protection et des autres accessoires. Pour une moto stationnée dans un garage ou un local, une garantie vol et incendie peut être utile, sous réserve du respect des mesures de sécurité prévues au contrat.
Entraînement et compétition : ne jamais présumer que l’on est couvert
Un contrat tout-terrain peut accepter le loisir sur un terrain autorisé tout en excluant les chronos, les courses, les essais officiels ou les compétitions. Une licence fédérale peut inclure une responsabilité civile dans certains cas, mais elle ne remplace pas toujours la protection du pilote, de la moto, des équipements ou du transport.
Avant une épreuve, demandez par écrit si l’entraînement, la compétition, les journées circuit et le prêt du guidon sont garantis. Vérifiez aussi le règlement de l’organisateur et l’éventuelle assurance exigée. Cette démarche permet d’identifier les exclusions avant une chute ou un accident impliquant un autre participant.
Obtenir un devis à La Réunion : les vérifications qui évitent les mauvaises surprises
Pour une assurance moto non homologuée à La Réunion, sollicitez un assureur ou un courtier capable de confirmer la souscription sur le territoire. Un contrat proposé en métropole ne couvre pas automatiquement l’île dans les mêmes conditions. La territorialité, l’assistance, le remorquage, le lieu de réparation et les exclusions liées aux événements climatiques doivent être vérifiés avant la signature.
- Identifiez précisément la moto : marque, modèle, cylindrée, numéro de série et valeur.
- Préparez la facture ou le certificat de vente, ainsi que les informations concernant le conducteur.
- Décrivez l’usage prévu : loisir, terrain privé, club, entraînement ou compétition.
- Indiquez le lieu de garage et les dispositifs de sécurité disponibles.
- Demandez les exclusions applicables à la piste, au transport, au prêt et aux compétitions.
- Vérifiez si l’engin doit être déclaré dans le DICEM, notamment selon ses caractéristiques et sa vitesse par construction. Le corpus mentionne notamment le seuil de 25 km/h et certaines démarches à effectuer sous 48 heures.
Le défaut d’assurance expose à des sanctions pouvant atteindre 3 750 euros, ainsi qu’à des peines complémentaires selon la situation, comme l’immobilisation ou la confiscation du véhicule. Le propriétaire peut aussi devoir indemniser personnellement les victimes en cas de dommages graves. Comparer plusieurs devis reste utile, à condition de regarder les garanties, les franchises, les plafonds et les exclusions, pas seulement le montant de la cotisation.