Changer d’assurance moto à La Réunion peut aider à adapter la protection de votre deux-roues, votre usage et votre budget. Avant de résilier, demandez plusieurs devis gratuits et sans engagement. Le meilleur choix ne repose pas uniquement sur une prime basse, mais sur une couverture réellement utile en cas de vol, d’accident ou d’intempéries.
Obtenir des devis comparables, pas seulement des tarifs
Un devis d’assurance moto dépend de plusieurs éléments : cylindrée, modèle, valeur du véhicule, ancienneté du permis, bonus-malus, sinistres, usage privé ou domicile-travail, commune de résidence et conditions de stationnement. Un scooter 50 cm³, une 125 cm³ et une grosse cylindrée ne présentent ni le même niveau de risque ni les mêmes besoins.
Pour recevoir des propositions pertinentes à La Réunion, indiquez des informations exactes sur votre moto ou votre scooter, le conducteur principal et le lieu de garage. Un stationnement dans un espace fermé, un antivol déclaré ou une utilisation occasionnelle peuvent influencer l’étude du dossier. À l’inverse, sous-déclarer un usage professionnel ou le lieu réel de remisage peut fragiliser l’indemnisation.
Le prix affiché n’est pas le coût réel du contrat
Comparez les devis à niveau de garanties équivalent. Une offre moins chère peut prévoir une franchise plus élevée, un plafond réduit pour le conducteur ou une assistance limitée. Vérifiez aussi les exclusions, la vétusté appliquée aux équipements et les conditions de mise en jeu de chaque garantie. Une franchise de 750 euros pour un conducteur non désigné, ou de 1 500 euros pour un conducteur novice selon certains contrats, peut transformer une économie annuelle en reste à charge important.
| Point à comparer | Ce qu’il faut vérifier |
|---|---|
| Franchise | Montant restant à votre charge après un sinistre, notamment en cas de vol ou de dommages. |
| Garantie conducteur | Plafond d’indemnisation et conditions de prise en charge des dommages corporels. |
| Assistance | Intervention dès le domicile ou franchise kilométrique, dépannage et véhicule de remplacement. |
| Équipements et accessoires | Casque, blouson, gants, top case, accessoires fixes et plafonds prévus. |
| Événements climatiques | Couverture des pluies intenses, vents, inondations et catastrophes naturelles selon le contrat. |
Choisir une formule adaptée aux routes et au climat réunionnais
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne couvre pas à elle seule les dommages subis par votre moto ni vos blessures. Le niveau de protection doit correspondre à la valeur du deux-roues, à son financement, à son exposition au vol et à la fréquence de vos trajets.
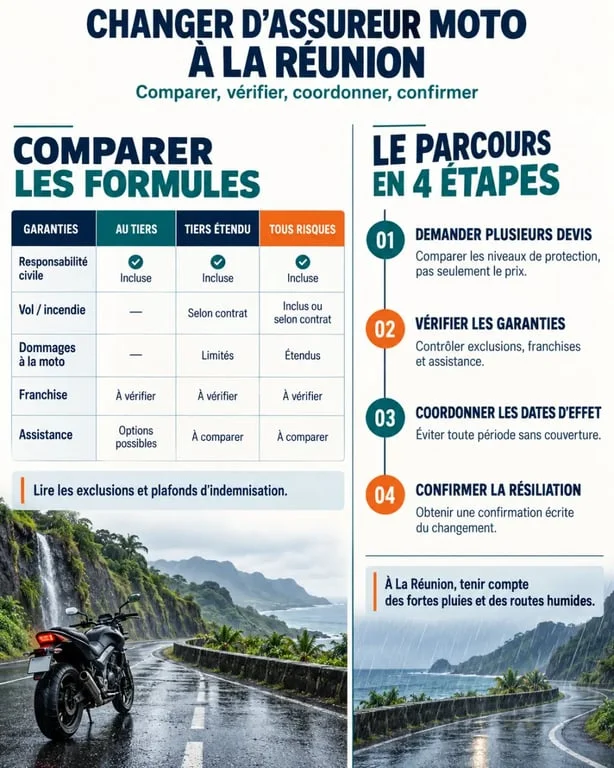
- Au tiers : cette formule se concentre sur la responsabilité civile. Elle peut convenir lorsque la moto a une faible valeur ou lorsque vous acceptez d’assumer vos propres dommages.
- Intermédiaire ou tiers étendu : elle ajoute généralement des garanties comme le vol, l’incendie, le bris de glace ou les événements climatiques, selon les conditions du contrat.
- Tous risques : elle couvre plus largement les dommages tous accidents, y compris lorsque vous êtes responsable, sous réserve des franchises et des exclusions.
Penser au ruissellement, pas uniquement au cyclone
Après une forte pluie, le danger ne vient pas seulement de l’eau visible. Gravillons, terre, hydrocarbures et feuilles peuvent former une pellicule glissante sur l’asphalte. Cette situation rend utile une lecture précise de la garantie dommages, de l’assistance et de l’indemnisation du conducteur. Si votre moto dort dehors ou circule souvent sur des routes exposées, vérifiez la prise en charge des événements climatiques, des inondations et les obligations de sécurisation prévues en cas de vol.
Changer d’assureur sans créer de période sans couverture
Après un an de contrat, la loi Hamon permet de résilier une assurance moto sans frais ni justification. La résiliation prend effet un mois après réception de la demande. Dans ce cas, le nouvel assureur peut généralement effectuer les formalités auprès de l’ancien. Cette démarche simplifie le changement et contribue à maintenir la continuité de couverture.
À l’échéance annuelle, il faut habituellement respecter un préavis de deux mois. La loi Chatel impose à l’assureur de communiquer l’avis d’échéance au moins 15 jours avant la date limite de résiliation. D’autres situations existent. Après une hausse de prime, une demande peut être adressée dans les 30 jours. En cas de vente de la moto, le contrat prend fin 10 jours calendaires après réception de la demande.
Coordonner les deux dates d’effet
Ne résiliez pas l’ancien contrat avant d’avoir reçu l’accord du nouvel assureur et une date de prise d’effet claire. La moto doit rester assurée sans interruption, même si elle roule peu. Avant de valider, contrôlez l’identité du souscripteur, le véhicule assuré, l’usage déclaré et les garanties choisies.
Préparer un dossier qui accélère la souscription
Un dossier complet limite les écarts entre le devis initial et le tarif définitif. Le nouvel assureur doit évaluer votre historique, votre coefficient de réduction-majoration et les caractéristiques précises du deux-roues. Le relevé d’informations peut être demandé à votre assureur actuel sous 15 jours. Lorsqu’il est établi selon ce format, il récapitule notamment les 24 derniers mois.
- Rassemblez le certificat d’immatriculation et votre permis de conduire.
- Demandez votre relevé d’informations et vérifiez les sinistres, le bonus-malus et les conducteurs déclarés.
- Préparez un justificatif de domicile ainsi que les informations sur le stationnement habituel.
- Décrivez honnêtement l’usage du véhicule : loisirs, domicile-travail ou activité professionnelle.
- Conservez le nouveau devis, les conditions particulières et la confirmation de résiliation.
Un accompagnement par un assureur, un agent ou un courtier peut être utile pour un jeune conducteur, un conducteur malussé, une moto de forte cylindrée ou un usage professionnel. L’objectif est d’obtenir un contrat clair, adapté à La Réunion, avec une date d’effet maîtrisée et des garanties qui protègent le pilote comme le deux-roues.