Pour obtenir un devis d’assurance moto adapté à La Réunion, partez de votre usage réel, de votre deux-roues et de son lieu de stationnement. Une conductrice de scooter 50 cm³ pour ses trajets urbains n’a pas les mêmes besoins qu’une motarde en 125 cm³ ou en grosse cylindrée qui circule chaque jour entre plusieurs communes. Le bon contrat ne dépend donc pas uniquement de la cotisation. Il doit aussi limiter ce qui restera à votre charge après un accident, un vol ou une panne.
Préparez un devis précis dès la première demande
Un devis d’assurance moto pour femme à La Réunion sera plus pertinent si les informations transmises sont exactes. Le sexe de la conductrice ne suffit pas à définir une offre. L’assureur ou le courtier étudie surtout le profil de conduite, le véhicule et les circonstances d’utilisation. Comparer plusieurs propositions permet ensuite de mettre en regard le prix, les garanties et les conditions d’indemnisation.
Les informations qui font varier l’étude du tarif
Indiquez la cylindrée, la marque, le modèle, l’année et la valeur de la moto ou du scooter. Ajoutez la date d’obtention du permis, votre bonus-malus, vos éventuels sinistres et le type d’usage : loisirs, trajets domicile-travail ou activité professionnelle. Le lieu de stationnement compte également. Un garage fermé, une cour sécurisée ou un stationnement sur la voie publique ne présentent pas le même risque de vol.
Les documents utiles à réunir
La carte grise, le permis de conduire et le relevé d’informations permettent généralement d’instruire une demande. Préparez aussi les caractéristiques de votre deux-roues, votre commune de résidence et les informations concernant les conducteurs habituels. Pour un véhicule neuf ou récemment acquis, conservez la facture. Elle peut être utile si une option de valeur d’achat ou de valeur à neuf est proposée.
Choisissez une formule selon la valeur de votre deux-roues
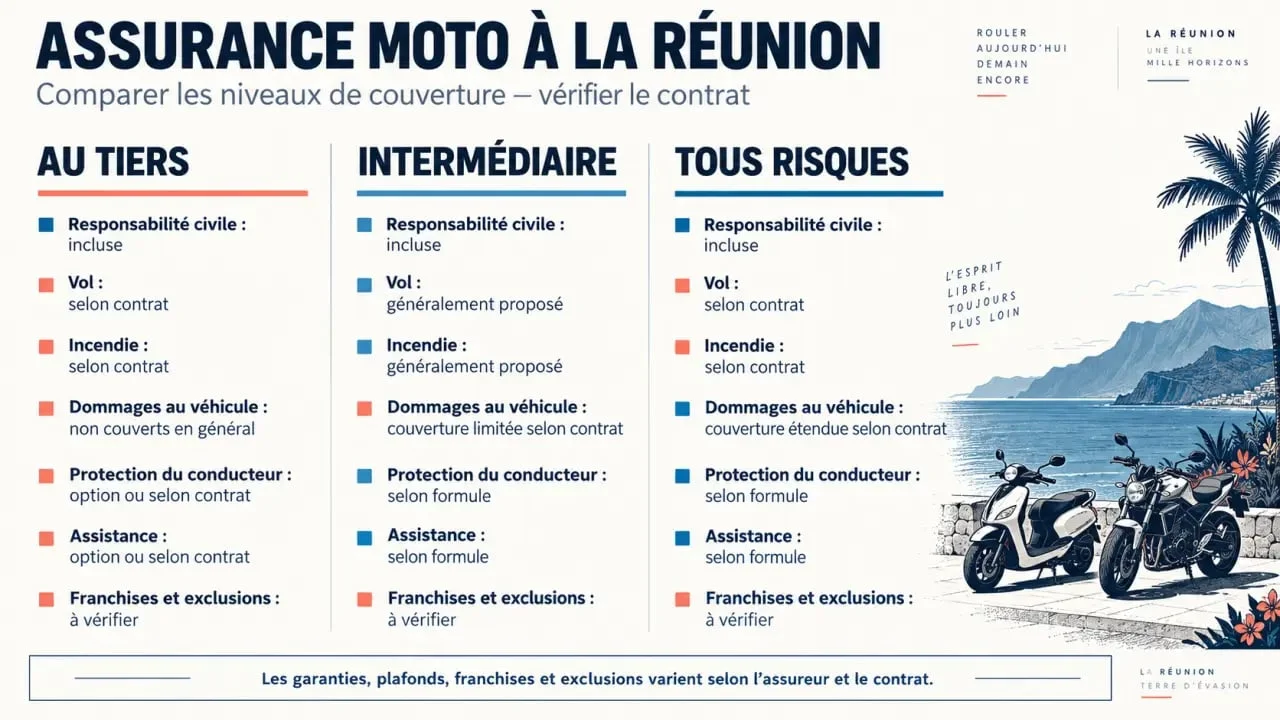
La responsabilité civile est la garantie minimale obligatoire. Elle indemnise les dommages que vous causez à autrui. Elle ne protège toutefois pas nécessairement votre moto ni vos propres blessures en cas d’accident responsable. Le niveau de couverture doit donc tenir compte de la valeur du véhicule, de votre budget et du reste à charge que vous pouvez supporter.
| Formule | Protection principale | À vérifier avant de souscrire |
|---|---|---|
| Au tiers | Responsabilité civile et garanties associées selon le contrat | Protection du conducteur, assistance et exclusions |
| Intermédiaire | Socle tiers complété, souvent par le vol ou l’incendie | Conditions du vol, franchise et accessoires couverts |
| Tous risques | Dommages au véhicule plus étendus, selon les conditions | Plafond, vétusté, dommages tous accidents et montant de franchise |
Une formule tous risques peut être cohérente pour une moto récente, financée ou coûteuse à remplacer. Pour un deux-roues ancien de faible valeur, une couverture intermédiaire bien construite peut offrir un meilleur équilibre. Ne choisissez pas uniquement l’intitulé commercial. Les conditions particulières définissent la protection réellement acquise, notamment pour le vol, l’incendie et les dommages subis par le véhicule.
Regardez la franchise comme une partie du budget
La franchise reste à votre charge lorsqu’une garantie s’applique. Deux contrats affichant une cotisation proche peuvent donc entraîner des dépenses très différentes après une chute, un bris, un vol ou une inondation. Demandez le montant applicable à chaque garantie, ainsi que les situations dans lesquelles il peut augmenter : conducteur novice, absence d’antivol exigé, réparation hors réseau ou sinistre climatique. Cette vérification transforme une comparaison de prix en véritable calcul du budget de mobilité.
Protégez aussi votre corps et votre équipement
La protection corporelle du conducteur mérite une attention particulière. La responsabilité civile ne couvre pas automatiquement les dommages corporels de la personne responsable d’un accident. Vérifiez le plafond d’indemnisation, les critères liés à l’AIPP et les exclusions. Le casque, les gants, le blouson, les bottes, l’intercom, la bagagerie, les accessoires et le contenu du top-case ne sont pas toujours garantis d’office. Leur prise en charge dépend souvent d’une option, d’un plafond et de règles de vétusté.
Assistance : vérifiez le lieu de départ de la garantie
En cas de panne, d’accident ou de vol, l’assistance peut prévoir un dépannage, un remorquage et parfois un véhicule de remplacement. Comparez l’existence d’une franchise kilométrique avec une assistance 0 kilomètre. Vérifiez aussi la durée du prêt du véhicule et les conditions pratiques de cette prestation, surtout si votre moto vous sert pour travailler ou effectuer vos trajets quotidiens.
À La Réunion, contrôlez les garanties météo et vol
Les pluies intenses, les vents violents, les cyclones et les inondations rendent nécessaire une lecture attentive des garanties liées aux événements climatiques, aux catastrophes naturelles et aux dommages. Leur déclenchement, leurs exclusions et leur franchise peuvent varier selon le contrat. Demandez précisément ce qui se passe si la moto est endommagée dans un parking, sur la voie publique ou dans un garage inondé.
Le risque de vol demande la même attention. Certains assureurs imposent un antivol homologué, un mode de stationnement précis ou la présentation de justificatifs après la disparition du véhicule. Avant de signer, contrôlez les preuves à fournir, le délai de déclaration, la couverture des accessoires fixés et la méthode d’évaluation de la moto. L’indemnisation peut reposer sur une valeur à dire d’expert, une valeur d’achat ou une indemnisation renforcée, selon les conditions prévues.
Comparez les propositions avec une méthode simple
- Demandez plusieurs devis en déclarant exactement la cylindrée, l’usage et le lieu de stationnement.
- Placez les garanties face à face : vol, incendie, dommages, protection du conducteur, équipements et assistance.
- Comparez les franchises, les plafonds et les exclusions avant la cotisation annuelle.
- Vérifiez que l’usage domicile-travail ou professionnel figure bien dans le contrat.
- Sollicitez un conseiller si une garantie, une condition climatique ou une modalité d’indemnisation reste imprécise.
Cette démarche convient aux scooters, cyclomoteurs, motos 50 cm³, 125 cm³ et grosses cylindrées. Une demande détaillée facilite l’obtention d’une proposition adaptée. Elle évite aussi de découvrir, au moment d’un sinistre, qu’un usage, un équipement ou un lieu de stationnement n’était pas couvert. Le devis le plus intéressant est celui qui associe une cotisation adaptée à une protection réellement compréhensible.