Pour obtenir un devis d’assurance moto jeune conducteur à La Réunion, préparez les informations liées à votre permis, à votre deux-roues, à son usage et à son stationnement. Une demande précise aide à recevoir des propositions cohérentes avec votre profil, qu’il s’agisse d’un scooter 50 cm³, d’une moto 125 cm³ ou d’un modèle accessible avec le permis A2.
Préparer une demande de devis réellement exploitable
Un assureur ou un courtier étudie à la fois le conducteur et la moto. Le jeune conducteur correspond généralement à un titulaire du permis A2 depuis moins de 3 ans, mais l’âge ne suffit pas à définir le risque. L’ancienneté du permis, les sinistres passés et l’absence d’historique d’assurance entrent aussi dans l’analyse.
Les documents et renseignements à réunir
Gardez à portée de main votre permis de conduire, la carte grise ou les caractéristiques précises du véhicule, ainsi que votre relevé d’informations si vous avez déjà été assuré. Indiquez honnêtement votre commune de résidence, le lieu de stationnement et l’usage du deux-roues : privé, domicile-travail ou professionnel. Une activité de livraison ou des déplacements fréquents nécessitent une déclaration spécifique. Les omettre peut fragiliser votre indemnisation.
- Marque, modèle, cylindrée et date de première mise en circulation ;
- Permis détenu, date d’obtention et antécédents de sinistres ;
- Stationnement en rue, parking, résidence ou garage fermé ;
- Nombre de kilomètres prévus et trajets habituels ;
- Garanties souhaitées et budget de franchise acceptable.
Si le devis est proposé en ligne, renseignez chaque champ avec soin avant de le valider. Une information incomplète peut conduire à une proposition mal adaptée ou nécessiter une nouvelle étude par un conseiller.
Pourquoi le tarif varie autant pour un jeune permis
Il n’existe pas de prix unique pour une assurance moto jeune conducteur. La prime dépend de plusieurs éléments : cylindrée, modèle, valeur du véhicule, expérience au guidon, bonus-malus, sinistralité, usage et conditions de garage. Une moto puissante, un stationnement exposé ou des trajets quotidiens augmentent généralement le niveau de vigilance de l’assureur.
La surprime du conducteur novice ne doit pas faire oublier le coût total d’un sinistre. Comparez la cotisation, mais aussi la franchise, le plafond d’indemnisation et la vétusté appliquée aux équipements ou au véhicule. Une formule moins chère peut devenir coûteuse si elle laisse une part importante des dommages à votre charge.
À La Réunion, l’utilisation d’un deux-roues peut combiner trajets urbains, déplacements entre communes, routes de montagne et stationnement dans des lieux très différents. Décrire votre parcours réel aide à choisir une assistance adaptée et à vérifier les garanties liées au vol ou aux événements climatiques. Le contrat doit correspondre à vos besoins de mobilité, notamment lorsque la panne ou l’accident survient loin d’un réparateur.
Choisir la formule selon la valeur de la moto et votre exposition
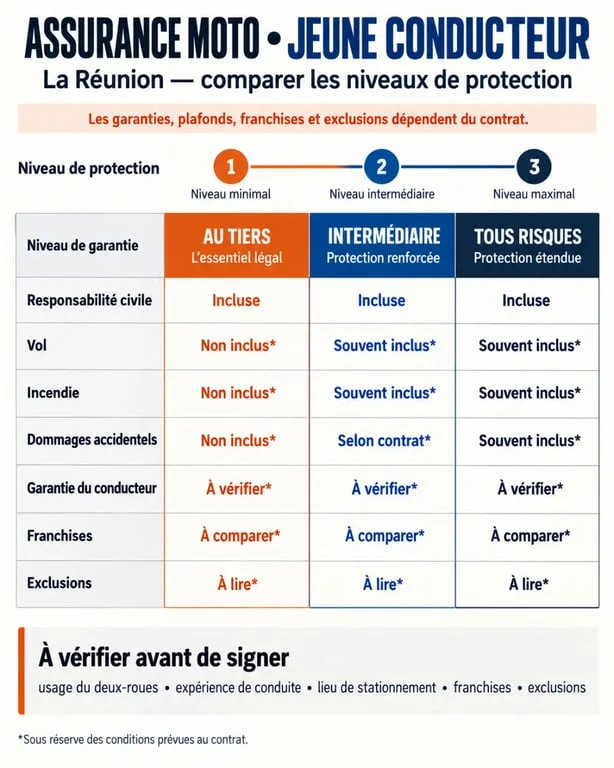
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais pas vos propres blessures ni, en principe, les réparations de votre moto lorsque vous êtes responsable.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile et garanties associées prévues au contrat | Budget serré ou deux-roues de faible valeur |
| Intermédiaire | Tiers complété, souvent par le vol, l’incendie ou certains événements | Moto utilisée régulièrement et exposée au stationnement |
| Tous risques | Protection plus large, dont les dommages tous accidents selon les conditions | Deux-roues récent, financé ou à forte valeur |
Le choix dépend donc de la valeur de la moto, de son mode de financement, de son exposition au vol et de votre capacité à assumer une réparation. Le niveau de protection doit aussi rester cohérent avec l’usage quotidien du véhicule.
Les garanties à vérifier avant de signer
La garantie du conducteur mérite une attention prioritaire. Elle couvre les conséquences corporelles d’un accident selon les seuils et plafonds prévus. Examinez aussi l’assistance en cas de panne, d’accident ou de crevaison, la défense pénale et recours, le véhicule de remplacement, ainsi que la protection du casque, des gants, du blouson, des accessoires et du contenu du top-case.
Vol, incendie, catastrophes naturelles, événements climatiques ou dommages accidentels ne doivent jamais être supposés : ils doivent figurer au contrat. Lisez les exclusions, les exigences d’antivol, les conditions de stationnement et les franchises. Une couverture annoncée comme étendue peut comporter des limites décisives.
Vérifiez également si l’indemnisation repose sur la valeur à dire d’expert ou sur une valeur à neuf dans certaines conditions. Pour les équipements et les accessoires, contrôlez les plafonds et l’application éventuelle de la vétusté. Ces détails peuvent modifier fortement le reste à charge après un sinistre.
Comparer les propositions sans se limiter à la mensualité
Demander plusieurs devis en ligne ou solliciter un conseiller permet de confronter les offres, notamment lorsque le profil est novice ou sans antécédent d’assurance. Tous les assureurs n’acceptent pas les mêmes véhicules ni les mêmes niveaux de risque. Une mise en relation avec plusieurs partenaires peut faciliter l’obtention d’une solution adaptée, sans garantir qu’une proposition sera identique d’un interlocuteur à l’autre.
Une méthode simple pour décider
- Écartez les offres qui ne couvrent pas votre usage réel ou votre cylindrée.
- Comparez, garantie par garantie, les franchises et les plafonds plutôt que les seuls intitulés.
- Contrôlez la protection corporelle du conducteur et l’assistance, particulièrement utile sur un territoire insulaire.
- Vérifiez les modalités de déclaration et de gestion des sinistres, puis conservez le devis et les conditions contractuelles.
Un scooter 50 cm³ ou une moto 125 cm³ peut être assurable, sous réserve de l’étude du véhicule et du conducteur. Pour réduire le coût sans sacrifier l’essentiel, adaptez la formule à la valeur réelle du deux-roues, privilégiez un stationnement sécurisé et évitez les options inutiles.
Ne réduisez toutefois pas la protection corporelle du conducteur à la seule recherche d’une prime basse. C’est souvent la garantie la plus personnelle du contrat. Avant de souscrire, demandez une proposition détaillée et vérifiez que les informations déclarées correspondent bien à votre permis, à votre usage et à votre situation à La Réunion.