Un devis d’assurance deux-roues à La Réunion permet d’évaluer une couverture adaptée à votre moto, scooter, cyclomoteur ou quad homologué. Pour obtenir des propositions cohérentes, indiquez dès le départ les caractéristiques du véhicule, votre expérience de conduite, vos trajets et ses conditions de stationnement. Ces éléments influencent directement l’étude du dossier.
Préparer une demande de devis utile dès le premier échange
Un formulaire en ligne ou un conseiller peut étudier votre besoin gratuitement et sans engagement lorsque ce service est proposé. L’objectif est d’obtenir un prix, mais aussi des garanties adaptées à la valeur du deux-roues, à votre budget et aux risques auxquels il est exposé au quotidien.
Les informations qui personnalisent votre tarif
Préparez la marque, le modèle, la cylindrée, l’année de mise en circulation et l’immatriculation du véhicule. Le profil du conducteur compte également : âge, date d’obtention du permis, bonus-malus, antécédents d’assurance et éventuels sinistres. Déclarez l’usage réel du deux-roues, qu’il s’agisse de loisirs, de trajets domicile-travail, de déplacements fréquents ou d’une activité professionnelle, notamment la livraison.
- la carte grise ou les caractéristiques précises du véhicule ;
- le permis de conduire correspondant à la cylindrée ;
- le relevé d’informations de votre précédent assureur, si vous en avez un ;
- l’adresse et les conditions de stationnement : garage fermé, cour, parking collectif ou voie publique ;
- les garanties recherchées et le niveau de franchise que vous pouvez accepter.
Un scooter de 50 cm³, une moto de 125 cm³ et une grosse cylindrée n’ont ni la même valeur ni le même niveau de risque. Le tarif et les conditions proposées peuvent donc différer. Un jeune conducteur peut aussi demander un devis. Son dossier sera étudié selon son expérience, son permis, son véhicule et son usage. Une moto utilisée dans le cadre professionnel doit également être déclarée comme telle.
Comparer les formules sans se limiter au montant de la cotisation
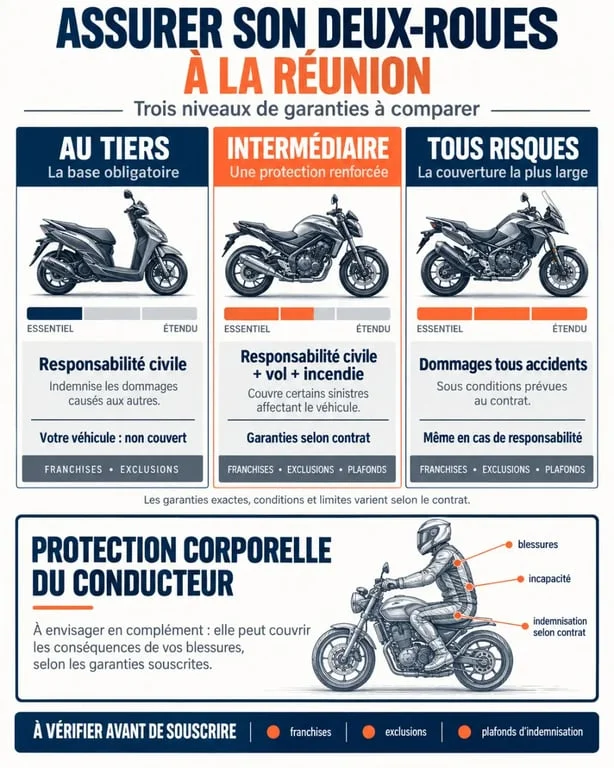
La responsabilité civile est le minimum obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers, mais ne protège pas automatiquement votre moto ni vos propres blessures. Les formules se distinguent surtout par l’étendue de la protection accordée au véhicule et par les conditions d’indemnisation.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile, avec défense-recours selon le contrat | Un véhicule ancien ou de faible valeur |
| Intermédiaire ou vol-incendie | Socle tiers complété par le vol, l’incendie et parfois certains événements climatiques | Un deux-roues exposé au stationnement extérieur |
| Tous risques | Protection élargie incluant les dommages tous accidents, sous conditions et avec franchise | Un véhicule récent, financé ou coûteux à remplacer |
La défense pénale et le recours amiable ou judiciaire peuvent être utiles après un accident. La protection corporelle du conducteur mérite une vérification séparée, car la responsabilité civile concerne d’abord les tiers. Examinez aussi la couverture du casque, des gants, du blouson, des accessoires et du top-case. Ces équipements peuvent relever de garanties spécifiques.
À La Réunion, adapter la couverture au stationnement et aux intempéries
À La Réunion, les trajets peuvent emprunter des axes urbains, des routes de montagne ou des zones littorales. Le lieu où le véhicule passe la nuit compte donc dans l’analyse du risque. Un deux-roues stationné sous abri fermé n’est pas exposé comme un véhicule laissé régulièrement sur la voie publique. Cette différence peut aussi modifier les exigences liées à l’antivol et les conditions d’indemnisation en cas de vol.
Le deux-roues relie souvent le domicile, le travail et les services du quotidien. Après une chute, une panne ou un épisode météorologique, son indisponibilité peut compliquer les déplacements. Comparez donc l’assistance, la prise en charge dès 0 km lorsqu’elle est proposée et l’éventualité d’un véhicule de remplacement. Ces services permettent d’évaluer le coût réel d’une immobilisation, au-delà du montant des réparations.
Cyclone, fortes pluies et inondation : lire les conditions
Une garantie catastrophes naturelles, lorsqu’elle figure au contrat, ne couvre pas automatiquement tous les dommages liés aux conditions météorologiques. Les cyclones, vents violents, pluies intenses et inondations peuvent relever de garanties distinctes, d’exclusions, de plafonds ou de conditions précises. Avant de retenir une offre, demandez quels événements sont couverts, quelle franchise s’applique et quels justificatifs peuvent être nécessaires.
Les points à vérifier avant de valider votre contrat
Deux devis affichant une cotisation proche peuvent proposer des niveaux de protection très différents. Lisez les garanties ligne par ligne, puis estimez le reste à charge possible après un sinistre. La franchise correspond à la part qui reste à votre charge. Son montant peut modifier l’intérêt d’une formule, surtout lorsque la valeur du véhicule ou des équipements est limitée.
- Contrôlez les exclusions : conducteur non déclaré, usage professionnel non prévu, défaut de protection antivol ou conditions de stationnement peuvent limiter la garantie.
- Vérifiez les plafonds d’indemnisation pour le conducteur, les équipements et les accessoires.
- Comparez l’assistance : dépannage, remorquage, panne, distance par rapport au domicile et disponibilité éventuelle d’un véhicule de remplacement.
- Évaluez les options : rachat de franchise, garantie mécanique ou extension des équipements n’ont d’intérêt que si elles correspondent à votre véhicule et à votre usage.
Demander plusieurs propositions permet de comparer les garanties, les franchises et les modalités de souscription, pas seulement les prix. Une fois l’offre retenue, relisez les conditions particulières. La cylindrée, l’usage, le conducteur et le lieu de stationnement doivent correspondre exactement à votre situation. Cette vérification limite les mauvaises surprises au moment d’un sinistre.