Pour assurer plusieurs motos, scooters ou cyclomoteurs à La Réunion, un devis de flotte permet d’évaluer une couverture adaptée à l’ensemble du parc. Chaque véhicule peut recevoir des garanties cohérentes avec sa valeur, son usage et son niveau de risque. L’objectif est de protéger l’activité, les conducteurs et le matériel grâce à des garanties lisibles, des franchises maîtrisées et un interlocuteur capable de suivre l’évolution de la flotte.
Pourquoi regrouper ses deux-roues dans un contrat flotte ?
Une assurance individuelle peut convenir à un propriétaire unique. Elle devient toutefois moins pratique lorsque le parc s’agrandit. Un contrat flotte moto rassemble plusieurs véhicules sous une même gestion administrative. Il peut répondre aux besoins d’une entreprise de livraison, d’un loueur, d’une association, d’une collectivité ou de tout gestionnaire disposant de plusieurs deux-roues.
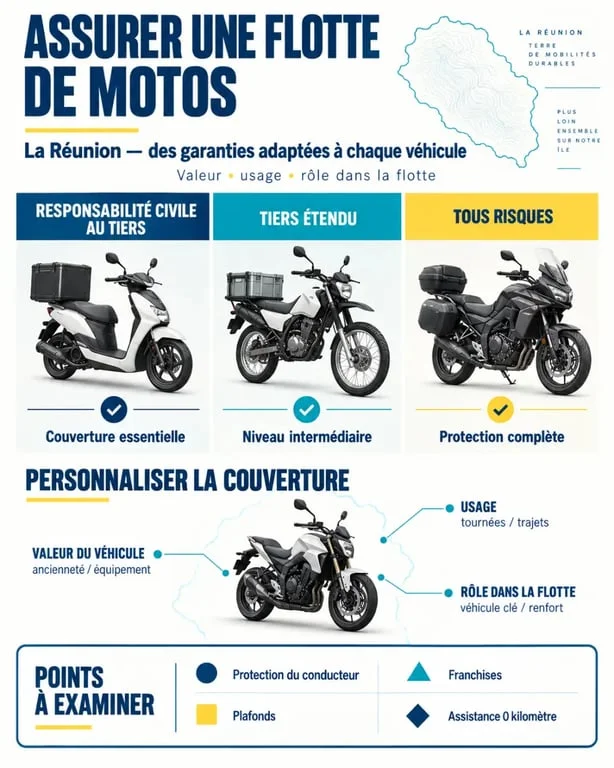
Ce regroupement simplifie le suivi des échéances, des conducteurs autorisés, des sinistres et des modifications du parc. Il ne signifie pas que toutes les motos doivent bénéficier du même niveau de protection. Les garanties peuvent être ajustées selon la valeur, l’ancienneté, la cylindrée et l’usage de chaque véhicule.
Une couverture adaptée aux usages professionnels
Un scooter utilisé chaque jour pour des déplacements ou des livraisons ne présente pas le même risque qu’une moto de représentation ou qu’un deux-roues utilisé ponctuellement. Lors de la demande, précisez donc l’usage professionnel ou privé, la zone de circulation, le kilométrage estimé et le profil des conducteurs. Ces informations aident le conseiller à rechercher une solution adaptée auprès de compagnies partenaires.
Les garanties à comparer au-delà du tarif
La responsabilité civile est obligatoire pour couvrir les dommages causés à autrui. Dans une flotte, elle forme le socle minimal du contrat. Elle ne protège toutefois pas nécessairement la moto assurée ni les conséquences financières d’un arrêt d’activité après un accident, un vol ou une panne.
| Protection | À vérifier sur le devis |
|---|---|
| Au tiers | Responsabilité civile, défense pénale et recours, modalités d’assistance. |
| Tiers étendu | Vol, incendie et explosion, événements climatiques, bris de glace selon les véhicules. |
| Tous risques | Dommages tous accidents, y compris lorsque la responsabilité du conducteur est engagée. |
| Conducteur et matériel | Plafond de sécurité du conducteur, équipements, accessoires, top case et aménagements particuliers. |
Comparez aussi la protection juridique, le véhicule de remplacement et les garanties liées aux marchandises transportées ou à la perte financière lorsqu’elles correspondent à votre activité. L’indemnisation d’une moto dépend notamment des conditions prévues au contrat. Valeur à neuf, valeur à dire d’expert, vétusté et plafond applicable ne produisent pas le même résultat après un sinistre.
Franchises et plafonds : les lignes qui changent réellement le coût
Un tarif attractif peut s’accompagner d’une franchise élevée ou d’un plafond trop faible pour vos équipements. Demandez la franchise applicable en cas de vol, de dommages ou de panne, ainsi que l’existence éventuelle d’une franchise kilométrique. Certaines formules prévoient une assistance 0 kilomètre, tandis que d’autres appliquent une franchise de 30 km en cas de panne.
La protection corporelle mérite la même attention. Selon les niveaux de garantie, la sécurité du conducteur peut aller de 100 000 € avec une AIPP supérieure à 10 % à 1 000 000 € avec une AIPP supérieure à 5 %. L’AIPP correspond à l’atteinte à l’intégrité physique et psychique. Vérifiez donc le seuil de déclenchement, pas uniquement le montant affiché.
Préparer un devis assurance moto flotte Réunion précis
Un devis utile repose sur une description complète du parc. Préparez la liste des motos et scooters, leurs immatriculations, leurs caractéristiques, leur date de mise en circulation, leur valeur et leurs éventuels accessoires. Indiquez aussi les usages, le lieu de stationnement, les conducteurs habituels, les antécédents de sinistres et les garanties déjà en place.
- Nombre de véhicules à intégrer et type de deux-roues ;
- Usage : déplacements, location, livraison, service ou autre activité ;
- Valeur des véhicules, équipements et aménagements spécifiques ;
- Historique d’assurance et relevés d’information disponibles ;
- Garanties souhaitées et niveau de franchise acceptable ;
- Besoins de continuité d’activité, notamment un véhicule de remplacement.
Il n’existe pas de seuil universel pour bénéficier d’un contrat flotte. Les conditions d’éligibilité dépendent de l’assureur et du profil du parc. En transmettant ces éléments dès le premier échange, vous évitez les comparaisons imprécises et distinguez plus facilement une offre adaptée d’une proposition standard.
Penser le parc comme un éclairage de sécurité
Une flotte bien assurée aide à repérer les risques qui peuvent désorganiser l’activité. Classez vos véhicules selon leur rôle opérationnel : certains roulent chaque jour, d’autres sont indispensables à une tournée, transportent du matériel coûteux ou peuvent être remplacés facilement. Cette cartographie permet d’attribuer les garanties les plus protectrices là où une interruption coûte le plus, plutôt que de couvrir tout le parc de manière identique.
Comparer les propositions et organiser la gestion des sinistres
Avant de souscrire, mettez les devis sur la même base de comparaison : garanties incluses, exclusions, plafonds, franchises, conditions de prêt ou de remplacement d’un véhicule et règles d’indemnisation. Une offre moins chère n’est intéressante que si elle répond aux risques réellement supportés par votre structure.
À La Réunion, la proximité du suivi compte aussi après la signature. En cas d’accident, de vol ou de panne, identifiez la procédure de déclaration, les documents à transmettre, le délai de prise en charge et le contact chargé du dossier. Un conseiller local peut aider à actualiser le contrat lors de l’ajout, du retrait ou du remplacement d’une moto, afin que la couverture reste alignée sur l’évolution du parc.
Pour obtenir une proposition personnalisée, transmettez votre inventaire et vos priorités à un conseiller en assurance. Demandez plusieurs devis comparables, puis choisissez l’équilibre le plus solide entre budget, protection du conducteur et continuité de circulation.