À La Réunion, choisir une assurance auto ne consiste pas à retenir la prime la plus basse. Le relief, les routes sinueuses, les pluies intenses, le risque cyclonique et le coût des réparations doivent être pris en compte. La bonne formule dépend de la valeur du véhicule, de vos trajets et du montant que vous pouvez supporter après un sinistre.
Partir de votre usage réel plutôt que d’une formule standard
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais elle ne couvre pas les dégâts subis par votre propre véhicule. Une assurance au tiers peut convenir à une voiture ancienne, de faible valeur, utilisée ponctuellement et stationnée dans un lieu sécurisé. Elle devient plus risquée si la perte du véhicule vous mettrait en difficulté financière.
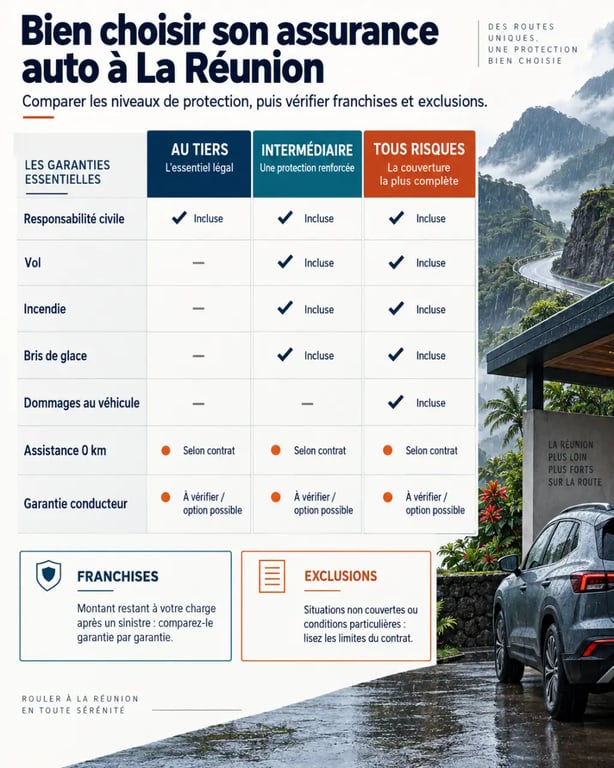
| Formule | Protection principale | Profil auquel elle peut convenir |
|---|---|---|
| Au tiers | Responsabilité civile | Véhicule ancien ou de faible valeur, usage limité |
| Intermédiaire | Tiers avec options comme le vol, l’incendie ou le bris de glace | Voiture encore utile et exposée à des risques ciblés |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon le contrat | Véhicule récent, financé ou difficile à remplacer |
Évaluer la valeur à remplacer
Posez-vous une question simple : après un accident responsable ou un choc sans tiers identifié, pourriez-vous racheter un véhicule équivalent sans indemnisation ? Si la réponse est non, une formule tous risques mérite d’être étudiée. Pour un véhicule importé, vérifiez aussi les conditions d’indemnisation, la disponibilité des pièces et les limites prévues au contrat. L’éloignement peut compliquer ou allonger les réparations lorsque certaines pièces doivent être acheminées.
Retenir les garanties qui répondent aux risques réunionnais
Les dénivelés, les virages, les fortes pluies et les projections sur la chaussée rendent une couverture adaptée particulièrement utile. La garantie bris de glace est intéressante si le pare-brise, les vitres et les optiques sont inclus avec une franchise acceptable. L’assistance 0 km permet de bénéficier d’une solution lorsqu’une panne survient devant chez vous ou loin de votre garage habituel.
Climat, eaux et catastrophe naturelle : lire la mécanique du contrat
Une tempête, une inondation ou un glissement de terrain ne déclenche pas automatiquement les mêmes garanties. La couverture des catastrophes naturelles dépend notamment de la reconnaissance de l’événement par arrêté ministériel. Examinez les événements couverts, les exclusions liées au défaut d’entretien ou au stationnement, ainsi que le délai de déclaration. Après un épisode météo important, photographiez le véhicule et les dommages avant toute réparation, puis conservez les justificatifs.
Lors d’un cyclone, les dommages peuvent résulter de plusieurs causes : projections, chutes de branches, inondations ou débris sur la chaussée. Un véhicule garé sous un arbre, des joints de pare-brise fatigués, des papiers laissés dans l’habitacle ou une assistance limitée au dépannage local peuvent compliquer la reprise après sinistre. Préparez un lieu de stationnement abrité, numérisez vos documents et conservez le numéro d’assistance. Ces précautions facilitent l’utilisation des garanties prévues au contrat.
Vol, vandalisme et protection du conducteur
Si votre voiture dort dans la rue ou dans une zone exposée, la garantie vol et vandalisme mérite une attention particulière. Le car-jacking peut également faire partie des risques à examiner selon les conditions de l’assureur. Vérifiez ses exigences : dispositif antivol, effraction caractérisée, délais de déclaration ou objets exclus.
La garantie conducteur est tout aussi importante. La responsabilité civile indemnise les tiers, mais elle ne couvre pas nécessairement vos propres dommages corporels lorsque vous êtes responsable. Comparez donc son niveau d’indemnisation, ses plafonds et ses éventuelles exclusions avant de souscrire.
Comparer les devis ligne par ligne, pas seulement par prix
Deux devis portant le même nom de formule peuvent offrir des protections très différentes. Pour obtenir une comparaison fiable, communiquez les mêmes informations à chaque assureur : modèle, année, usage privé ou professionnel, kilométrage, lieu de stationnement, antécédents et bonus-malus. Le tarif peut aussi varier selon le lieu de résidence et le niveau de risque associé au stationnement.
Un écart de prix s’explique souvent par une franchise plus élevée, une assistance plus restreinte ou une option absente. Pour confronter les offres et mieux comprendre les services liés à la mobilité, vous pouvez aussi consulter cityautomarseille. Gardez toutefois votre attention sur les conditions particulières du contrat proposé à La Réunion : elles priment sur l’intitulé commercial de la formule.
- Comparez les franchises appliquées au vol, au bris de glace et aux dommages.
- Repérez les plafonds d’indemnisation et les exclusions.
- Contrôlez les conditions de remorquage, de véhicule de remplacement et de retour à la mobilité.
- Vérifiez que les conducteurs occasionnels sont bien déclarés et couverts.
- Arbitrez entre une prime plus basse et le reste à charge acceptable en cas de sinistre.
Réduire la prime sans fragiliser votre couverture
Le tarif dépend du profil du conducteur, du bonus-malus, du véhicule, de son lieu de garage, de l’usage déclaré et du niveau de garantie. Le lieu de résidence et les antécédents de sinistre peuvent également peser sur le montant de la cotisation.
Augmenter la franchise peut diminuer la prime, mais ce choix n’est pertinent que si vous disposez d’une épargne suffisante pour la régler. À l’inverse, supprimer une garantie utile pour économiser quelques euros peut coûter beaucoup plus cher après un sinistre. L’objectif est de trouver un niveau de protection compatible avec votre budget, sans transformer chaque incident en dépense difficile à assumer.
Les documents et le changement d’assureur
Pour souscrire, préparez généralement votre permis de conduire, la carte grise et le relevé d’information. Ce document récapitule notamment vos antécédents et votre bonus-malus. Un RIB peut aussi être demandé selon les modalités de paiement choisies.
Après un an de contrat, la loi Hamon permet de résilier plus facilement. Le nouvel assureur peut effectuer les démarches de résiliation auprès de l’ancien. Avant de signer, assurez-vous surtout qu’il n’existe aucune interruption de garantie entre les deux contrats et que la nouvelle couverture prend bien effet à la date prévue.
Faire un choix sûr avant de souscrire
Une assurance auto adaptée à La Réunion associe une formule cohérente avec la valeur du véhicule, des garanties solides contre les aléas climatiques et une assistance réellement opérationnelle. Demandez plusieurs devis comparables, lisez les franchises et exclusions, puis choisissez le contrat dont vous comprenez le fonctionnement. Cette clarté, plus qu’un prix d’appel, protège votre budget lorsque l’imprévu survient.