À La Réunion, une moto ou un scooter peut rester immobilisé plusieurs semaines ou ne servir que pour des balades, des déplacements ponctuels ou des périodes de présence sur l’île. Un devis adapté à cet usage permet de vérifier les solutions proposées par l’assureur : contrat annuel ajusté, assurance temporaire ou modification de certaines garanties pendant le remisage. Une moto peu utilisée reste toutefois exposée à plusieurs risques.
Usage saisonnier : quelles solutions demander dans votre devis ?
L’expression « assurance moto saisonnière » ne correspond pas nécessairement à une formule identique chez tous les assureurs. Dans votre demande de devis, indiquez les mois pendant lesquels vous prévoyez de circuler, la fréquence d’utilisation et la durée habituelle du stationnement. Ces informations aideront le conseiller à étudier une solution adaptée à votre situation.
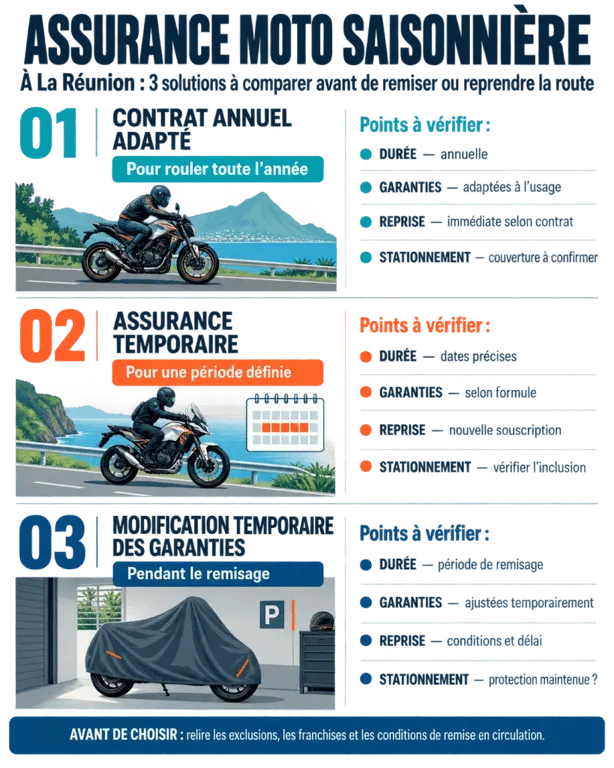
Contrat annuel ajusté, assurance temporaire ou modification de garanties
Un contrat annuel peut parfois convenir à un usage occasionnel. Selon les conditions prévues, certaines garanties peuvent évoluer pendant une période déclarée de non-utilisation. L’assurance temporaire répond plutôt à un besoin limité dans le temps, avec une date de début et une date de fin définies.
Ces solutions ne sont pas équivalentes. La durée de couverture, les garanties, les conditions d’acceptation et le tarif dépendent du contrat proposé. Avant de choisir, demandez par écrit ce qui reste couvert pendant le remisage, ce qui est réduit et quelles démarches sont nécessaires pour reprendre la circulation.
Ne roulez pas pendant une période déclarée sans utilisation ou avec des garanties modifiées sans avoir obtenu l’accord de l’assureur. Une telle situation peut compromettre votre indemnisation en cas de sinistre.
La responsabilité civile ne disparaît pas automatiquement
La responsabilité civile couvre les dommages corporels et matériels causés aux tiers. Elle correspond à la garantie minimale applicable à un véhicule terrestre à moteur. Une moto qui roule peu ne devient donc pas automatiquement dispensée d’assurance pendant son stationnement.
Ne supprimez pas cette garantie sur la seule base d’une période d’inutilisation. Seul l’assureur peut confirmer les modalités applicables à votre véhicule, à votre contrat et à son lieu de remisage.
Choisir les garanties selon la valeur de votre deux-roues
Le niveau de protection dépend moins du nombre de sorties que des conséquences financières d’un sinistre. Une moto ancienne, un scooter de 50 cm³, une 125 cm³ ou une grosse cylindrée ne présentent pas les mêmes enjeux pour leur propriétaire.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, défense-recours selon le contrat | Véhicule de faible valeur ou budget serré |
| Intermédiaire | Garanties au tiers complétées par le vol, l’incendie ou les événements climatiques selon le contrat | Moto stationnée dehors ou exposée au risque de vol |
| Tous risques | Dommages tous accidents, y compris lorsque le conducteur est responsable, selon la franchise | Deux-roues récent, financé ou de valeur élevée |
Vous pouvez aussi étudier l’assistance, la protection du conducteur, la protection juridique et la garantie des équipements. Le casque, les gants, le blouson, les sacoches, le top case et les autres accessoires ne sont pas forcément indemnisés selon les mêmes règles que le véhicule.
Au remisage, le risque dépend des détails
Une moto immobilisée n’est pas à l’abri de tout sinistre. Le vol, la tentative de vol, l’incendie, le vandalisme, la chute à l’arrêt et les dégâts liés à l’eau peuvent toujours survenir. Décrivez donc précisément le lieu de stationnement : garage fermé, parking collectif, abri ouvert ou cour privée.
Le kilométrage parcouru ne suffit pas à évaluer le risque. Le type de remisage renseigne aussi sur la protection physique du deux-roues et sur l’intérêt de maintenir certaines garanties. Un devis fiable doit intégrer ces informations dès le départ.
Les événements climatiques à examiner à La Réunion
Les fortes pluies, les vents violents, les cyclones et les inondations nécessitent une lecture attentive du contrat. La prise en charge des événements climatiques et des catastrophes naturelles dépend de la formule souscrite, des conditions particulières et des modalités de reconnaissance de l’événement.
Vérifiez la franchise, le plafond d’indemnisation et les exclusions. Examinez aussi les conditions applicables lorsque la moto est remisée dans une zone exposée. La présence d’une garantie dans le devis ne suffit pas à connaître l’étendue réelle de la protection.
Conservez les preuves d’un stationnement sécurisé : photos du local, justificatif de box si nécessaire, antivol utilisé et documents du véhicule. Ces éléments peuvent être utiles lors d’une déclaration de vol ou de dommages.
Les critères qui font varier le prix de l’assurance moto
Un devis d’assurance moto saisonnière à La Réunion ne dépend pas uniquement du nombre de mois roulés. L’assureur étudie aussi la cylindrée, la marque, le modèle, la valeur et l’ancienneté du véhicule. L’ancienneté du permis, le bonus-malus et les antécédents de sinistres entrent également dans l’analyse.
- Le profil du conducteur : âge, expérience, permis récent et historique d’assurance.
- L’usage déclaré : loisir, trajets domicile-travail, usage privé ou professionnel.
- Le véhicule : scooter, cyclomoteur, 125 cm³, moto de plus de 125 cm³, équipements et accessoires.
- Le stationnement : garage individuel, parking sécurisé, voie publique ou espace collectif.
- Les garanties : niveau de franchise, plafond d’indemnisation, assistance et dommages au véhicule.
Comparez les offres sur une base identique. Deux primes peuvent sembler très différentes alors que les franchises, les plafonds et les exclusions ne sont pas les mêmes. Une cotisation moins élevée peut laisser une part importante à votre charge après un vol, un accident ou un sinistre climatique.
Préparer une demande de devis utile et comparable
Pour obtenir des propositions exploitables, rassemblez la carte grise, le permis de conduire et le relevé d’informations. Précisez le type de deux-roues, sa cylindrée, son usage, sa date de mise en circulation et son lieu de stationnement habituel à La Réunion.
- Indiquez les périodes pendant lesquelles vous prévoyez de circuler.
- Décrivez la période de remisage et les dispositifs de protection utilisés.
- Demandez si une adaptation saisonnière, une assurance temporaire ou une réduction de garanties est proposée.
- Comparez les garanties contre le vol, l’incendie, les événements climatiques et les dommages tous accidents, ainsi que l’assistance.
- Lisez les conditions générales et particulières avant toute souscription.
Demandez également comment signaler une reprise de circulation et si une modification du contrat doit être enregistrée avant de reprendre la route. Cette vérification évite de circuler avec une couverture différente de celle dont vous pensez bénéficier.
Un devis bien renseigné permet de rapprocher le tarif de l’usage réel de votre moto. Il aide aussi à maintenir une protection cohérente pendant le remisage, lorsque le deux-roues ne roule pas mais reste exposé au vol, aux dommages et aux événements climatiques.