Pour rouler légalement à La Réunion, une moto, un scooter ou un cyclomoteur doit au minimum être couvert par une responsabilité civile. Un devis d’assurance moto personnalisé adapte la proposition au véhicule, à l’expérience du conducteur, à l’usage, à la commune et au budget. La demande en ligne est généralement gratuite et sans engagement avant toute souscription.
Obtenir une proposition adaptée à votre deux-roues
Un devis pertinent ne se limite pas à la cylindrée. Il doit préciser s’il s’agit d’un scooter de 50 cm³, d’un 125 cm³, d’une moto de grosse cylindrée ou d’un quad homologué. La marque, le modèle, la date de mise en circulation et, si nécessaire, la valeur du véhicule sont également prises en compte. Ces informations permettent à l’assureur ou au courtier d’évaluer un niveau de protection cohérent avec votre deux-roues.
Les informations à renseigner dès la demande
Préparez la carte grise, le permis de conduire et le relevé d’informations si vous avez déjà été assuré. Indiquez aussi votre bonus-malus, vos éventuels sinistres, votre ancienneté de conduite et l’usage réel du véhicule : loisirs, trajets privés, domicile-travail ou activité professionnelle. Une déclaration précise limite le risque d’obtenir une proposition inadaptée ou de rencontrer une difficulté lors de la souscription.
Lorsque la demande est transmise à plusieurs partenaires assureurs ou courtiers, elle peut donner accès à différentes conditions d’acceptation. Comparer ne revient donc pas à retenir la cotisation la plus basse. Il faut confronter des offres réellement comparables, avec des garanties, des franchises et des plafonds équivalents.
Choisir une formule selon la valeur et l’usage de la moto
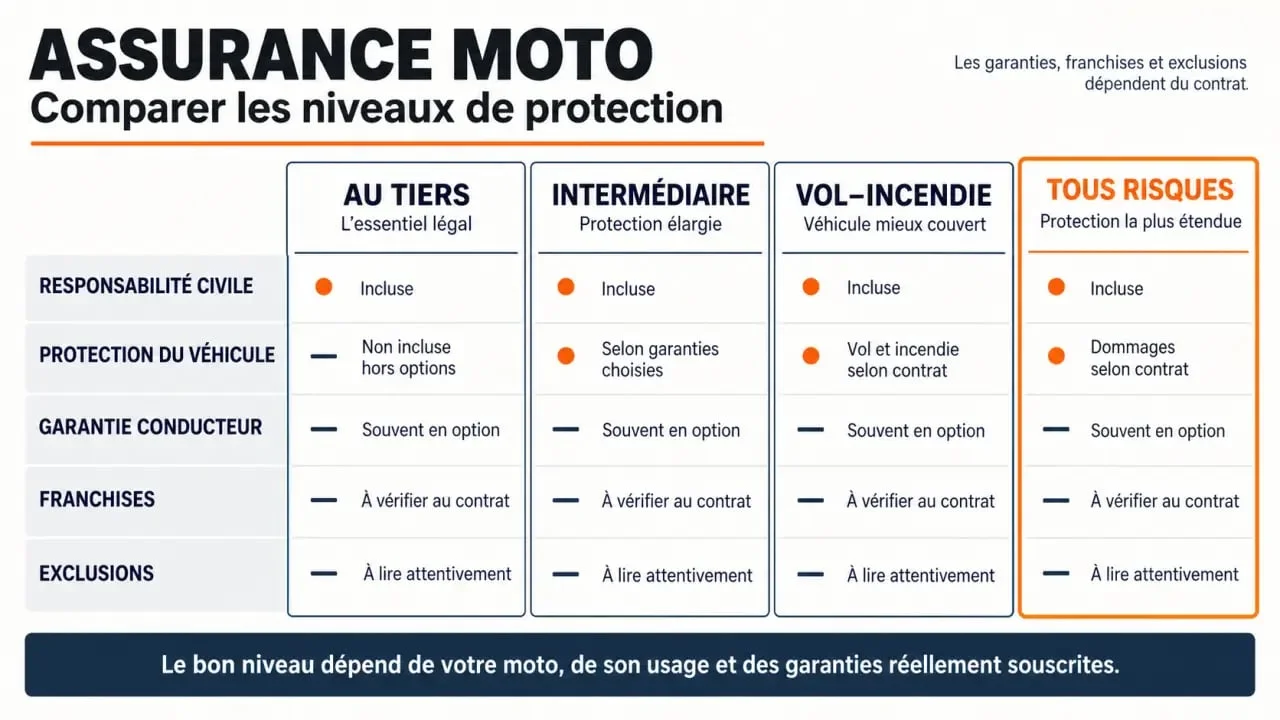
La responsabilité civile indemnise les dommages causés aux tiers. Elle ne couvre pas nécessairement vos propres blessures ni les dégâts subis par votre moto. Le niveau de couverture dépend notamment de la valeur du deux-roues, de sa fréquence d’utilisation et de votre capacité à assumer financièrement un sinistre.
| Formule | Protection principale | À contrôler avant de souscrire |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Protection du conducteur et assistance souvent limitées ou proposées en option |
| Intermédiaire | Responsabilité civile complétée par certaines garanties | Étendue exacte du vol, de l’incendie ou des événements climatiques |
| Vol-incendie | Protection ciblée contre ces risques, selon le contrat | Conditions de stationnement, antivol exigé et montant de la franchise |
| Tous risques | Couverture plus large des dommages au véhicule | Exclusions, plafond d’indemnisation et vétusté appliquée |
Pour une moto récente, financée ou coûteuse à réparer, une formule étendue peut être adaptée. À l’inverse, un deux-roues ancien et de faible valeur peut justifier un arbitrage au tiers ou en formule intermédiaire. Dans tous les cas, la garantie conducteur mérite une attention particulière, car elle concerne vos propres dommages corporels.
À La Réunion, intégrer le stationnement et les aléas climatiques
La commune de résidence et le lieu de garage participent à l’étude du risque. Entre Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon, Saint-André, Saint-Benoît ou les zones davantage exposées aux intempéries, les conditions de stationnement peuvent varier. Garage fermé, cour sécurisée, parking collectif ou stationnement sur la voie publique : décrivez votre situation avec exactitude.
Ne pas présumer de la couverture cyclone ou inondation
Fortes pluies, vents violents, inondations, tempêtes et cyclones font partie des situations à anticiper. Leur prise en charge dépend des garanties souscrites et des conditions du contrat. Vérifiez les définitions retenues, les formalités de déclaration, les exclusions éventuelles et la façon dont la franchise s’applique. Une garantie présentée comme étendue ne vous protège que si ses conditions correspondent à votre exposition réelle.
Pour le vol, lisez également les exigences liées à l’antivol, au lieu de stationnement habituel et aux preuves à fournir. Ces éléments peuvent influencer l’indemnisation. Ils doivent être connus avant la signature, et non après la disparition du véhicule.
Comparer ce qui reste réellement à votre charge
Deux devis au même prix peuvent offrir des niveaux de protection très différents. Utilisez trois repères : la franchise, c’est-à-dire la somme restant à payer après un sinistre ; le plafond d’indemnisation, qui limite le remboursement ; et les exclusions, qui précisent les circonstances non couvertes. Demandez ces informations pour les dommages, le vol, l’incendie, l’assistance et la protection corporelle du conducteur.
Les options utiles au quotidien
Selon votre usage, l’assistance panne, l’assistance 0 km, le véhicule de remplacement, la protection juridique ou le rachat de franchise peuvent modifier concrètement la portée du contrat. Les accessoires et équipements du motard, comme le casque, les gants ou le blouson, ne sont pas automatiquement garantis. Vérifiez leur plafond, les conditions d’indemnisation et les justificatifs demandés.
- Comparez les garanties à niveau identique, et non la seule cotisation.
- Déclarez tout changement d’usage, notamment en cas d’activité professionnelle.
- Vérifiez que le conducteur principal déclaré correspond à l’utilisateur habituel.
- Conservez les factures du véhicule, des accessoires et des équipements assurés.
Avant de valider une offre, relisez le récapitulatif et demandez l’avis d’un conseiller si un point reste ambigu. Un devis personnalisé devient utile lorsqu’il traduit vos besoins de circulation à La Réunion en garanties compréhensibles, applicables et proportionnées à votre deux-roues.