Pour assurer un deux-roues pendant une courte période à La Réunion, demandez un devis en indiquant la durée souhaitée, la date de prise d’effet et le motif : achat récent, transition entre deux contrats, déplacement ponctuel ou remise en circulation. Une couverture d’un mois peut être étudiée, mais elle n’est pas automatique. L’assureur ou le courtier doit d’abord valider le véhicule, le conducteur et les conditions de souscription.
Une assurance moto temporaire d’un mois est-elle possible à La Réunion ?
Oui, une demande d’assurance moto temporaire peut être envisagée pour un mois lorsqu’un besoin précis ne justifie pas un contrat annuel. Les durées acceptées, les profils éligibles et les garanties disponibles varient toutefois selon les partenaires. Un devis ne vaut donc pas encore assurance : il présente une proposition soumise à l’étude du dossier et à la souscription effective.
Ne confondez pas devis, attestation et contrat actif
Un devis d’assurance moto pour un mois à La Réunion permet de comparer un niveau de protection, une prime et des franchises. L’attestation d’assurance n’est délivrée qu’après l’acceptation de la proposition, le paiement prévu et la validation des justificatifs. Vérifiez surtout la continuité entre l’ancien contrat et la nouvelle prise d’effet. La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, y compris une moto ou un scooter.
Quand une solution courte est pertinente
Une durée limitée peut convenir à une situation transitoire : moto achetée puis revendue rapidement, arrivée temporaire sur l’île, véhicule en attente d’un contrat plus durable ou déplacement ponctuel. Si vous roulez toute l’année, comparez aussi le coût global d’un contrat annuel et ses conditions de résiliation. Une formule temporaire n’est pas forcément proportionnelle au prix d’une assurance annuelle.
Préparer une demande de devis qui peut être étudiée rapidement
Un dossier précis limite les échanges inutiles et facilite la comparaison des propositions. Un scooter 50 cm³, une moto 125 cm³, une grosse cylindrée, un quad homologué ou une moto sportive ne sont pas évalués selon les mêmes critères. Indiquez donc la catégorie exacte du véhicule dès la demande.
- La carte grise, ou les informations d’immatriculation et de modèle ;
- Le permis adapté à la cylindrée et sa date d’obtention ;
- Un relevé d’informations, si vous en possédez un, avec le bonus-malus et les sinistres déclarés ;
- Votre identité, vos coordonnées et la date de début de couverture souhaitée ;
- L’usage réel : privé, domicile-travail ou professionnel ;
- Le lieu de stationnement habituel, comme un garage fermé, une cour ou la voie publique.
Les jeunes conducteurs peuvent demander un devis, mais l’ancienneté du permis, les antécédents et le type de moto influencent la décision. Une fausse déclaration d’usage peut poser problème lors de l’indemnisation d’un sinistre. Décrivez donc votre situation avec précision et signalez si la prise d’effet doit intervenir rapidement.
Choisir les garanties utiles sur une période d’un mois
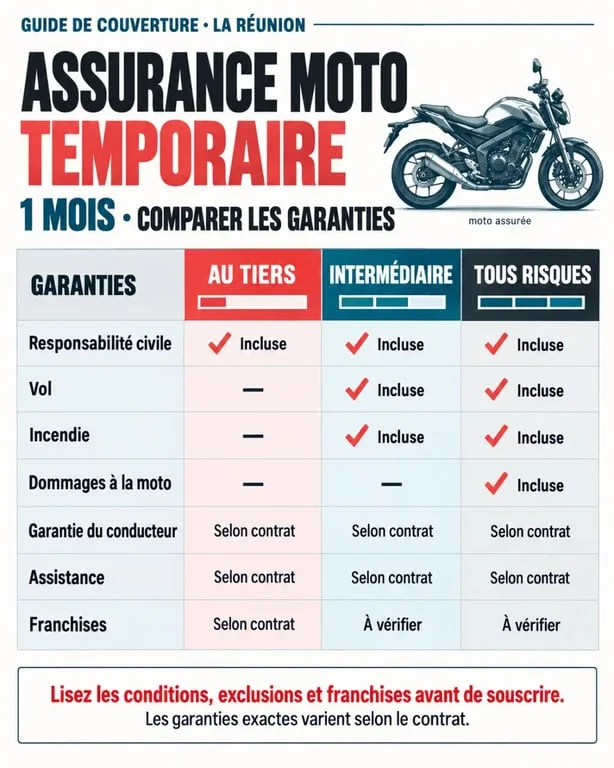
Pour une courte durée, le niveau de garanties dépend de la valeur de la moto, de son exposition au vol et de votre capacité à assumer une franchise. La formule au tiers répond à l’obligation minimale, mais elle ne couvre généralement pas les dommages subis par votre propre véhicule.
| Formule | Protection principale | À vérifier avant de souscrire |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Garantie du conducteur, assistance et dommages à la moto souvent limités ou optionnels |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Franchises, conditions de stationnement et plafonds d’indemnisation |
| Tous risques | Protection plus large pouvant inclure les dommages tous accidents | Exclusions, vétusté, valeur d’indemnisation et montant de la franchise |
À La Réunion, examinez les garanties liées aux catastrophes naturelles et aux événements climatiques. Les pluies intenses, les inondations, les vents ou les cyclones ne donnent pas automatiquement lieu à la même indemnisation dans toutes les formules. Vérifiez aussi la prise en charge du vol, de l’incendie, du bris de glace lorsqu’il s’applique et les éventuelles exigences concernant l’antivol.
L’assistance et la protection du pilote ne sont pas accessoires
Une assistance avec ou sans franchise kilométrique peut être utile en cas de panne ou de crevaison loin de chez vous. La garantie du conducteur couvre, dans les limites prévues au contrat, les dommages corporels du pilote. Ceux-ci ne sont pas indemnisés par la seule responsabilité civile. Le casque, les gants, le blouson, le top case et les accessoires peuvent aussi nécessiter une garantie spécifique.
Le détail souvent oublié : protéger la moto par couches
Une assurance efficace ne dépend pas uniquement du nom de la formule. Le stationnement sécurisé réduit le risque de vol, un antivol conforme peut répondre aux exigences du contrat, l’assistance limite les conséquences d’une immobilisation et la garantie du conducteur protège le pilote. Cette vérification permet de repérer une offre apparemment complète, mais dépourvue d’assistance 0 kilomètre, d’équipement du pilote ou adaptée à votre budget en cas de franchise élevée.
Avant de comparer, listez les dépenses que vous ne pourriez pas financer seul après un sinistre : remplacement de la moto, frais médicaux, dépannage, équipement ou transport. Cette liste vous aide à éviter une protection insuffisante sous prétexte que la couverture ne dure qu’un mois.
Comparer les propositions sans se limiter au montant affiché
Le tarif dépend notamment de la cylindrée, du modèle, de l’âge et de l’expérience du conducteur, du bonus-malus, de l’usage déclaré, du kilométrage envisagé et du stationnement. Un devis pour un scooter 50 cm³ ne se compare pas directement à celui d’une moto de plus de 125 cm³. La valeur du véhicule et le risque de vol influencent aussi la cotisation et les conditions d’acceptation.
- Confirmez que la durée d’un mois figure bien sur la proposition et contrôlez les dates exactes.
- Comparez les franchises, les plafonds et les exclusions, pas seulement la prime.
- Vérifiez la validité territoriale, le prêt de guidon, les trajets professionnels et l’exclusion éventuelle de la piste ou de la compétition.
- Demandez les modalités de déclaration d’un sinistre, d’assistance et d’indemnisation.
- Conservez l’attestation et les conditions particulières avec les documents de la moto.
Le montant d’un devis ne peut pas être déterminé sans connaître le véhicule, le conducteur, l’usage et les garanties retenues. Une demande détaillée peut être transmise à plusieurs partenaires pour multiplier les possibilités de proposition, sans garantir l’acceptation. Pour un besoin imminent, choisissez un interlocuteur capable de confirmer la prise d’effet, les pièces manquantes et les garanties retenues avant de prendre la route.