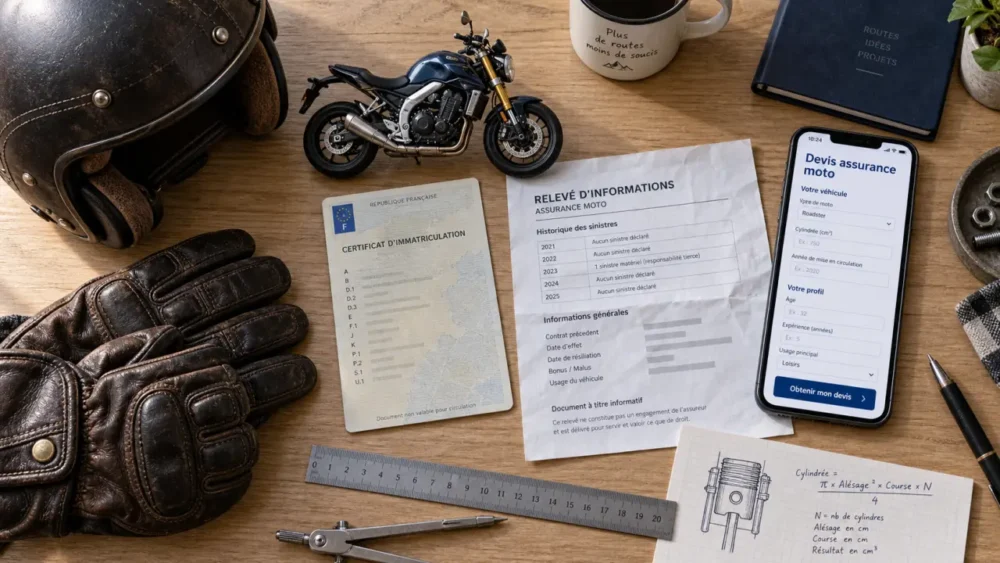
Pour demander un devis d’assurance moto à La Réunion, décrivez précisément votre deux-roues, votre profil et l’usage prévu. Vous recevrez ainsi une proposition adaptée à une moto, un scooter ou un cyclomoteur, à comparer selon les garanties et pas seulement selon le montant de la cotisation. Lorsqu’un service le prévoit, la demande en ligne peut être gratuite et sans engagement.
Les informations à réunir pour recevoir un devis exploitable
Un devis fiable repose sur des déclarations complètes. Préparez la carte grise ou les caractéristiques du véhicule, sa cylindrée, sa date de première mise en circulation et, si nécessaire, sa valeur d’achat. Un scooter 50 cm³, une moto 125 cm³ et une grosse cylindrée ne sont pas étudiés selon les mêmes critères.
- Votre permis de conduire, sa date d’obtention et la catégorie détenue ;
- Votre relevé d’informations, avec le bonus-malus et les éventuels sinistres ou résiliations ;
- Votre âge et votre expérience de conduite ;
- L’usage réel du véhicule : loisirs, trajets domicile-travail ou activité professionnelle ;
- Le lieu et le mode de stationnement, notamment garage fermé, cour ou voie publique ;
- Les coordonnées du titulaire de la carte grise et du conducteur habituel.
Déclarer l’usage avec exactitude est essentiel. Une moto utilisée chaque jour pour travailler, ou dans le cadre d’une activité professionnelle, peut nécessiter une étude spécifique. Un jeune conducteur ou une personne ayant des antécédents n’est pas forcément exclu, mais les conditions d’acceptation et le tarif peuvent différer. Le devis doit donc correspondre à la situation réelle du conducteur et du véhicule.
Comparer les formules sans se limiter au prix affiché
La responsabilité civile est la garantie minimale obligatoire pour circuler. Elle indemnise les dommages causés aux tiers, mais ne protège pas nécessairement votre moto ni vos propres blessures. Le niveau de couverture dépend de la valeur du véhicule, de votre capacité à assumer un reste à charge et de votre exposition au vol ou aux accidents.
| Formule | Protection principale | À vérifier dans le devis |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Garantie conducteur, assistance et exclusions |
| Intermédiaire | Tiers complété par le vol et l’incendie selon le contrat | Franchise vol, conditions de protection du véhicule et plafonds |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions | Franchise dommages, valeur d’indemnisation et options |
Les garanties qui font réellement la différence
Examinez la protection corporelle du conducteur, surtout lorsqu’un accident responsable survient. L’assistance panne, y compris l’assistance 0 km lorsqu’elle est proposée, le véhicule de remplacement, la garantie des accessoires et équipements ou le rachat de franchise peuvent aussi modifier l’utilité du contrat. Le casque, les gants, le blouson et l’airbag ne sont pas automatiquement couverts. Vérifiez leur plafond ainsi que les justificatifs demandés.
La franchise est un critère de décision souvent sous-estimé. Une cotisation plus basse peut correspondre à une franchise élevée, donc à une somme importante à régler avant toute indemnisation après un vol ou un choc. Pour comparer deux primes, imaginez un sinistre concret : montant du dommage, valeur retenue pour la moto, franchise applicable et éventuelle vétusté. Cette simulation permet de mesurer le reste à charge et de vérifier si une garantie légèrement plus chère protège mieux votre budget de réparation.
Les critères qui influencent le tarif d’une assurance moto réunionnaise
Il n’existe pas de prix unique pour une assurance moto à La Réunion. La cylindrée, le modèle, la puissance, l’ancienneté du véhicule et son attractivité en cas de vol sont pris en compte. Le profil du conducteur pèse également : ancienneté du permis, bonus-malus, sinistres antérieurs et expérience sur le type de machine assuré.
Le kilométrage annuel, les trajets réguliers et le stationnement modifient aussi l’évaluation du risque. Indiquer que le véhicule dort dans un garage sécurisé, lorsque c’est le cas, peut être aussi utile que de préciser la présence d’un antivol ou d’un traceur. Une demande peut être étudiée par un assureur, un courtier ou plusieurs partenaires. Comparez alors des garanties équivalentes, et non de simples intitulés de formules.
Adapter le contrat aux réalités de La Réunion
Les fortes pluies, les vents violents, les inondations et les épisodes cycloniques justifient une lecture attentive des garanties liées aux événements climatiques. La mention « catastrophes naturelles » ne suffit pas à elle seule. Contrôlez les conditions de déclenchement, les franchises, les exclusions et la nature exacte des dommages pris en charge. Une garantie tempête ou une garantie dommages peut répondre à des règles différentes selon le contrat.
Avant de valider une proposition
Relisez les plafonds d’indemnisation, la valeur retenue pour le véhicule, qu’il s’agisse de la valeur d’achat, d’une valeur expert ou d’une autre modalité, ainsi que les exclusions. La conduite sans permis adapté, l’usage non déclaré, certains défauts de protection contre le vol ou le non-respect des conditions d’entretien peuvent limiter la prise en charge. Demander plusieurs devis est utile si vous comparez, ligne par ligne, la franchise, l’assistance, la protection du conducteur et les conditions applicables à votre moto.
Une fois ces éléments rassemblés, transmettez votre demande avec des informations cohérentes. Si une clause reste difficile à comprendre, sollicitez un conseiller avant de souscrire. Vous pourrez choisir une assurance deux-roues adaptée à votre budget sans découvrir trop tard les limites de votre couverture.