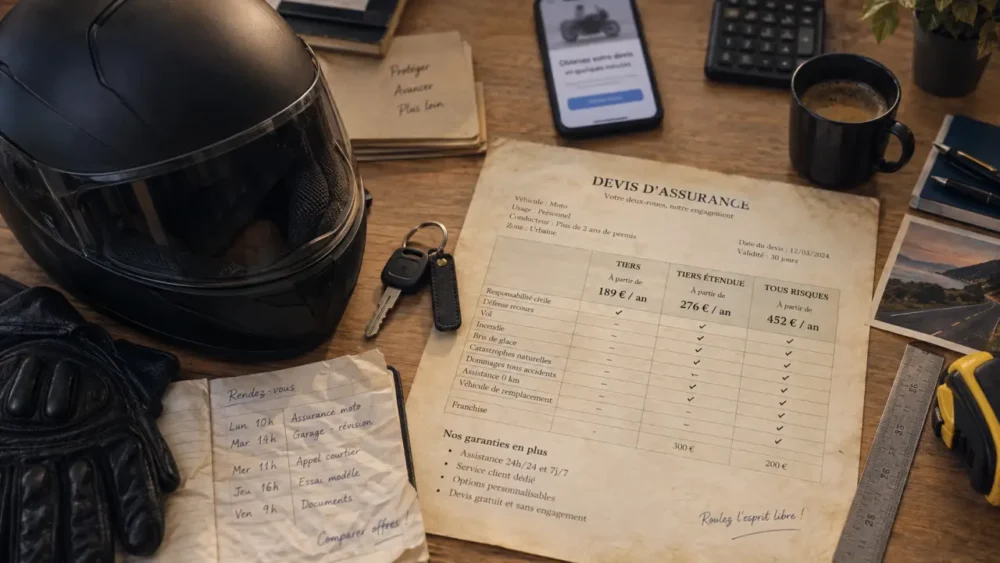
Pour assurer une moto, un scooter ou un cyclomoteur à La Réunion, un échange en agence permet d’obtenir une proposition adaptée au véhicule, à votre expérience et à vos trajets. Au-delà du tarif, le devis doit rendre lisibles les garanties utiles en cas d’accident, de vol, de panne ou d’événement climatique.
Préparer un devis adapté à votre deux-roues
Un conseiller peut chiffrer votre contrat plus précisément si vous arrivez avec les bonnes informations. La cylindrée compte dans l’étude du dossier : les besoins ne sont pas les mêmes pour un véhicule de moins de 50 cm³, une moto de 50 à 125 cm³ ou un modèle de plus de 125 cm³. Les scooters, tricycles et quads peuvent aussi relever de solutions spécifiques.
Les informations à communiquer lors du rendez-vous
Prévoyez le certificat d’immatriculation, les caractéristiques de la moto, sa date de mise en circulation, votre permis et vos antécédents d’assurance. Indiquez également votre usage : déplacements domicile-travail, balades occasionnelles, usage professionnel, kilométrage estimé et lieu de stationnement habituel. Un garage fermé, un parking collectif ou la voie publique n’exposent pas le véhicule au même risque, notamment pour la garantie vol.
- Votre identité, l’ancienneté de votre permis et votre relevé d’informations si vous êtes déjà assuré ;
- La marque, le modèle, la cylindrée et la valeur de la moto ;
- Les éventuelles modifications et les accessoires installés ;
- Votre usage, les conducteurs habituels et les conditions de stationnement ;
- Le niveau de protection souhaité pour le conducteur, les équipements et le véhicule.
Choisir entre tiers, tiers étendue et tous risques
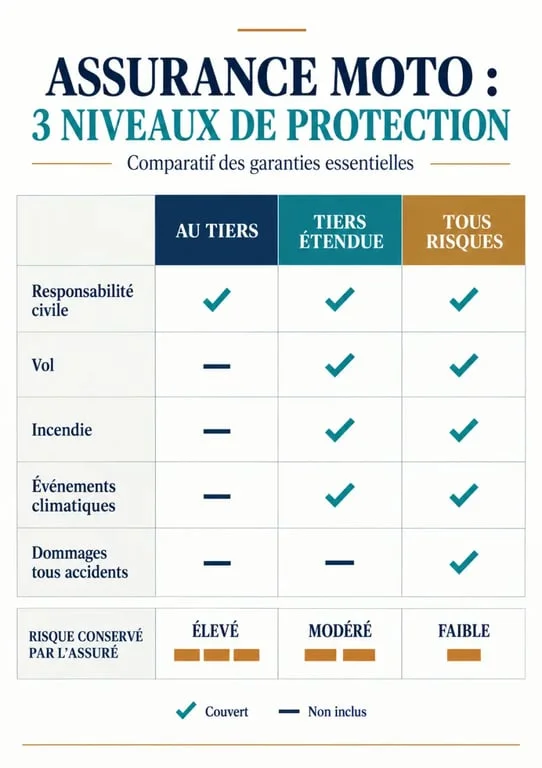
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés à un tiers. Elle ne répare ni votre moto ni vos propres blessures lorsque vous êtes responsable de l’accident. Le choix de la formule détermine donc la part du risque que vous conservez.
| Formule | Protection principale | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec défense pénale et recours selon le contrat | Moto ancienne ou budget à maîtriser, si vous acceptez de conserver une part importante du risque |
| Tiers étendue | Socle au tiers complété, par exemple, par le vol, l’incendie ou certains événements climatiques | Deux-roues de valeur intermédiaire ou stationné dans une zone exposée |
| Tous risques | Protection plus large, pouvant inclure les dommages tous accidents et le vandalisme | Moto récente, financée ou dont le remplacement serait difficile à assumer |
Une formule intermédiaire n’a d’intérêt que si ses garanties correspondent à vos risques. Demandez si le vol couvre aussi la tentative de vol, quelles mesures antivol sont exigées et si les catastrophes naturelles sont prévues. Cette dernière garantie s’applique dans le cadre d’un événement constaté et publié au Journal officiel.
Lire les garanties qui influencent l’indemnisation
Franchise, plafond et exclusions : les trois lignes à vérifier
La franchise est la somme qui reste à votre charge après un sinistre couvert. Elle peut différer entre le vol, l’incendie, les dommages et le bris de glace. Le plafond limite le montant maximal versé. Les exclusions décrivent les situations non garanties. Comparer deux devis à cotisation proche sans vérifier ces éléments peut conduire à choisir une couverture moins protectrice au moment où elle doit intervenir.
Dans un contrat, le mode d’indemnisation, la vétusté, la valeur à dire d’expert et les conditions de sécurité exigées influencent directement la prise en charge. Pour une machine récente, demandez si une indemnisation renforcée est prévue. Pour une moto plus ancienne, vérifiez comment sa valeur sera évaluée avant de vous fier au seul montant de la cotisation.
Ne pas confondre la moto et la protection du motard
La garantie sécurité du conducteur concerne vos blessures, y compris lorsque vous êtes responsable. Les niveaux de protection peuvent comporter des plafonds différents. Certaines offres vont jusqu’à 1 000 000 euros, avec des seuils d’AIPP variables selon la formule. Demandez le plafond retenu, le seuil de déclenchement et les postes indemnisables. La responsabilité civile ne vous protège pas personnellement.
Le casque, le blouson, les gants, l’airbag moto, les bagages, les accessoires et le contenu du top case ne sont pas toujours couverts comme la moto. Des garanties dédiées ou des options peuvent être nécessaires. L’airbag protège le haut du corps et existe en version filaire ou radiocommandée. Signalez sa présence dans votre demande si son remplacement représente un coût important.
Vérifier l’assistance avant une panne ou un accident
L’assistance intervient après un accident, mais aussi lors d’une panne ou d’une immobilisation. Son fonctionnement varie d’un contrat à l’autre. Une formule peut appliquer une franchise de 30 km en cas de panne, tandis qu’une autre prévoit une assistance sans franchise kilométrique. La différence est concrète si la moto refuse de démarrer devant chez vous ou loin de votre itinéraire habituel.
Interrogez l’agence sur le remorquage, le retour ou le transport du conducteur, les modalités de réparation et le prêt éventuel d’un véhicule. En cas de vol, certaines solutions prévoient une assistance et un véhicule de remplacement jusqu’à 30 jours. Ces services ne remplacent pas une indemnisation, mais ils limitent les conséquences du sinistre sur vos déplacements.
Profiter de l’agence pour comparer et souscrire sereinement
Un rendez-vous est utile si vous êtes jeune permis, si vous changez de moto, si vous avez connu un sinistre ou si vous assurez un modèle sportif. Le conseiller peut reprendre avec vous les déclarations importantes et distinguer ce qui est inclus de ce qui relève d’une option. Pour les motos relevant de la catégorie A, les conditions de permis et d’âge doivent aussi être vérifiées. Elles peuvent notamment prévoir un permis A2 détenu depuis plus de 2 ans et un âge minimum de 20 ans.
Avant de signer, demandez une comparaison écrite à garanties équivalentes, avec le détail des franchises, des plafonds, des conditions de vol et de l’assistance. Faites confirmer la date de prise d’effet du contrat ainsi que les éventuelles pièces manquantes. Un devis clair vous aide à choisir une protection cohérente avec votre budget, sans découvrir ses limites après un accident.