Obtenir un devis d’assurance moto en ligne à La Réunion permet de comparer rapidement les niveaux de protection et de préparer une souscription à distance. Mais un tarif affiché ne vaut pas encore contrat. Avant de valider, vérifiez les garanties, les informations déclarées et les conditions d’acceptation pour être couvert à la date prévue.
Du devis à l’attestation : ce que valide réellement la souscription en ligne
Une demande de devis est généralement gratuite et sans engagement. Le formulaire recueille les informations sur votre moto ou votre scooter, votre permis, vos antécédents, votre usage et votre lieu de stationnement. Il produit une estimation ou une proposition tarifaire personnalisée, que vous pouvez souvent modifier tant qu’elle n’est pas acceptée.
La validation en ligne intervient ensuite. Vous contrôlez la formule, transmettez les justificatifs demandés, acceptez les conditions contractuelles et réglez la cotisation selon les modalités proposées. L’assureur peut demander des éléments complémentaires ou refuser le risque après étude du dossier. Une souscription annoncée à effet immédiat reste donc sous réserve d’acceptation. L’attestation d’assurance et la date de prise d’effet confirment la couverture. Ne roulez pas en vous fondant sur le seul devis.
Les six vérifications avant de confirmer
- Le nom du conducteur principal et celui des éventuels conducteurs déclarés.
- La cylindrée, l’immatriculation et la valeur de votre deux-roues.
- L’usage déclaré : privé, domicile-travail, loisirs ou professionnel.
- Le mode et le lieu de stationnement habituel.
- La date d’effet choisie et les conditions de paiement.
- Les franchises, les plafonds d’indemnisation et les exclusions.
Comparer les formules sans se limiter au prix affiché
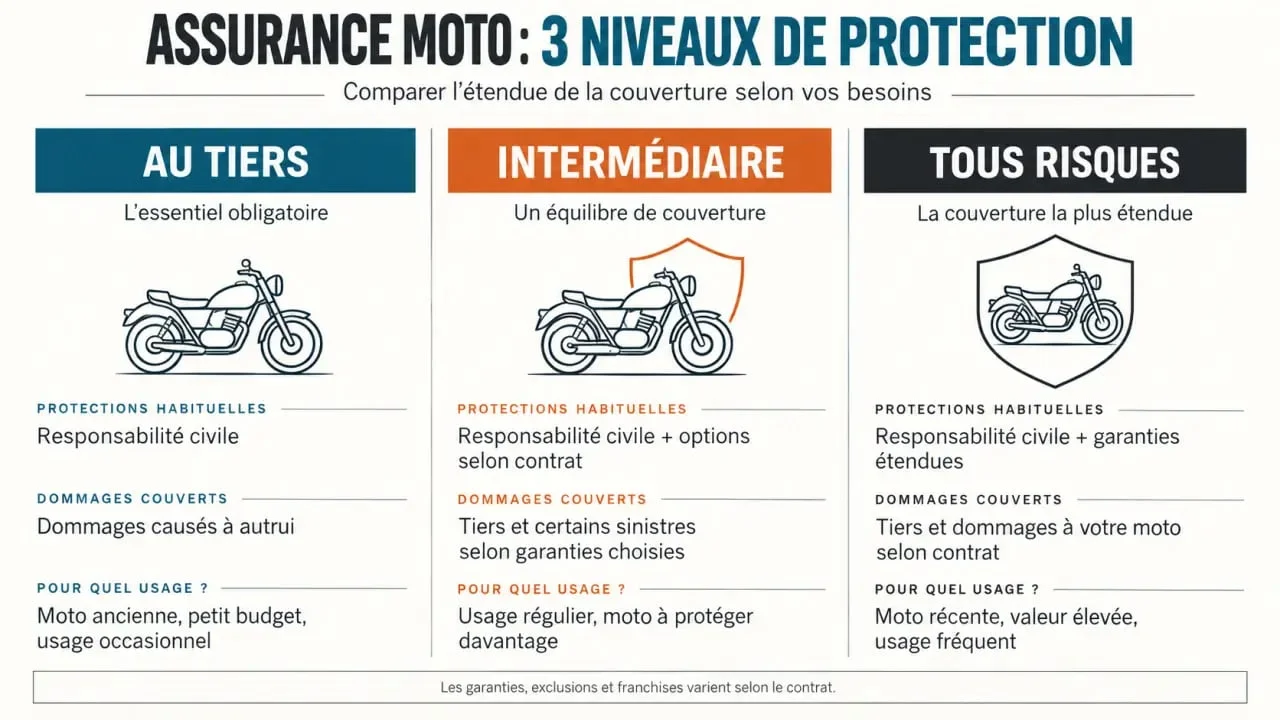
La responsabilité civile est la couverture minimale obligatoire. Elle indemnise les dommages que vous causez à autrui, mais ne couvre pas à elle seule les dégâts subis par votre moto ni vos propres blessures. Pour comparer deux devis d’assurance moto à La Réunion, mettez les garanties face à face au lieu de retenir uniquement la cotisation annuelle.
| Formule | Protection habituelle | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Votre deux-roues a une valeur limitée et votre budget est serré. |
| Intermédiaire | Tiers complété par le vol, l’incendie ou des événements définis au contrat | Vous souhaitez protéger un véhicule exposé sans couvrir tous les dommages. |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions prévues | Votre moto est récente, financée ou coûteuse à réparer. |
Ajoutez à cette comparaison la garantie conducteur, l’assistance 24h/24 et 7j/7, les équipements du motard et la protection contre le vol. Une franchise basse peut améliorer l’indemnisation après un sinistre, mais elle augmente souvent le prix de l’assurance. Lisez aussi les obligations liées à la protection antivol, les plafonds et les situations dans lesquelles la garantie ne s’applique pas.
À La Réunion, déclarer précisément l’usage et le stationnement
Le tarif dépend notamment de la cylindrée, qu’il s’agisse d’un scooter 50 cm³, d’une moto 125 cm³ ou d’un modèle de plus forte cylindrée. L’âge, l’ancienneté du permis, le bonus-malus et la sinistralité entrent aussi dans l’étude du dossier. Un jeune conducteur peut demander un devis en ligne, mais son profil fera l’objet d’une attention particulière. Le kilométrage, les trajets domicile-travail et l’usage professionnel doivent être déclarés sans approximation.
Le lieu de stationnement influence le risque de vol. Un garage fermé, une cour privée, un parking collectif ou la voie publique n’offrent pas les mêmes conditions de protection. Indiquer un garage sur le devis alors que la moto dort habituellement dehors peut compliquer l’indemnisation après un vol. Vérifiez également si l’antivol homologué, l’ancrage ou les justificatifs exigés par le contrat correspondent à vos habitudes réelles.
Anticiper les événements climatiques
Les fortes pluies, les vents, les inondations et les cyclones justifient une lecture attentive des garanties. La mention « catastrophes naturelles » ne signifie pas que tous les dommages liés aux intempéries sont automatiquement couverts. Les conditions de reconnaissance de l’événement, la garantie souscrite, la franchise et les exclusions doivent être examinées. Demandez aussi ce qui est prévu pour le remorquage, le gardiennage et l’assistance si votre moto devient inutilisable.
Les documents à réunir pour une validation fluide
Préparez des fichiers lisibles avant de commencer la souscription. Les pièces et informations les plus fréquemment demandées sont :
- la carte grise ou les caractéristiques précises du véhicule ;
- le permis de conduire correspondant à la cylindrée ;
- un relevé d’informations, lorsqu’il est disponible ;
- vos coordonnées et l’adresse de stationnement ;
- les informations sur les sinistres, les résiliations ou les suspensions éventuels.
Une déclaration exacte évite le recalcul du devis et limite les blocages lors de l’émission du contrat. Si vous venez d’acheter la moto, vérifiez la date à laquelle vous devez être couvert. Conservez ensuite l’attestation reçue après validation.
Choisir une offre adaptée plutôt qu’une validation trop rapide
Demandez plusieurs propositions lorsque cela est possible, surtout si vous assurez une grosse cylindrée, un véhicule de valeur, un scooter utilisé quotidiennement ou un deux-roues à usage professionnel. Comparez le montant de la cotisation, mais aussi le niveau de franchise, l’assistance, la garantie conducteur et les conditions de vol. Un devis moins cher peut laisser une part importante des frais à votre charge après un accident.
Avant de signer électroniquement, relisez le récapitulatif et les conditions de la formule retenue. En cas de doute sur une garantie, une déclaration ou une prise d’effet, sollicitez un conseiller plutôt que de valider une information incertaine. Vous transformerez ainsi une simple simulation en couverture adaptée à vos déplacements sur l’île.