À La Réunion, un devis d’assurance moto doit préciser la couverture de votre deux-roues et celle de votre équipement de motard. Casque, gants, blouson, pantalon, bottes et gilet airbag peuvent relever de garanties différentes. Avant de comparer les tarifs, vérifiez les montants inclus, les options, les franchises et la somme qui pourrait rester à votre charge après un accident, un vol ou un événement climatique.
Préparer un devis adapté à votre moto et à votre équipement
Le formulaire de devis demande généralement les caractéristiques de la moto ou du scooter, le permis détenu, l’expérience de conduite, le coefficient de réduction-majoration, l’usage du véhicule et le lieu de stationnement. À La Réunion, indiquez précisément si le deux-roues est garé dans un garage fermé, un parking collectif ou sur la voie publique. Cette information peut entrer dans l’évaluation du risque de vol et dans le tarif proposé.
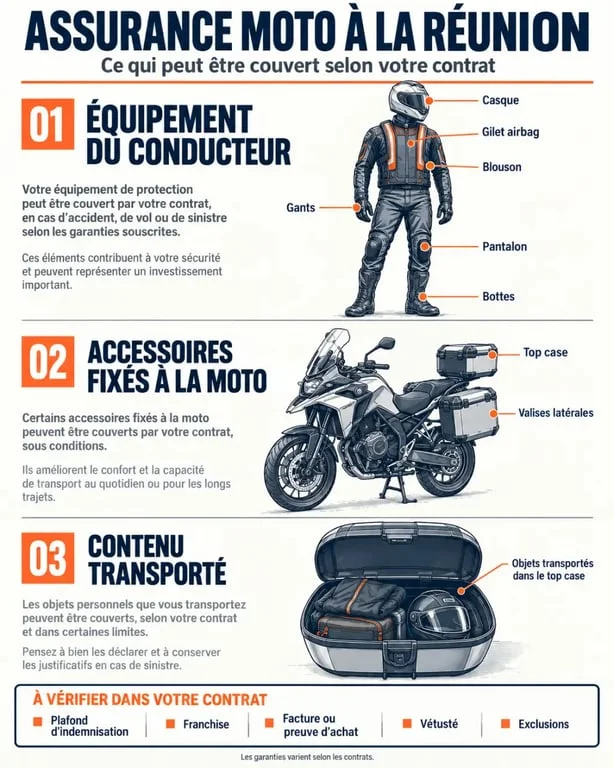
Indiquez aussi la valeur de l’équipement que vous portez réellement. Un casque, des gants, des bottes, un blouson renforcé, un pantalon et un gilet airbag peuvent représenter un budget élevé. Une garantie annoncée comme « équipement couvert » ne suffit donc pas : son plafond d’indemnisation doit correspondre à la valeur des biens à protéger.
Les documents à réunir avant la simulation
Préparez votre permis, la carte grise ou les informations du véhicule, ainsi que le relevé d’information si vous êtes déjà assuré. Rassemblez également les factures de vos équipements, les confirmations de commande et des photos datées. Ces documents facilitent la demande de devis et peuvent servir lors de l’indemnisation, notamment si l’assureur doit vérifier le prix, l’ancienneté ou la conformité de l’équipement.
Équipement du conducteur, accessoires et contenu du top case : trois garanties distinctes
La garantie équipement du conducteur concerne les éléments portés pour conduire : casque, gants, vêtements de protection, chaussures ou bottes et, selon le contrat, gilet ou pantalon airbag. Elle se distingue de la garantie accessoires, qui couvre les éléments fixés à la moto, comme un top case, des valises ou des aménagements.
| Élément | Garantie à rechercher | Point à contrôler |
|---|---|---|
| Casque et gants | Équipement du conducteur | Plafond, franchise et facture |
| Blouson, pantalon, bottes | Équipement du conducteur | Vétusté et circonstances couvertes |
| Gilet airbag | Équipement ou option dédiée | Plafond spécifique et conditions d’usage |
| Top case et valises | Accessoires de la moto | Montant déclaré et fixation au véhicule |
| Objets transportés | Contenu du top case, si prévu | Liste des biens et exclusions |
Les niveaux de couverture peuvent varier fortement d’une offre à l’autre. Direct Assurance indique, par exemple, un plafond possible de 700 € pour le casque et les gants, de 700 € pour le gilet et le pantalon airbag, et de 2 000 € pour les autres équipements. Le total annoncé atteint ainsi 3 400 € pour les équipements essentiels. Ces montants montrent pourquoi il faut comparer chaque catégorie plutôt que de s’arrêter à la seule mention « équipement couvert ».
Choisir la formule selon le risque supporté
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais elle ne répare ni votre moto ni vos propres blessures. Une formule au tiers peut convenir à un véhicule de faible valeur si vous acceptez de financer vous-même ses dommages. Pour une moto récente, financée ou très utilisée, une formule comprenant le vol-incendie ou les dommages tous accidents offre une protection plus étendue.
- Au tiers : responsabilité civile, avec des garanties additionnelles variables selon le contrat.
- Tiers étendu ou vol-incendie : couverture possible du vol, de l’incendie, des événements climatiques ou des catastrophes naturelles, selon les conditions prévues.
- Tous risques : dommages tous accidents généralement inclus, avec des exclusions et des franchises à vérifier.
La protection corporelle du conducteur doit être étudiée séparément. Elle intervient pour vos blessures, alors que la responsabilité civile ne suffit pas à vous indemniser lorsque vous êtes le conducteur responsable. Certaines offres prévoient 100 000 € de base, 500 000 € avec un niveau étendu, voire 1 M€ avec le port d’un gilet airbag, selon leurs conditions. Examinez aussi le seuil d’AIPP, les éventuels forfaits et les exclusions médicales.
Lire plafonds, franchises et exclusions avant de signer
Le plafond fixe le remboursement maximal. La franchise correspond à la somme déduite de l’indemnisation. La vétusté peut, elle aussi, réduire la valeur retenue selon l’âge et l’état du bien. Un plafond élevé ne garantit donc pas un remboursement intégral. Vérifiez si le sinistre doit résulter d’un accident, si le vol est couvert uniquement lorsqu’il concerne aussi la moto, ou si l’équipement volé séparément est exclu.
Les garanties utiles dans le contexte réunionnais
Demandez si l’assistance s’applique dès 0 km ou seulement après une distance minimale. Certaines formules prévoient une franchise de 30 km en cas de panne. Contrôlez aussi les garanties relatives aux intempéries, à l’inondation et aux catastrophes naturelles, ainsi que les modalités de remplacement de la moto ou de l’équipement. À La Réunion, les conditions d’acheminement et de remplacement peuvent compter autant que le montant garanti.
Comparer les devis sans choisir uniquement le moins cher
Placez les propositions côte à côte et comparez le prix annuel avec le niveau de formule, les plafonds par équipement, la franchise applicable, la couverture du vol, l’assistance et la protection corporelle. Vérifiez également si les équipements homologués achetés d’occasion, prêtés ou portés par un passager sont admis. Ces situations peuvent être limitées ou exclues par le contrat.
Enfin, lisez les conditions générales avant la souscription. Ajustez votre déclaration si votre usage évolue, par exemple en cas de trajets domicile-travail quotidiens ou de changement de stationnement. Un devis pertinent permet d’estimer votre reste à charge après un sinistre. Le prix de la cotisation ne suffit pas à mesurer la qualité de la protection.