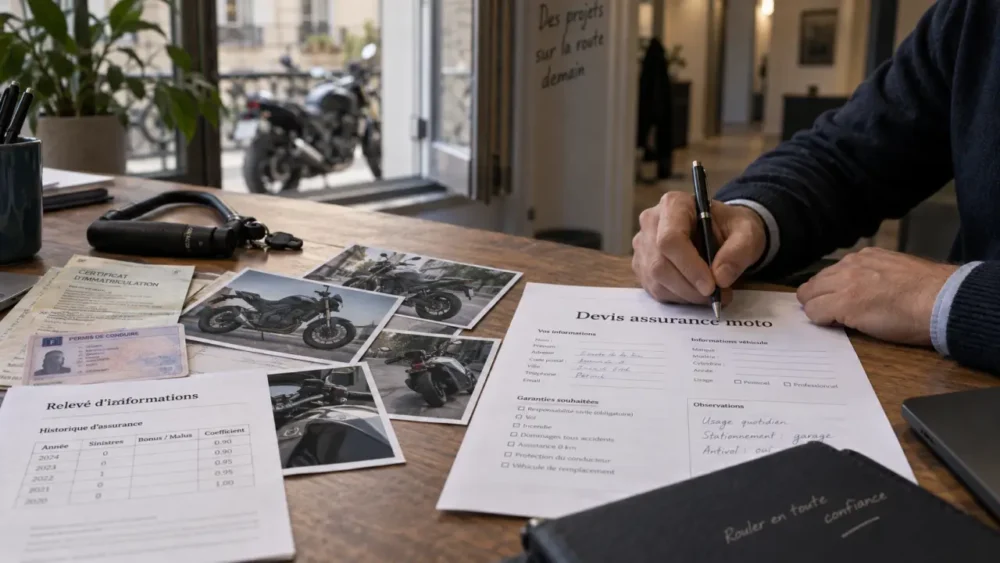
Préparer une demande de devis utile et personnalisée
Un assureur, un courtier ou un comparateur peut étudier votre demande en ligne ou avec un conseiller local, pour un motard installé à Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou Saint-Benoît. Pour obtenir un devis pertinent, transmettez des informations précises. Une déclaration approximative de l’usage ou du lieu de stationnement peut conduire à une couverture inadaptée.
Les informations à communiquer dès le départ
Préparez la carte grise ou les caractéristiques exactes du deux-roues, votre permis de conduire, votre relevé d’informations si vous avez déjà été assuré, ainsi que la date d’achat et la valeur de la moto. Indiquez aussi la cylindrée, le modèle, les éventuelles modifications, votre bonus-malus et vos antécédents de sinistre.
Les cyclomoteurs et scooters de 50 cm³, les motos de 125 cm³, les véhicules de plus de 125 cm³ et les quads homologués ne présentent pas le même niveau de risque pour l’assureur. La cylindrée, la puissance et la valeur du véhicule peuvent donc modifier l’étude du dossier et le tarif proposé.
Déclarer l’usage et le stationnement sans minimiser
Précisez si la moto sert uniquement aux loisirs, aux trajets domicile-travail ou à un usage professionnel. Le stationnement de nuit compte également : un garage fermé, une cour privée, un parking collectif ou la voie publique n’exposent pas le véhicule de la même manière au vol et au vandalisme.
Cette information influence le prix, mais aussi les éventuelles exigences concernant l’antivol et les conditions de la garantie vol. Une moto utilisée professionnellement ou stationnée régulièrement dans un lieu différent de celui indiqué sur le devis peut nécessiter une étude spécifique.
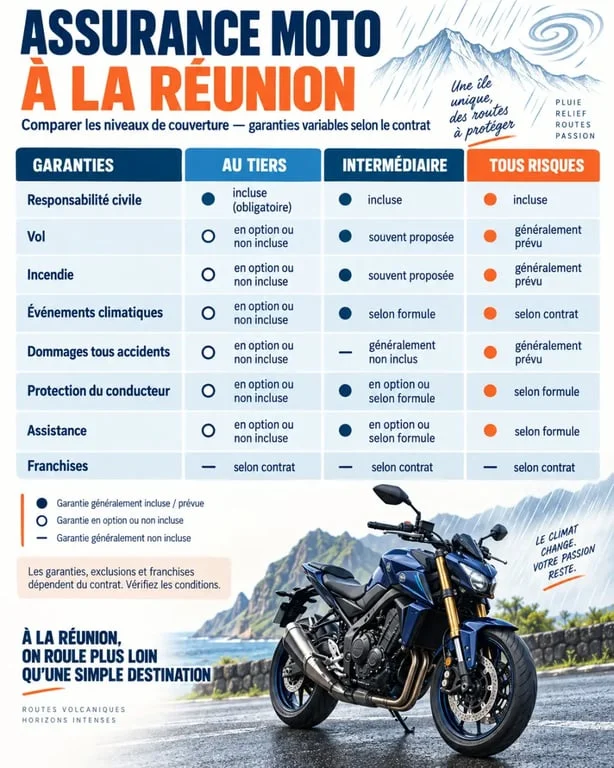
Tiers, intermédiaire ou tous risques : ce que vous achetez réellement
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels que vous causez à un tiers, mais elle ne répare pas votre propre moto après un accident responsable ou une chute sans tiers identifié. C’est cette différence qui sépare principalement les niveaux de formule.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Moto de faible valeur ou budget très contraint |
| Intermédiaire | Tiers avec vol, incendie et parfois événements climatiques | Deux-roues à protéger contre certains risques ciblés |
| Tous risques | Garanties intermédiaires et dommages tous accidents selon le contrat | Moto récente, financée, valorisée ou utilisée fréquemment |
La formule tous risques peut couvrir les dégâts subis par votre deux-roues après une collision, un choc contre un obstacle, une chute ou un acte de vandalisme, y compris lorsque votre responsabilité est engagée. La portée exacte dépend toutefois des conditions contractuelles, des exclusions et de la franchise applicable.
Les garanties à examiner avant de retenir une offre
Vol, incendie et événements climatiques
À La Réunion, une protection étendue doit être étudiée en tenant compte des pluies intenses, des vents violents, des inondations et des épisodes cycloniques. La garantie catastrophes naturelles ne s’applique pas automatiquement à toutes les situations. Consultez les conditions prévues au contrat et vérifiez la couverture des événements climatiques, de l’incendie, de la tentative de vol et du vandalisme.
Pour le vol, regardez précisément les modalités de stationnement, les preuves d’effraction demandées et le dispositif antivol exigé. Ces obligations peuvent conditionner l’indemnisation. Une offre moins chère n’est donc pas nécessairement plus intéressante si elle impose des conditions difficiles à respecter.
Protection du conducteur et assistance
Les blessures du pilote ne sont pas couvertes par la responsabilité civile lorsqu’il est responsable de l’accident. La garantie sécurité du conducteur, parfois fondée sur un seuil d’AIPP, apporte une protection complémentaire. Comparez son plafond d’indemnisation, les postes de préjudice pris en compte et les exclusions.
L’assistance mérite la même attention. Panne ou accident, intervention à domicile, franchise kilométrique, rapatriement et véhicule de remplacement ne sont pas inclus au même niveau dans tous les contrats. Certaines offres prévoient une franchise de 30 km en cas de panne, tandis que d’autres proposent une assistance sans franchise kilométrique.
Un contrat se révèle surtout dans une situation où vous êtes seul : glissade sur une chaussée mouillée, moto immobilisée, casque et veste endommagés, sans tiers contre qui exercer un recours. La protection des dommages tous accidents, du conducteur, de l’équipement et l’assistance prennent alors une valeur très concrète.
Équipements, accessoires et valeur d’indemnisation
Top-case, bagagerie, GPS, protections additionnelles et équipements du pilote ne sont pas toujours garantis d’office. Demandez les plafonds prévus pour les accessoires et le contenu du top-case. Conservez aussi les factures, photographies et justificatifs utiles.
Pour une moto récente ou particulièrement cotée, comparez la valeur à neuf, l’indemnisation renforcée et la valeur à dire d’expert. La vétusté peut réduire fortement l’indemnité sur un véhicule ancien. Certaines garanties prévoient une indemnisation renforcée pour les motos de moins de 2 ans ou une valeur d’expert majorée de 15 % pour les motos de plus de 2 ans, selon les conditions de l’offre.
Franchises et prix : comparer au-delà du montant mensuel
Le tarif d’une assurance moto dépend notamment du modèle, de la cylindrée, de la valeur du véhicule, de l’âge du conducteur, de l’ancienneté du permis A2 ou A, du bonus-malus, des sinistres déclarés, de l’usage et du lieu de stationnement. Une moto sportive, une grosse cylindrée, un jeune conducteur ou un usage professionnel peuvent nécessiter une étude plus individualisée.
La franchise est la somme restant à votre charge après un sinistre garanti. Une cotisation basse peut cacher une franchise élevée sur le vol, les dommages tous accidents ou les catastrophes naturelles. Comparez chaque poste, le plafond d’indemnisation et les exclusions au lieu de retenir uniquement le prix global.
- Demandez si la franchise varie selon le type de sinistre.
- Vérifiez le plafond de la protection du conducteur et des équipements.
- Contrôlez les conditions et la durée d’un véhicule de remplacement.
- Relisez les obligations antivol, les délais de déclaration et les exclusions.
- Comparez la valeur à neuf, la valeur à dire d’expert et l’application de la vétusté.
- Choisissez une couverture cohérente avec la valeur réelle de la moto et votre capacité à assumer une franchise.
Une fois plusieurs devis obtenus, placez-les côte à côte avec les mêmes critères : garanties incluses, options, franchises, plafonds, exclusions et mode d’indemnisation. Cette comparaison permet de distinguer une prime réellement avantageuse d’un contrat qui transfère une part importante du risque sur l’assuré. Vous pourrez ainsi choisir une assurance tous risques adaptée à votre moto et à vos déplacements sur l’île.