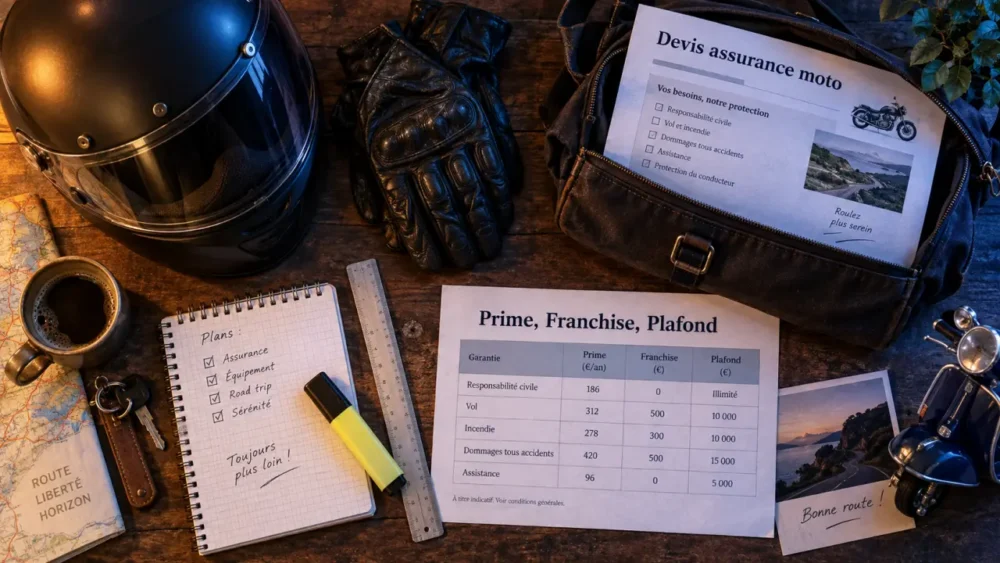
Un devis d’assurance moto ne se résume pas à une cotisation annuelle ou mensuelle. À La Réunion, il doit surtout préciser ce qui serait pris en charge en cas d’accident, de vol, d’incendie ou d’événement climatique. Pour l’évaluer correctement, rapprochez toujours le prix des garanties, des franchises, des plafonds et des conditions prévues pour votre moto et votre usage.
Lire un devis ligne par ligne sans confondre prix et protection
Un devis est une proposition tarifaire établie à partir des informations déclarées sur le conducteur, le deux-roues, le lieu de stationnement et l’usage. Il indique normalement la formule choisie, la prime, les options, les garanties et leurs conditions d’application. La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas automatiquement vos propres blessures ni les dégâts subis par votre moto.
| Élément du devis | Ce qu’il faut vérifier |
|---|---|
| Prime ou cotisation | Le montant total, la périodicité de paiement et les éventuels frais ajoutés. |
| Franchise | La somme qui reste à votre charge après un sinistre garanti. |
| Plafond | La limite maximale d’indemnisation prévue pour une garantie. |
| Exclusion | La situation dans laquelle la garantie ne s’applique pas. |
| Valeur du véhicule | La méthode d’indemnisation retenue, par exemple la valeur d’expert, la vétusté ou la valeur de remplacement selon le contrat. |
Une franchise élevée peut réduire la prime, mais elle augmente le montant à payer après un sinistre. À l’inverse, une garantie vol peut sembler intéressante si ses conditions imposent un mode de stationnement ou un dispositif antivol que vous ne pouvez pas respecter. Les conditions particulières indiquent les montants et les garanties retenus pour votre dossier. Les conditions générales détaillent les règles applicables au contrat.
Choisir la formule selon la valeur et l’usage du deux-roues
La formule au tiers convient généralement à un véhicule de faible valeur lorsque son propriétaire accepte de financer lui-même les dommages subis par la moto. Une formule intermédiaire ajoute habituellement des garanties comme le vol ou l’incendie. La formule tous risques offre une protection plus large contre les dommages matériels, sous réserve des exclusions et des franchises prévues.
Le bon choix dépend donc moins du nom de la formule que du contenu exact du contrat. Une moto récente, coûteuse ou utilisée fréquemment peut appeler une protection différente de celle d’un scooter de faible valeur utilisé occasionnellement. Le budget reste un critère, mais il doit être comparé au montant qui resterait à votre charge après un sinistre.
Penser aussi au conducteur et aux équipements
Vérifiez la garantie corporelle du conducteur. La responsabilité civile ne couvre pas automatiquement vos préjudices lorsque vous êtes responsable de l’accident. L’assistance dépannage, la protection juridique et la couverture du casque, des gants ou du blouson peuvent également modifier l’intérêt d’un devis. Les accessoires et les modifications doivent être déclarés lorsqu’ils ont une valeur importante ou changent les caractéristiques du véhicule.
Examinez le devis à partir de situations concrètes : vol, chute seul, collision responsable, moto immobilisée ou équipement endommagé. Cette méthode permet de repérer une garantie présente sur le papier, mais peu adaptée à votre quotidien. Une assistance déclenchée uniquement loin du domicile, par exemple, répondra mal aux besoins d’un conducteur dont les trajets sont principalement urbains.
Pourquoi deux devis moto à La Réunion affichent des tarifs différents
Chaque assureur évalue le risque selon ses propres critères. La cylindrée, la marque, le modèle, l’année et la valeur de la moto entrent dans le calcul, tout comme l’âge du conducteur, l’ancienneté du permis, le bonus-malus et les antécédents de sinistres. Un scooter de 50 cm³, une moto de 125 cm³, une grosse cylindrée ou un quad homologué ne présentent pas le même profil.
L’usage déclaré compte également. Il peut être privé, consacré aux loisirs, lié aux trajets domicile-travail ou professionnel. Le lieu où la moto est garée, le stationnement dans un espace fermé ou sur la voie publique et la zone de circulation peuvent aussi influencer l’évaluation du risque de vol et le tarif proposé.
Une déclaration imprécise peut compromettre l’indemnisation. Indiquez donc le conducteur habituel, la fréquence d’utilisation et l’usage réel du deux-roues. Si plusieurs personnes conduisent régulièrement la moto, vérifiez que le contrat prévoit cette situation.
Les risques locaux à contrôler explicitement
À La Réunion, ne partez pas du principe que les pluies intenses, les vents violents, les inondations, les tempêtes ou les cyclones sont couverts automatiquement. La prise en charge dépend de la garantie souscrite et des conditions du contrat. Demandez ce qui s’applique aux dommages causés par un événement climatique, aux frais de remorquage et aux formalités à respecter après le sinistre.
Vérifiez aussi la limite territoriale de l’assistance. Les conditions de prise en charge peuvent différer selon le type d’événement et la garantie concernée. Les exclusions, les plafonds et les délais de déclaration doivent être lus avant la souscription, pas seulement après un dommage.
Comparer plusieurs offres à garanties réellement équivalentes
Pour comparer deux devis, alignez les mêmes critères : formule, garanties, franchise, plafonds, assistance, indemnisation du conducteur et valeur retenue pour la moto. Ne mettez pas en regard un contrat tous risques et une formule au tiers enrichie sans examiner les dommages réellement couverts.
Une offre moins chère peut prévoir une franchise plus lourde, un plafond inférieur ou une exclusion qui réduit fortement son intérêt. La comparaison n’est pertinente que si le niveau de protection est équivalent. Regardez aussi la méthode d’indemnisation : une valeur d’expert, la vétusté ou une valeur de remplacement peuvent produire des résultats différents après un sinistre.
- Contrôlez que la moto, sa cylindrée et son usage sont correctement déclarés.
- Comparez les franchises applicables au vol, aux dommages et à l’incendie.
- Repérez les exclusions liées au stationnement, à l’antivol ou au conducteur.
- Examinez la garantie conducteur et les équipements assurés.
- Vérifiez la date d’effet et la durée de validité de chaque devis.
Préparer une demande de devis fiable et exploitable
Une simulation en ligne peut être gratuite et sans engagement lorsqu’elle est présentée comme telle. Sa pertinence dépend toutefois de la qualité des informations fournies. Préparez la carte grise, le permis de conduire et le relevé d’informations. Ce document permet notamment de déclarer le bonus-malus et les antécédents d’assurance.
Avant d’envoyer la demande, relisez chaque donnée saisie : modèle, cylindrée, valeur, conducteur, usage et lieu de stationnement. Conservez ensuite le devis reçu pour pouvoir comparer les propositions et vérifier les conditions annoncées. La date d’effet, la durée de validité et les éventuels frais doivent rester clairement identifiables.
Si votre usage change, si vous déménagez ou si un autre conducteur utilise régulièrement la moto, signalez-le. Un devis précis facilite la comparaison et limite les incohérences au moment d’un sinistre. Le tarif le plus bas n’est intéressant que si les garanties correspondent réellement à votre situation et au niveau de protection attendu.