Pour assurer une moto d’occasion à La Réunion, un devis utile ne se résume pas à une cotisation mensuelle. Il doit préciser ce qui sera pris en charge après un accident, un vol ou un événement climatique. En indiquant correctement le deux-roues, son usage et votre historique de conducteur, vous pourrez comparer des offres adaptées à votre situation, sans choisir une protection trop limitée ou inutilement coûteuse.
Préparer un devis précis dès l’achat de la moto
La responsabilité civile est le minimum obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages corporels et matériels causés aux tiers, mais ne couvre pas les dégâts subis par votre moto si vous êtes responsable d’un accident. Avant de circuler avec votre nouvelle acquisition, demandez un devis en précisant qu’il s’agit d’un véhicule d’occasion. Son âge, son état, son kilométrage et sa valeur influencent l’intérêt des garanties complémentaires.
Les informations qui permettent une comparaison juste
Préparez la marque, le modèle, la cylindrée, l’année de première mise en circulation, le kilométrage, la valeur d’achat et, si possible, une estimation de sa valeur actuelle. Déclarez aussi le type de véhicule : scooter, cyclomoteur de moins de 50 cm³, 125 cm³, moto de plus forte cylindrée ou quad. L’usage compte également. Les trajets privés, le domicile-travail et l’activité professionnelle ne présentent pas le même niveau d’exposition.
- La carte grise ou les informations nécessaires à son établissement ;
- Votre permis de conduire correspondant à la catégorie du deux-roues ;
- Le relevé d’informations, qui indique notamment votre bonus-malus et vos antécédents ;
- L’adresse habituelle de stationnement et les moyens de protection du véhicule ;
- La date d’achat ou la date souhaitée de prise d’effet.
Choisir une formule selon la valeur réelle à protéger
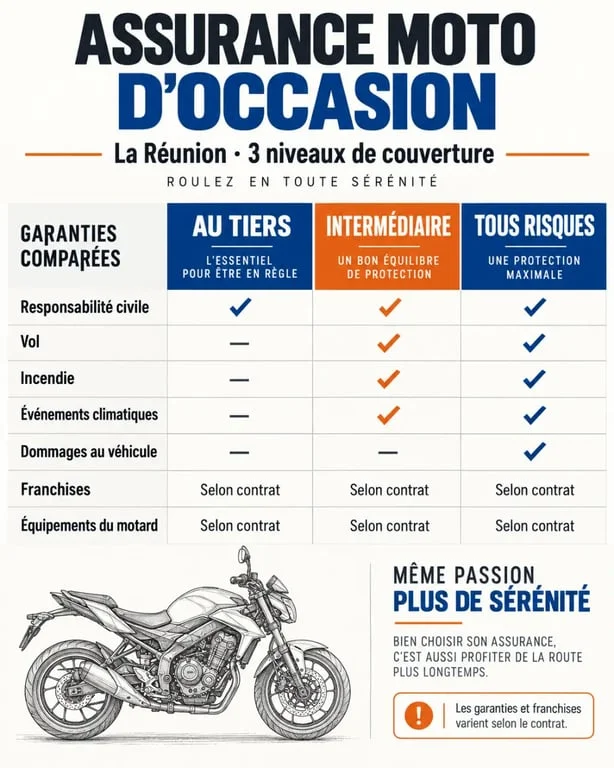
Une moto d’occasion ne nécessite pas automatiquement une assurance au tiers. Une machine ancienne, recherchée, bien entretenue ou équipée peut conserver une valeur importante. À l’inverse, une formule tous risques peut être moins adaptée à un deux-roues de faible valeur si la cotisation et la franchise réduisent fortement l’indemnisation possible.
| Formule | Ce qu’elle protège principalement | Pour quel usage envisager cette option |
|---|---|---|
| Au tiers | Responsabilité civile et garanties prévues au contrat | Moto de faible valeur ou budget très contraint |
| Intermédiaire | Tiers complété, selon l’offre, par le vol, l’incendie ou les événements climatiques | Deux-roues stationné dehors ou conservant une valeur significative |
| Tous risques | Dommages au véhicule, y compris après un accident responsable, selon les conditions du contrat | Moto récente, coûteuse ou difficile à remplacer |
La valeur d’un deux-roues dépend de plusieurs éléments qui influencent son remplacement : pneus récents, entretien suivi, bagagerie, accessoires homologués ou faible kilométrage. Lors de la demande de devis, distinguez les équipements intégrés à la valeur du véhicule de ceux qui nécessitent une garantie spécifique. Conservez les factures, les photos et les preuves d’entretien. Ces documents peuvent être utiles si le montant de l’indemnisation doit être établi ou discuté.
À La Réunion, vérifier les garanties qui ne doivent pas rester implicites
Les fortes pluies, les vents violents, les cyclones et les inondations rendent nécessaire une lecture attentive des garanties. La garantie catastrophes naturelles peut intervenir selon les conditions du contrat et la reconnaissance officielle de l’événement. Elle ne remplace pas systématiquement les garanties dégâts des eaux, tempête ou dommages au véhicule. Le devis et les conditions contractuelles doivent préciser les situations couvertes.
Vol, incendie et dommages : les limites à lire avant de signer
Une garantie vol peut imposer des conditions liées au stationnement, à l’utilisation d’un antivol ou à la présentation de justificatifs. Vérifiez aussi si la tentative de vol, le vandalisme, l’incendie et les dommages tous accidents sont inclus ou proposés en option. La défense-recours peut accompagner la défense de vos intérêts et le recours contre un responsable, dans les limites prévues par le contrat.
Ne comparez pas une garantie sur sa seule présence. Contrôlez le montant de la franchise, c’est-à-dire la part qui reste à votre charge, les plafonds d’indemnisation, les exclusions et le mode d’évaluation de la moto : valeur vénale, valeur fixée par expertise ou autre base prévue au contrat.
Les critères qui font varier une proposition d’assurance
La cylindrée, le modèle, le lieu de stationnement, l’usage déclaré et le profil du conducteur influencent l’étude du risque. Un jeune conducteur, un historique de sinistres, un bonus-malus défavorable ou une utilisation professionnelle peuvent entraîner des conditions différentes. Les motos de plus de 125 cm³, comme les 50 cm³ et les scooters, doivent être déclarés dans leur catégorie exacte pour obtenir une proposition cohérente.
Pour comparer efficacement, demandez plusieurs offres en transmettant les mêmes informations à chaque interlocuteur. Une cotisation basse peut correspondre à une franchise élevée, à l’absence de garantie vol ou à une indemnisation insuffisante pour votre véhicule. Le bon choix équilibre le prix, la valeur de la moto d’occasion et votre capacité à assumer un reste à charge en cas de sinistre.
Relire le devis avant la souscription
Avant de valider, vérifiez l’identité du véhicule, la cylindrée, le conducteur principal, l’usage, l’adresse de garage et la date d’effet. Relisez les garanties retenues ligne par ligne, notamment celles qui concernent le casque, les gants, le blouson et les autres équipements du motard lorsqu’une couverture est proposée. Une déclaration exacte dès le départ facilite l’acceptation du dossier et limite les mauvaises surprises lorsque la protection doit s’appliquer.