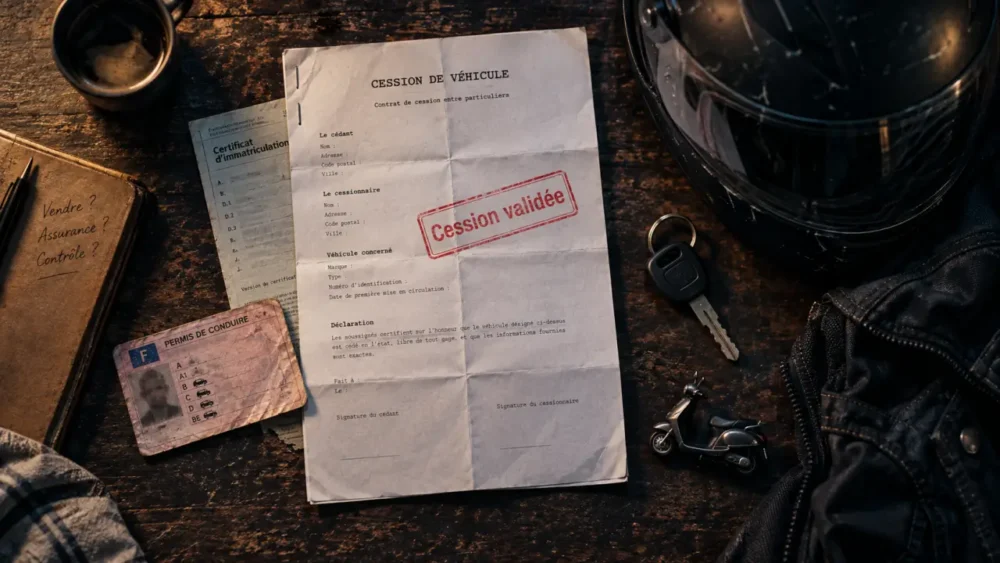
Vous venez d’acheter une moto ou un scooter à La Réunion et la carte grise n’est pas encore à votre nom ? Un devis d’assurance peut généralement être étudié avec le certificat de cession, si les informations sur le véhicule et le conducteur sont exactes. Vous pouvez ainsi préparer une couverture adaptée avant de reprendre la route.
Le certificat de cession permet-il d’assurer une moto récemment achetée ?
Le certificat de cession matérialise le changement de propriétaire entre le vendeur et l’acheteur. Pour demander un devis d’assurance moto avec certificat de cession à La Réunion, il aide l’assureur ou le courtier à identifier le deux-roues, la date de vente et le futur titulaire du contrat.
Ce document ne remplace toutefois pas durablement le certificat d’immatriculation, aussi appelé carte grise. Il sert surtout à justifier la situation pendant les formalités administratives. L’assureur peut demander la carte grise dès qu’elle est disponible, ainsi que les documents nécessaires à la validation du dossier. La prise d’effet de la garantie dépend de l’acceptation du risque et des conditions du contrat.
Ne confondez pas preuve d’achat et document d’immatriculation
Le certificat de cession prouve qu’une vente a été conclue, tandis que la carte grise identifie officiellement le titulaire de l’immatriculation. Ces documents n’ont donc pas le même rôle pour établir un devis fiable. Si la carte grise est encore au nom du vendeur, communiquez l’immatriculation, la marque, le modèle, la cylindrée et la date de première mise en circulation sans modifier ni estimer ces informations.
Une erreur sur le modèle, la puissance ou la date de cession peut retarder l’étude du dossier. Elle peut aussi créer un écart entre le véhicule assuré et celui réellement acheté. Avant d’envoyer votre demande, vérifiez la cohérence des informations figurant sur le certificat de cession, l’annonce de vente et les documents du véhicule.
Préparer les pièces utiles pour recevoir une proposition exploitable
Un dossier bien préparé accélère la comparaison des formules et limite les échanges complémentaires. Certaines pièces peuvent être demandées dès le devis, d’autres au moment de la souscription.
- Le certificat de cession complété et daté ;
- La carte grise disponible ou, à défaut, les informations d’immatriculation du deux-roues ;
- Le permis de conduire correspondant à la moto ou au scooter assuré ;
- Le relevé d’informations, utile pour connaître le bonus-malus et les antécédents d’assurance ;
- Les caractéristiques du véhicule : marque, modèle, cylindrée, année et éventuels accessoires ;
- L’usage prévu : privé, domicile-travail, loisirs ou professionnel ;
- Le lieu de stationnement habituel, notamment garage fermé, cour ou voie publique.
Un scooter 50cc, un 125cc, une moto de grosse cylindrée, un cyclomoteur ou un quad homologué ne sont pas évalués de la même façon. Décrire précisément le véhicule et son utilisation permet de recevoir une proposition plus pertinente, plutôt qu’un tarif indicatif difficile à comparer.
Comparer la protection plutôt que le seul prix du devis
La responsabilité civile est le socle obligatoire pour les véhicules terrestres à moteur. Elle indemnise les dommages causés à autrui, mais ne protège pas nécessairement votre moto, votre équipement ou vos propres blessures. Le niveau de couverture dépend de la valeur du deux-roues, de son usage et de votre capacité à assumer une franchise après un sinistre.
| Formule | Logique de protection | À examiner avant de choisir |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties variables selon le contrat. | Assistance, défense pénale et recours, protection du conducteur. |
| Intermédiaire | Socle au tiers enrichi, souvent avec des garanties ciblées. | Vol, incendie, événements climatiques, bris de glace et franchise. |
| Tous risques | Protection plus large pouvant inclure les dommages tous accidents. | Plafonds, exclusions, valeur d’indemnisation et conditions d’application. |
À La Réunion, le stationnement extérieur et l’exposition aux fortes pluies, aux vents violents ou à d’autres événements climatiques méritent une attention particulière. Un sinistre climatique n’est pas automatiquement couvert. Vérifiez la garantie concernée, les exclusions, le plafond d’indemnisation et la franchise prévue au contrat.
La franchise pèse directement sur votre budget
Le montant de la cotisation ne suffit pas pour comparer deux assurances. Une prime basse peut s’accompagner d’une franchise élevée, d’une assistance limitée ou d’un plafond modeste pour le casque, le blouson, les accessoires et le contenu du top case. Comparez donc le montant restant à votre charge après un sinistre, pas seulement le prix mensuel affiché.
Quels critères font varier le tarif d’une assurance moto à La Réunion ?
Le prix ne dépend pas de la cylindrée seule. Les assureurs prennent habituellement en compte le modèle, la puissance, l’âge du véhicule, son usage, le lieu de stationnement, l’ancienneté du permis, l’âge du conducteur, le bonus-malus et les antécédents d’assurance. Un jeune conducteur, un conducteur malussé ou résilié peut obtenir une proposition, mais les critères d’acceptation varient selon les partenaires.
Déclarez également si la moto sert aux trajets domicile-travail ou à un usage professionnel. Cette précision influence l’évaluation du risque. Pour une moto récente ou de valeur, comparez aussi l’indemnisation renforcée, la valeur à dire d’expert, le véhicule de remplacement et la protection du conducteur.
Demander plusieurs devis sans perdre de temps
Une demande de devis gratuite et sans engagement peut être transmise à un assureur, à un courtier local ou à plusieurs partenaires. Cette démarche permet de comparer les tarifs, mais surtout les garanties proposées pour votre profil et votre deux-roues. Les communes de La Réunion, de Saint-Denis à Saint-Pierre et de Saint-Paul au Tampon, peuvent présenter des réalités de circulation et de stationnement différentes. Déclarez votre situation avec précision.
Après l’envoi, gardez le certificat de cession et les documents du véhicule à portée de main. Lisez chaque proposition avant de souscrire : date de prise d’effet, conducteur déclaré, garanties retenues, franchises, plafonds et exclusions. La couverture est acquise après confirmation par le professionnel et respect des formalités demandées.