Demander un devis d’assurance moto à La Réunion ne consiste pas seulement à rechercher une cotisation abordable. En cas de chute seul, d’accident responsable ou de tiers non identifié, la responsabilité civile ne couvre pas vos propres blessures. Il faut donc comparer les offres avec une garantie conducteur adaptée, un plafond d’indemnisation cohérent et des conditions clairement indiquées.
Obtenir un devis précis sans souscrire dans la précipitation
Un devis gratuit en ligne permet de comparer plusieurs niveaux de protection avant tout engagement. Pour recevoir une proposition adaptée, indiquez avec précision votre commune de résidence, le type de deux-roues, sa cylindrée, son usage et son mode de stationnement. Une moto garée dans un garage fermé, un scooter utilisé chaque jour pour les trajets domicile-travail ou un deux-roues destiné à des livraisons ne présentent pas le même niveau de risque.
Les informations à préparer
Le formulaire demande généralement la carte grise, le permis de conduire, le relevé d’informations, la date d’achat ou de première mise en circulation, ainsi que vos antécédents de sinistres. Précisez aussi si vous conduisez un scooter 50 cm³, une moto ou un scooter 125 cm³, une grosse cylindrée, un quad ou une moto modifiée. Une déclaration fidèle de l’usage privé, professionnel ou domicile-travail évite qu’une garantie soit contestée au moment du sinistre.
- Identité, adresse et commune de stationnement habituel ;
- Permis, ancienneté de conduite et coefficient bonus-malus ;
- Carte grise et caractéristiques du véhicule ;
- Usage, kilométrage estimé et éventuel prêt à un autre conducteur ;
- Niveau souhaité pour la garantie conducteur et les options.
Garantie conducteur : ce qu’elle couvre réellement
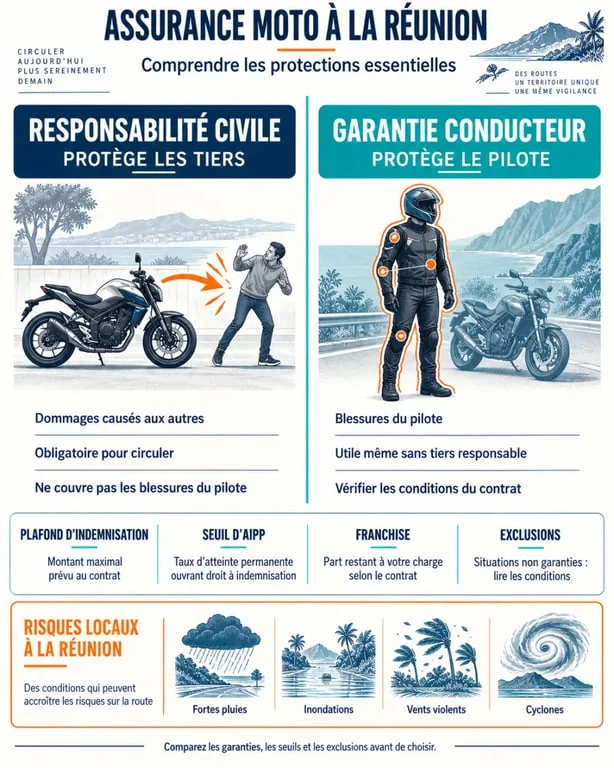
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers, mais ne couvre pas, à elle seule, les blessures du pilote responsable. La garantie conducteur, aussi appelée sécurité corporelle du conducteur, intervient pour protéger le motard blessé dans les limites prévues par le contrat.
Selon les modalités de l’assureur, l’indemnisation peut prendre en compte les frais médicaux restant à charge, une incapacité, une perte de revenus, un déficit fonctionnel permanent ou d’autres préjudices. Cette garantie est particulièrement utile après une chute sur chaussée humide, une collision sans responsable identifiable ou un accident dans lequel votre responsabilité est engagée.
Plafond, seuil, franchise et exclusion : quatre lignes à lire
Le plafond correspond au montant maximal mobilisable pour l’indemnisation. Certaines offres affichent une garantie conducteur allant jusqu’à 1,2 million d’euros. D’autres proposent des niveaux de 100 000 €, 500 000 € ou 1 M€ sous conditions, notamment avec le port d’un gilet airbag. Un seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique, peut également déclencher ou modifier l’indemnisation. Certaines conditions mentionnent, par exemple, un seuil de 5 %.
La franchise reste à votre charge lorsqu’elle est prévue au contrat. Les exclusions précisent les situations qui ne sont pas garanties. Conduite sans permis valide, usage non déclaré, alcoolémie, stupéfiants ou non-respect des conditions contractuelles peuvent compromettre la prise en charge. Ces éléments doivent être comparés avant le prix final, et non après l’accident.
Choisir la formule selon votre moto et les routes réunionnaises
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile ; garantie conducteur à vérifier ou à ajouter selon le contrat | Deux-roues ancien, budget serré, usage limité |
| Tiers étendu | Socle au tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Scooter ou moto stationné hors garage, valeur intermédiaire |
| Tous risques | Dommages tous accidents, avec options et franchises variables | Moto récente, financée, coûteuse ou utilisée fréquemment |
À La Réunion, examinez la couverture des fortes pluies, des vents violents, des inondations, des cyclones et des catastrophes naturelles. Ces événements ne sont pas automatiquement couverts par une formule au tiers. Leur prise en charge dépend des garanties souscrites, de la qualification de l’événement et des conditions du contrat.
Sur une route de montagne, une averse peut réduire rapidement l’adhérence. L’assistance mérite donc aussi d’être comparée. Une assistance 0 km peut prévoir un dépannage dès le domicile, tandis qu’une autre formule applique une franchise kilométrique, parfois de 30 km en cas de panne. Pour un trajet quotidien entre les hauts et le littoral, cette différence peut peser dans le choix du contrat.
Les options qui évitent un contrat incomplet
La garantie conducteur protège le pilote, mais elle ne remplace pas les garanties consacrées au véhicule et à l’équipement. Vérifiez le vol, l’incendie, le vandalisme, les dommages tous accidents, le remorquage, le rapatriement, le véhicule de remplacement et la protection juridique. Si votre moto est en LOA ou en LLD, examinez aussi la perte financière et les règles d’indemnisation en valeur d’achat ou en valeur vénale.
Casque, gants, blouson et accessoires
Après un accident, le remplacement d’un casque ou d’un airbag représente un coût distinct de la réparation de la moto. Les plafonds dédiés aux équipements et aux accessoires peuvent aller de quelques centaines à plusieurs milliers d’euros selon les contrats. Demandez si le top case, les bagages, les aménagements et le contenu transporté sont inclus. Conservez les factures des équipements de valeur pour faciliter l’indemnisation.
Comparer les devis sur des critères utiles
Une comparaison efficace ne se limite pas à la mensualité. Placez côte à côte la cotisation annuelle, le plafond de garantie conducteur, le seuil d’incapacité éventuel, les exclusions, les franchises, l’assistance et les garanties climatiques. Vérifiez aussi si la garantie est incluse dans la formule choisie ou proposée en option. Deux devis au prix apparent similaire peuvent offrir une protection corporelle très différente.
Avant de valider, relisez les conditions particulières, notamment si vous êtes jeune conducteur, si votre moto est puissante, si vous la prêtez ou si vous l’utilisez dans un cadre professionnel. Un devis d’assurance moto avec garantie conducteur à La Réunion est pertinent lorsqu’il protège à la fois votre budget et votre capacité à faire face aux conséquences d’un accident grave.