Pour obtenir un devis d’assurance moto adapté à votre activité d’auto-entrepreneur à La Réunion, décrivez précisément l’utilisation du deux-roues : type de véhicule, activité exercée, fréquence des trajets, communes desservies et conditions de stationnement. Ces informations permettent de comparer des propositions cohérentes avec vos déplacements professionnels, plutôt qu’un contrat personnel inadapté.
Déclarer le bon usage dès la demande de devis
La responsabilité civile est obligatoire pour une moto, un scooter, un cyclomoteur ou un quad homologué. Elle indemnise les dommages causés aux tiers, mais elle ne définit pas à elle seule l’usage assuré. Pour un auto-entrepreneur, il faut distinguer les trajets privés, le trajet domicile-travail et les déplacements réalisés dans le cadre de l’activité.
Quand parle-t-on d’usage professionnel ?
L’usage professionnel concerne notamment les tournées entre plusieurs clients, les rendez-vous, les livraisons, les interventions de dépannage ou le transport de petit matériel lié à l’activité. Un trajet régulier entre le domicile et un seul lieu de travail ne répond pas nécessairement aux mêmes besoins qu’une journée de visites ou de livraisons. Indiquez donc si l’usage est occasionnel ou régulier et précisez la nature de votre activité.
Ne minimisez pas cet élément pour réduire la cotisation. En cas d’accident pendant une tournée non déclarée, l’assureur peut examiner l’écart entre l’usage réel et les conditions particulières du contrat. Une restriction ou une exclusion de garantie peut alors s’appliquer selon les conditions prévues. Un devis exact protège aussi la continuité de votre activité.
Choisir une protection cohérente avec votre activité
Le niveau de couverture dépend de la valeur du deux-roues, de votre exposition au risque et de votre capacité à absorber une immobilisation. Une moto indispensable pour livrer, rejoindre des chantiers ou visiter des clients mérite une analyse plus large qu’un simple prix mensuel.
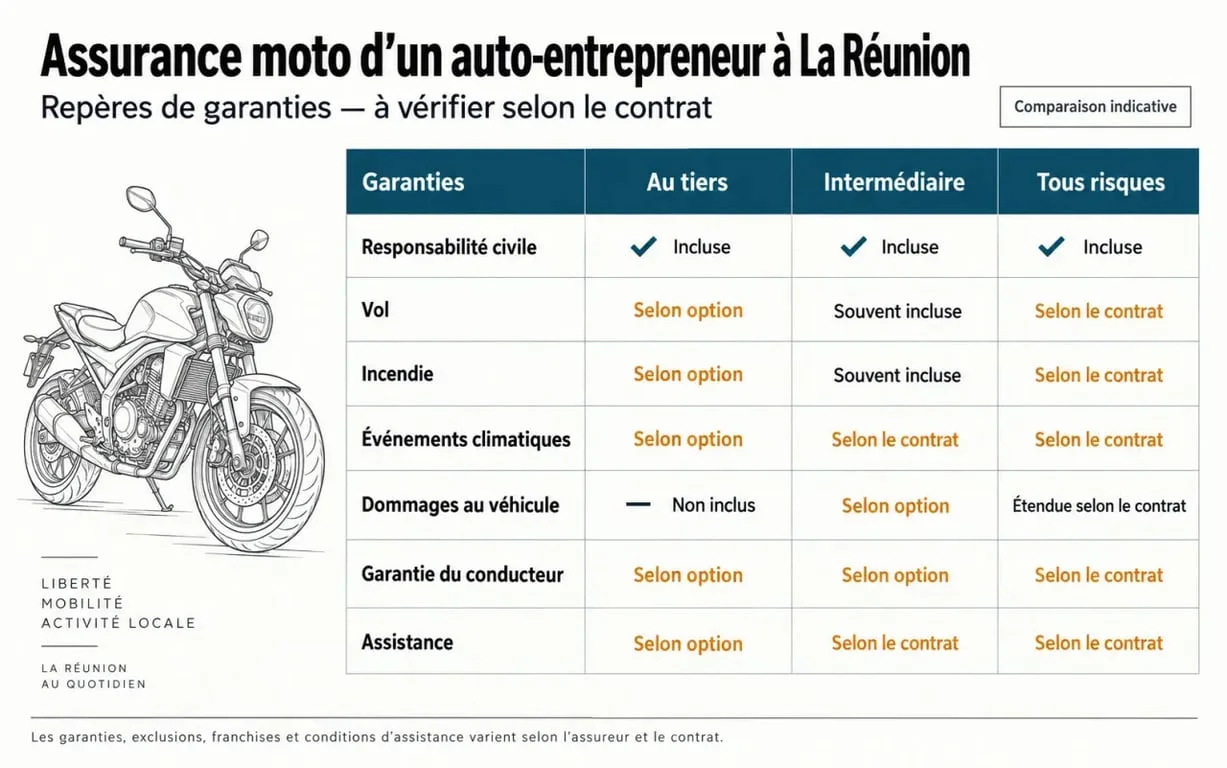
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile et garanties prévues au contrat | Votre véhicule a une valeur limitée et vous acceptez de financer ses dommages. |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Le stationnement ou la valeur de la moto justifient une protection renforcée. |
| Tous risques | Dommages au véhicule, y compris après un accident responsable, selon les conditions du contrat | Le deux-roues est récent, financé ou essentiel à vos revenus. |
Comparez aussi la garantie du conducteur, la défense pénale et recours, l’assistance, la protection juridique et la possibilité d’un véhicule de remplacement. La responsabilité civile protège les autres. Elle ne compense pas à elle seule les blessures du conducteur ni l’arrêt de vos déplacements professionnels.
Matériel, accessoires et top case : le point souvent oublié
Une caisse à outils, un terminal de paiement, un ordinateur ou des marchandises placés dans le top case ne sont pas automatiquement couverts par l’assurance de la moto. Demandez si les accessoires fixés au véhicule, l’équipement du conducteur et le contenu transporté sont garantis, dans quelles limites et pour quels événements. L’assurance du véhicule ne remplace pas forcément une assurance professionnelle ou une couverture des biens transportés.
Une moto utilisée pour travailler intervient directement dans votre organisation. Si elle est immobilisée, les rendez-vous peuvent être reportés, les tournées interrompues et la trésorerie fragilisée. Vérifiez donc l’assistance dès le kilomètre zéro, les délais de mise à disposition d’un véhicule de remplacement et les plafonds d’indemnisation. Ces éléments influencent votre capacité à reprendre rapidement vos déplacements.
Les critères qui font varier le tarif à La Réunion
Il n’existe pas de prix unique pour une assurance moto professionnelle. Les assureurs évaluent le véhicule, le conducteur et l’usage déclaré. Une demande détaillée améliore la pertinence des offres reçues et facilite leur comparaison.
- Le deux-roues : cylindrée, marque, modèle, ancienneté, valeur et éventuelles modifications déclarées.
- Le profil : âge, ancienneté du permis, expérience, bonus-malus et antécédents de sinistres.
- L’activité : nature des déplacements, kilométrage, fréquence des tournées et zones parcourues.
- Le stationnement : garage fermé, parking privé ou stationnement extérieur, notamment la nuit.
- Les garanties : niveau de franchise, plafonds, vol, dommages, assistance et protection du conducteur.
À La Réunion, indiquez les communes dans lesquelles vous circulez et stationnez, de Saint-Denis à Saint-Pierre, en passant par Saint-Paul, Le Tampon ou les secteurs plus éloignés. Les fortes pluies, les vents violents, les inondations et les épisodes cycloniques doivent aussi vous inciter à vérifier les conditions de prise en charge des événements climatiques et des catastrophes naturelles, ainsi que les franchises et les exclusions.
Préparer un dossier qui permet de comparer vite
Vous pouvez demander un devis en ligne ou vous adresser à un assureur, une agence ou un courtier couvrant La Réunion. Préparez les justificatifs nécessaires pour éviter les échanges incomplets et comparer des offres établies sur la même base.
- La carte grise ou les caractéristiques exactes du véhicule s’il n’est pas encore immatriculé.
- Votre permis de conduire correspondant à la cylindrée.
- Le relevé d’informations, si vous avez déjà été assuré.
- La date de création de l’activité et sa description concrète.
- Le type d’usage : privé, domicile-travail, visites clients, livraison, dépannage ou transport de matériel.
- Les informations sur le stationnement habituel et les conducteurs éventuels.
Demandez plusieurs propositions et comparez-les à garanties équivalentes. Une cotisation basse peut cacher une franchise élevée, un plafond insuffisant ou l’absence d’assistance en cas de panne. Avant de souscrire, consultez les conditions générales et particulières. Mettez ensuite le contrat à jour si votre activité, votre véhicule ou vos tournées évoluent.
Comparer au-delà du montant affiché
Pour choisir, placez les devis côte à côte et vérifiez trois points : ce qui est garanti, ce qui reste à votre charge et ce qui peut interrompre votre activité. Le meilleur contrat n’est pas automatiquement le plus complet. C’est celui dont les garanties correspondent à votre usage réel et à votre budget.
Examinez les franchises applicables après un vol, un accident ou un événement climatique, les plafonds concernant le conducteur et les équipements, ainsi que les modalités d’indemnisation du véhicule : valeur à dire d’expert, valeur à neuf ou indemnisation renforcée selon l’ancienneté. En cas de doute sur la couverture d’une tournée, d’un top case ou d’un outil transporté, demandez une réponse écrite avant de valider le devis. Vous pourrez ainsi souscrire une assurance moto réellement adaptée à votre statut d’auto-entrepreneur à La Réunion.